
速览全球财经大事!
全球市场表现回顾
(一)美股市场:科技股波动加剧,AI交易遇大考
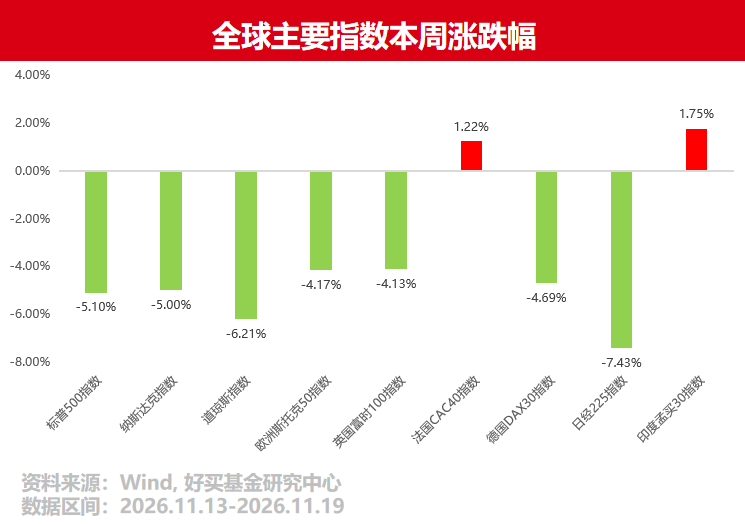
近一周,美股市场整体承压,三大指数延续震荡调整态势,科技板块波动明显放大。
美联储10月会议纪要释放偏鹰信号,绝大多数官员认为未来仍有进一步加息的必要,加剧了市场对高利率环境持续的担忧。尽管英伟达公布的三季报业绩及指引均超市场预期,但股价未能延续涨势。
整体来看,美股市场正经历从AI叙事驱动向盈利兑现与利率约束并重的转变。短期科技股波动或仍将持续,市场风格也可能进一步向盈利确定性较强、现金流充裕的板块倾斜。
(二)欧洲股市:震荡回调,防御属性相对占优
近一周欧洲股市震荡走弱,AI产业链相关股票成为主要拖累因素。但医疗保健、日常消费等防御板块相对抗跌,资金正逐步转向经营稳定、现金流质量较高的资产。
短期来看,欧洲股市仍面临外部利率环境和科技股估值调整的双重压力。
(三)日本股市:经济增长承压,企业投资仍具韧性
本周日本股市同样受到全球科技股调整的影响,市场波动有所增加。日本内阁府11月16日公布的三季度GDP初值显示,日本实际GDP环比持平,年化环比下降0.1%。
整体而言,日本市场短期仍需消化经济增长放缓带来的压力,但企业投资意愿及产业升级趋势仍值得中长期关注。
(四)印度股市:外资持续流入,基本面韧性犹存
在全球科技股调整、亚洲市场普遍承压的背景下,印度股市表现相对强势。
受到美联储鹰派信号和美国科技板块波动拖累,短期内有所扰动。但印度市场的核心支撑并未动摇。外资持续大额净流入;油价回落,显著缓解了印度作为原油进口国的通胀与贸易逆差压力;同时银行股盈利表现相对稳定、内资机构持续承接,印度股市的中长期结构性韧性依然突出。
(五)美债市场:美联储偏鹰定调,美债收益率高位震荡
近一周美债市场延续高位盘整,10年期美债收益率在5.10%—5.15%区间窄幅波动,连续多个交易日站稳5%整数关口上方。
11月18日的FOMC会议纪要偏鹰,部分官员甚至提出,如果通胀持续超预期,不排除采取更大幅度的加息措施。
后续美债长端利率能否见顶回落,将取决于下周公布的美国核心PCE物价指数与三季度GDP修正值能否显示通胀与增长边际降温。
全球对冲策略跟踪
(一)多策略:跨资产分散对冲,灵活切换投资机会
据11月17日数据,多策略基金10月加权平均收益明显好于同期多数传统对冲策略。
多策略基金通常同时布局股票多空、量化CTA、宏观对冲、信用套利及事件驱动等不同策略,根据市场环境变化动态调整资金分配。通过多种策略之间的组合进行收益补充,降低组合对单一市场或策略的依赖。
(二)宏观对冲:股债商资产分化加剧,跨资产配置优势凸显
本周全球大类资产呈现典型的“强美元、弱商品、股债承压”分化格局。单一权益资产波动率明显抬升,但外汇市场美元走强、商品市场空头趋势明朗,为跨资产布局提供了丰富的对冲维度。
宏观对冲策略凭借灵活的多空头寸配置与跨市场风险分散,有效平滑了单一股市回调带来的净值波动。在货币政策路径仍存博弈的阶段,具备严谨风控与宏观定价能力的管理人依然具备较强的配置韧性。
(三)事件驱动:美股财报季尾声与并购活跃,低相关性优势延续
本周美股三季报披露步入尾声,以英伟达为代表的科技巨头财报前后引发个股剧烈波动,为业绩超预期与事件套利策略创造了交易窗口。与此同时,2026年全球大型企业围绕AI基础设施与产业整合的并购活动保持活跃,交易价差收敛逻辑清晰。
全球财经要闻前瞻
(一)美国10月PCE物价指数
美国将于11月25日公布10月个人消费支出物价指数。作为美联储重点关注的通胀指标,本次数据将进一步检验美国通胀粘性,并影响市场对12月加息幅度及后续货币政策路径的判断。
(二)美国11月PMI数据
美国将于11月23日将公布11月制造业及服务业PMI初值。相关数据将帮助市场判断美国经济景气度及企业经营活动变化,也将为全球经济增长预期提供新的参考。
投资有风险,决策须谨慎。文中观点不代表平台投资意见,内容仅供参考并不构成任何投资及应用建议。未经好买财富授权许可,任何机构和个人不得以任何形式复制、引用本文内容和观点,包括不得制作镜像及提供指向链接,好买财富就此保留一切法律权利。
