
10月底,个别债券信用风险引发市场担忧,债市短期承压。进入11月,随着央行加大流动性投放,债市情绪逐步企稳。
从当前环境来看,国内经济仍处于温和修复阶段,债券市场的基本面支撑尚未发生根本变化。
那么,支撑债市的具体因素有哪些?低利率环境下,又该如何寻找债券投资机会?以下我们就来详细分析。
三大因素支撑债市
首先,经济基本面情况仍对债市有一定支撑。我国三季度GDP同比增长4.5%,较二季度小幅提升0.2个百分点。其中,外贸出口依然是最大亮点,特别是新能源汽车、电子产业链等在海外市场表现强劲,有效托住了经济基本盘。
但与此同时,国内有效需求偏弱的格局尚未彻底扭转。
一、消费与投资意愿偏弱,基本面仍有支撑
M1是指企业与个人活期存款等,M2则指定期存款等。今年以来,M1与M2的同比增速差持续倒挂在-4%左右,老百姓和企业依然更倾向于存定期,说明全社会的资金活化度偏弱,居民财富与消费信心的修复仍需要时间。
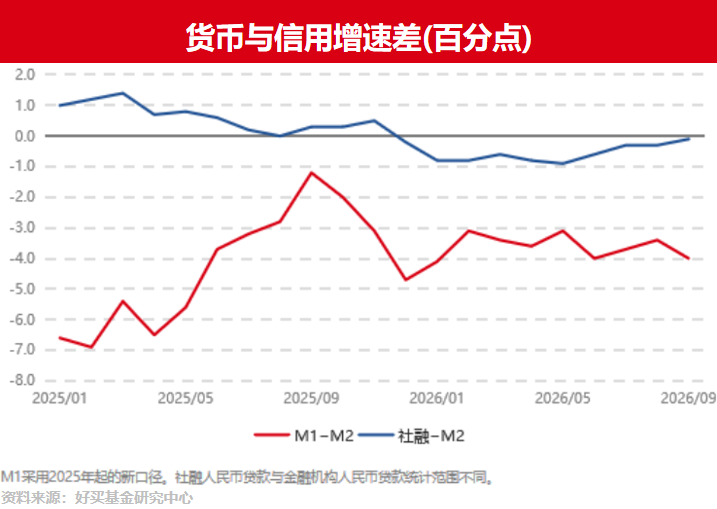
在经济内生动能全面走强之前,利率缺乏大幅上行的基础。
二、债券融资强于信贷,流动性仍有支撑
今年以来,企业和居民的贷款意愿相对平淡,社会融资规模的增长主要依靠政府债券发行来支撑。
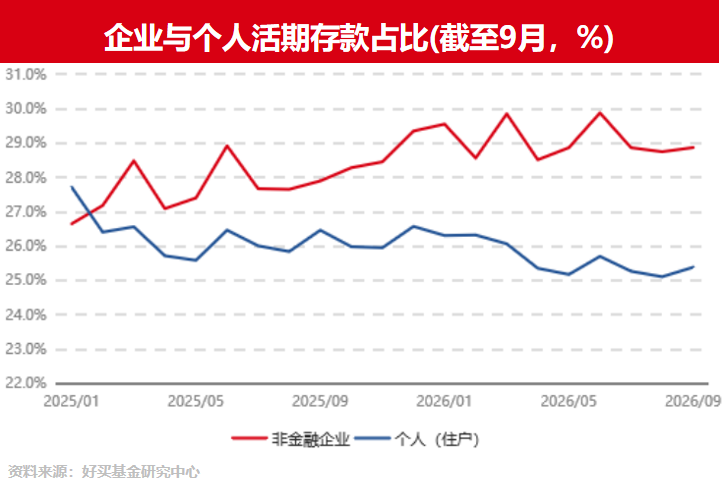
这一金融结构呈现出两个特点:
钱多项目少,资金被迫流向债市。居民贷款少,意味着银行账上趴着大量富余资金放不出去。为了覆盖存款利息成本,银行及各类资管机构把资金源源不断地投入债券市场,形成了强大的配置买盘。
货币政策需维持温和护航。无论是刺激实体信贷,还是配合政府债券的顺利发行,都需要央行保持相对宽松、平稳的流动性环境。只要“信贷弱、政府债强”的格局未变,债券收益率就很难出现大幅上升的情况。
三、利率低位震荡,情绪面仍有支撑
复盘10月30日前后的债市调整,其本质是因为此前债券价格涨得太多,收益率已经处在历史偏低的位置。一旦出现个别负面消息,部分机构出于防风险心理提前赎回,放大了短期波动。随着过去两周市场消化完情绪,债市已经重新回到平稳运行的轨道。
债市阶段性波动仍在,但具备修复空间
展望后市,适度宽松的货币政策仍有利于缓和资金面扰动,债市在经历调整后具备良好的修复基础。
利率债方面,可先保持中性久期,等两个信号再考虑中长端:一是回购利率回落,二是新债供给消化得差不多。
信用债方面,可更积极一些,筛选本轮调整后的中高等级品种,部分期限的利差已经回到近三年中等偏高的位置,票息能赚,利差还有修复空间,性价比比之前高。
总结来看,当前国内债市仍具备一定的修复空间,但低收益补偿与阶段性波动并存。在这一环境下,配置思路应更加注重收益与风险的平衡,具体债券品种的选择,还需要根据投资者自身的风险承受能力和收益偏好布局。
投资有风险,决策须谨慎。文中观点不代表平台投资意见,内容仅供参考并不构成任何投资及应用建议。未经好买财富授权许可,任何机构和个人不得以任何形式复制、引用本文内容和观点,包括不得制作镜像及提供指向链接,好买财富就此保留一切法律权利。
