
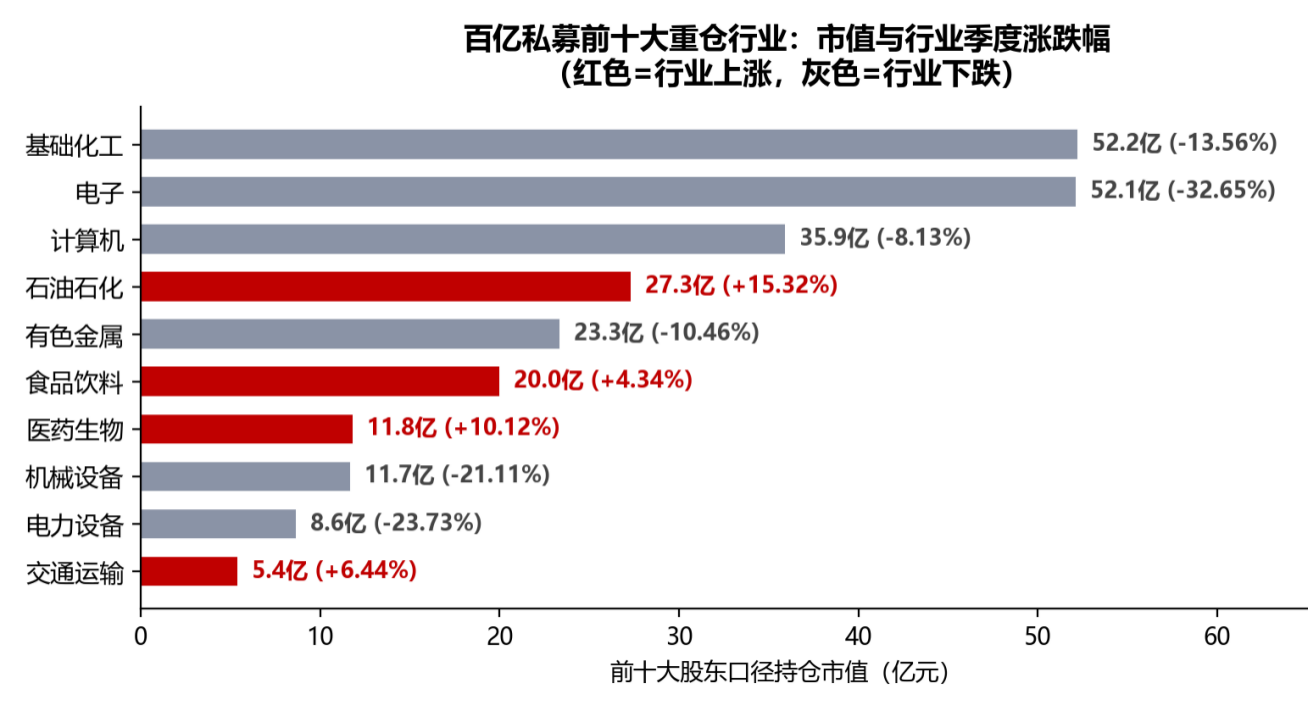
2026年三季度,A股结构性行情演绎到极致,申万电子指数单季下跌32.65%,申万石油石化指数上涨15.32%,板块之间冰火两重天。
随着A股2026年三季报披露完毕,百亿私募的持仓再一次摊在了阳光下。
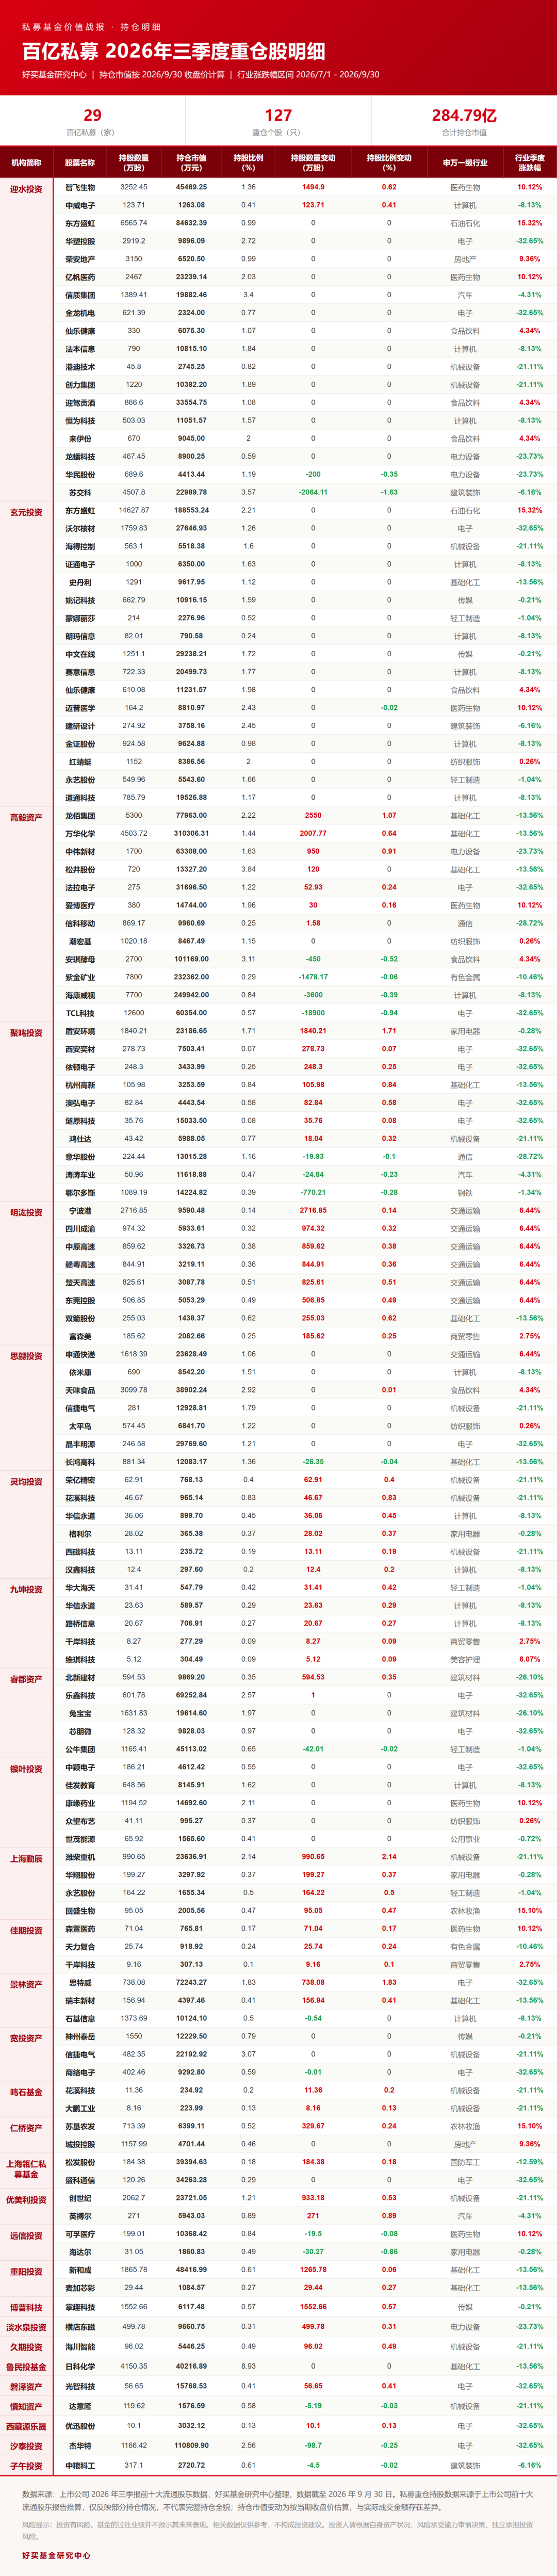
好买基金研究中心数据显示,29家百亿私募出现在127只个股的前十大流通股东名单中,合计持仓市值284.79亿元(按 2026年9月30日收盘价计算)。
一个刺眼的反差随之浮现:跌幅最深的电子,恰恰是百亿私募的第一大重仓方向。把127笔持仓逐笔拆开看,答案不在“看多还是看空”,而在“换结构”三个字里。
持仓全景:284.79亿元的三张面孔
先看行业分布。好买基金研究中心数据显示,基础化工(52.21亿元、11只)、电子(52.12亿元、19只)、计算机(35.92亿元、16只)三足鼎立,合计约140亿元,占整体近一半;其后是石油石化27.32亿元(2只)、有色金属23.33亿元(2只)、食品饮料20.00亿元(6只)。
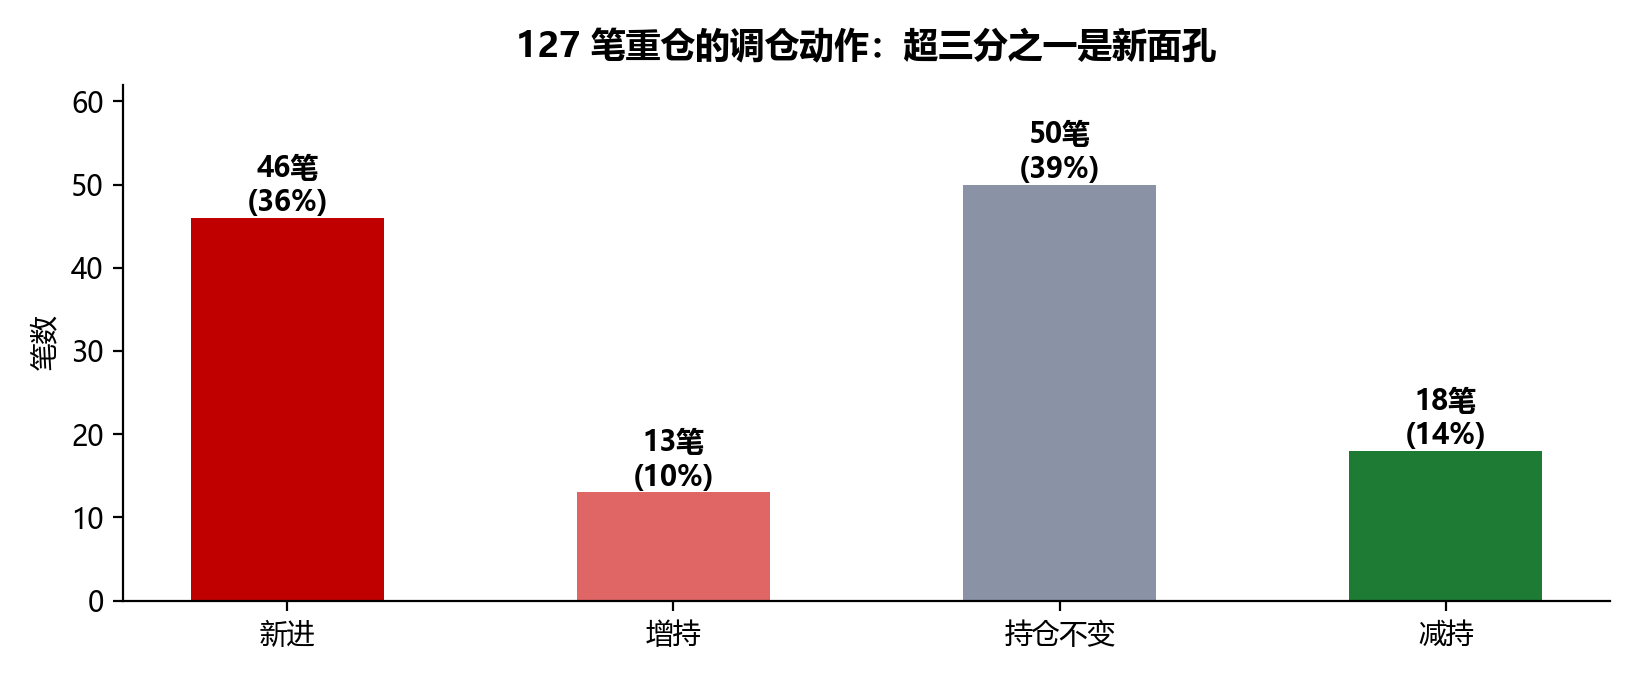
再看调仓动作,这是最关键的一组数字:127笔持仓中,新进46笔(36.20%)、增持13笔、减持18笔、持仓不变50笔(39.40%)。换句话说,近四成仓位一个季度基本没有动,真正发生变化的只是边际仓位。这是一次结构性调仓,而不是全面换仓。
持仓集中度同样值得一提。高毅资产一家就有117.36亿元,占全部统计市值的41.20%;前五家(高毅、玄元、迎水、睿郡、思勰)合计约214亿元,占比超过七成,资金持仓呈现出明显的头部集中特征。
反差之一:跌幅最深的电子,既是最大重仓,也是新进首选
好买基金研究中心数据显示,46笔新进持仓合计30.38亿元,其中电子以12.15亿元高居第一,占新进总额的40.00%;其后是国防军工3.94亿元、机械设备3.15亿元、交通运输3.02亿元、家用电器2.68亿元。
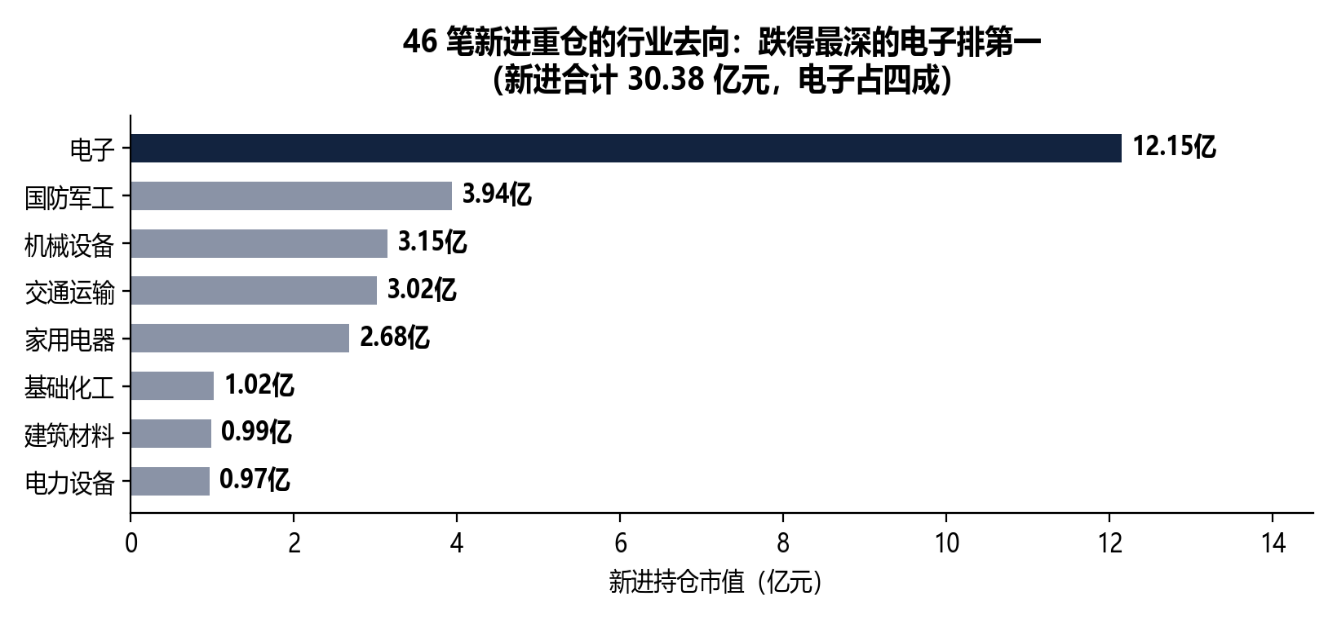
一边是行业指数跌掉三分之一,一边是把最多的新钱投进去,看起来像“逆势布局”,但拆开看并非如此。
电子内部其实是一进一出,方向完全相反。减持端,三季度部分电子行业的大市值龙头被明显减持,主要集中在下游面板及传统消费电子领域;新进端,多家头部私募将资金投向了国产算力、图像传感器以及半导体上游材料等细分领域。
把两端放在一起,逻辑就清晰了:卖的是充分定价的大盘龙头,买的是跌幅更透、市值更小、弹性更大的品种。行业标签没变,持仓风格下沉了一档,这是三季报里值得注意的一条暗线。
反差之二:涨得最好的行业,反而没什么人重仓
另一组反差来自涨幅榜。
三季度申万石油石化上涨15.32%,是表现最好的方向之一,但百亿私募在这一行业只有2只持仓,例如部分机构集中布局于某石化行业龙头,合计27.32亿元。这是“部分管理人对特定标的的集中持有”,不是“行业层面的配置”。同样,农林牧渔上涨15.10%,仅2只持仓;医药生物上涨10.12%,7只、11.81亿元,在总盘子里占比不足5.00%。
反过来,跌幅居前的计算机(-8.13%,16只、35.92亿元)、机械设备(-21.11%,15只、11.66亿元)、电力设备(-23.73%,4只、8.63亿元)却占据了大量仓位。统计下来,百亿私募的重仓市值分布与行业季度涨跌幅几乎不相关,甚至在部分行业呈反向关系。
这里必须提醒,前十大流通股东数据反映的是“能买得到的量”,而不是“想配的方向”。农林牧渔、纺织服饰这类小市值行业,一家百亿私募买几亿元就足以触及披露线,但行业整体容量有限;反之银行、非银这类大块头,买十几亿元也达不到披露标准。
所以“低配”未必是不看好,可能只是受限于数据披露规则。
主观与量化:两种“重仓股”,根本不是一回事
这份清单里还有一个容易被误读的现象:明汯投资8笔持仓全部是新进,且7只集中在交通运输。同类现象还有灵均投资(6笔全部新进)、九坤投资(5笔全部新进)、佳期投资(3笔全部新进)、鸣石基金(2笔全部新进)。但这些持仓的单笔规模极小,灵均最小的一笔市值仅235.72万元,九坤最小的一笔304.49万元,标的多为北交所与次新小盘股。相比之下,主观百亿的单票动辄数十亿元。
主观私募进入前十大股东,通常是主动重仓的结果;量化私募进入前十大,往往只是其数百只持股组合的“尾部外溢”,因为标的市值太小,买一点点就会被披露。把量化机构的重仓股当成“跟庄信号”,意义相当有限,这一点是这份数据里最容易被传播走偏的地方。
头部机构:高毅一家占四成,调仓节奏分化
好买基金研究中心数据显示,前八大机构的持仓与调仓动作如下(持仓市值按2026年9月30日收盘价计算):
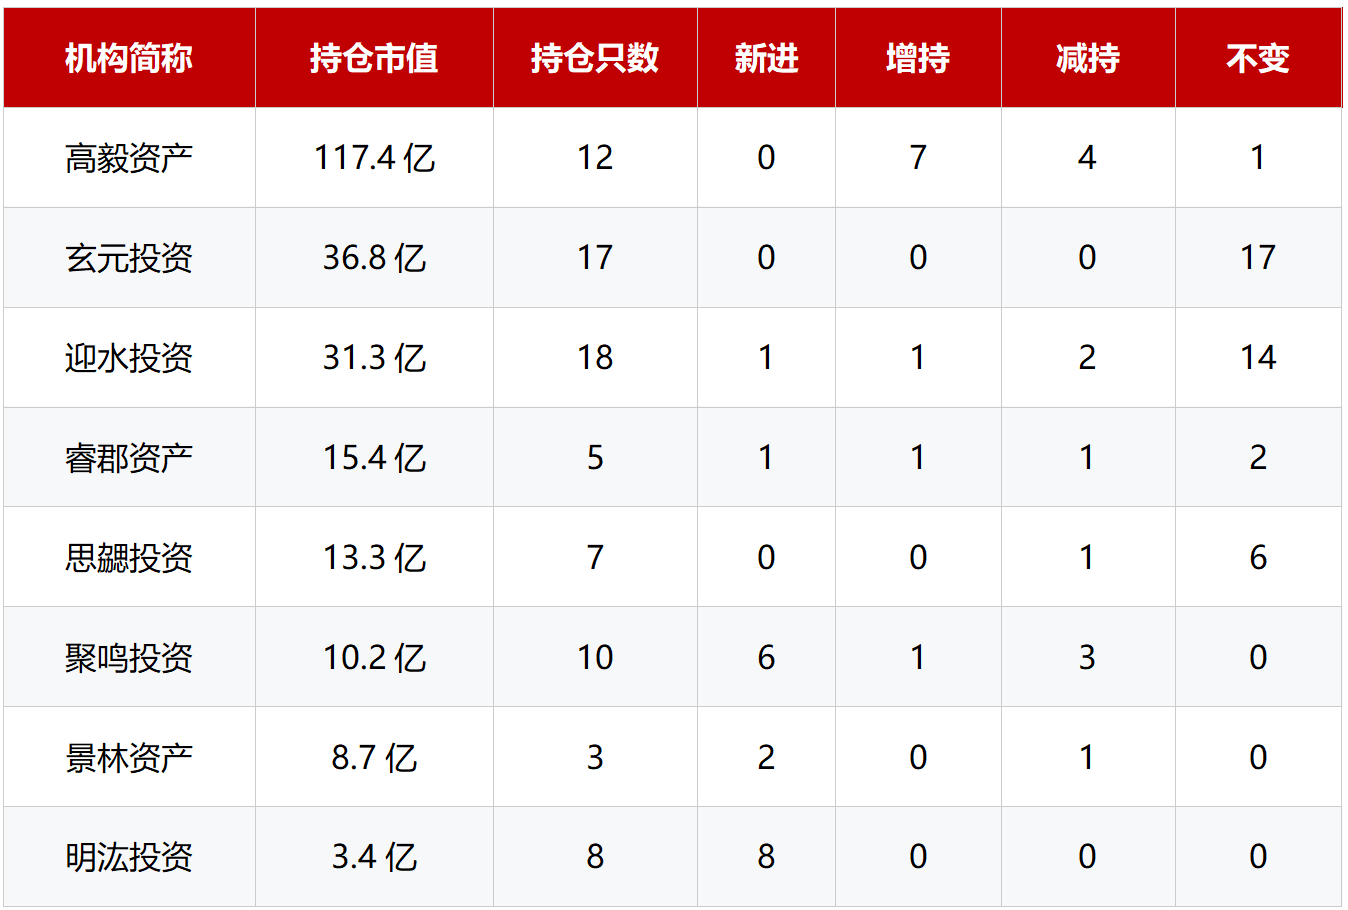
高毅资产12笔持仓中7笔增持、4笔减持,调仓动作积极;玄元投资17笔持仓全部按兵不动;明汯投资8笔则全部为新进。头部机构之间的操作分化,一目了然。
三个判断
第一,结构比方向重要。
近四成持仓不动,说明百亿私募对核心仓位并不慌张,真正在动的是边际仓位。三季度的主题不是“看多还是看空”,而是“换结构”:卖大盘电子买中小电子,卖核心资产买周期材料。
第二,逆势加仓有前提。
电子之所以被加仓,前提是三季度跌了32.65%;但加的是弹性品种而非龙头,本质是用波动换赔率。这种操作对择时能力要求很高,普通投资者简单复制“跟着买电子”,未必能复制结果。
第三,重仓股名单不是推荐清单。
这份数据只覆盖前十大流通股东,只反映部分持仓,且主观与量化的“重仓”含义完全不同。它可以用来观察机构的边际动作,但不能直接当作选股依据,更不构成任何投资建议。
总体来看,2026年三季度百亿私募的关键词是“换结构”:核心仓位稳如压舱石,边际仓位向跌幅更透、弹性更大的方向迁移。对投资者而言,与其抄名单,不如读懂名单背后的调仓逻辑,结合自身风险偏好与持仓周期,审慎决策。
数据来源:好买基金研究中心。持仓数据截至 2026 年 9 月 30 日,持仓市值按 2026 年 9 月 30 日个股收盘价计算,行业季度涨跌幅计算区间为 2026 年 7 月 1 日至 2026 年 9 月 30 日。私募重仓持股数据来源于上市公司前十大流通股东报告推算,仅反映部分持仓情况,不代表完整持仓全貌;持仓市值变动为按当期收盘价估算,与实际成交金额存在差异。
关于「好买基金研究中心」 <<
好买基金研究中心隶属于好买财富体系,是由旗下各持牌机构核心研究力量共同参与的专业研究平台。历经近二十年发展,汇聚了来自公募基金、私募基金及全球资产配置等多业务线的研究骨干。不同背景的研究骨干在统一的长期投资理念与方法论下,持续输出高质量研究成果。
研究团队成员大多具备硕士及博士学历,超过三分之一拥有海外学习或工作经历。长期深耕基金及资产管理机构研究,年均实地调研逾千次,年产出研究成果近百万字。覆盖宏观、策略、基金池、量化、投研系统等多维度研究链路。由此,既具备强大的研究广度,也拥有可追溯、可归因的研究深度,形成了行业最具权威的投研数据库之一。
独创 “4P3 性” 基金筛选模型,以 People(管理人)、Portfolio(投资组合)、Process(决策流程)、Performance(业绩表现)四个维度为主轴,叠加一致性、稳定性、有效性三项定量标准,实现对基金管理人进行 360° 尽调。该方法论在实战中不断迭代升级,已成为基金筛选与组合构建的核心工具,并被众多机构视为行业标准。
投资有风险。基金的过往业绩并不预示其未来表现。基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。相关数据仅供参考,不构成投资建议。投资人请详阅基金合同等法律文件,了解产品风险收益特征,根据自身资产状况、风险承受能力审慎决策,独立承担投资风险。
重要提醒:
本文版权为好买财富所有,未经许可任何机构和个人不得以任何形式转载和发表。
