
2026年三季报正式收官。如果用一个词概括这份成绩单,或许是:分化。
一边是全市场盈利增速从二季度高点明显回落,市场此前较高的盈利预期开始面临修正;另一边,电子、有色金属等少数行业依然保持较快增长,成为支撑企业盈利的重要力量。
与此同时,主动权益基金也在悄然调整持仓:科技板块配置有所下降,医药、消费、银行和资源等方向获得增配。
从企业盈利到行业表现,再到机构持仓变化,好买基金研究中心认为,三季报呈现出的并不是一个简单的景气度下行故事,而是市场正在经历一轮新的结构性再平衡。
当盈利增长不再普遍向上,资金又会流向哪里?
盈利增速从高点回落
先看整体盈利情况。
2026年前三季度,万得全A归母净利润累计同比增长约8.4%。这一数字仍然保持正增长,但与2026年中报约19.5%的增速相比,已经出现明显回落。
好买基金研究中心发现,如果单独观察第三季度,变化更加直观:万得全A归母净利润同比下降约15%。
2026年主要指数单季度及前三季度累计归母净利润同比增速
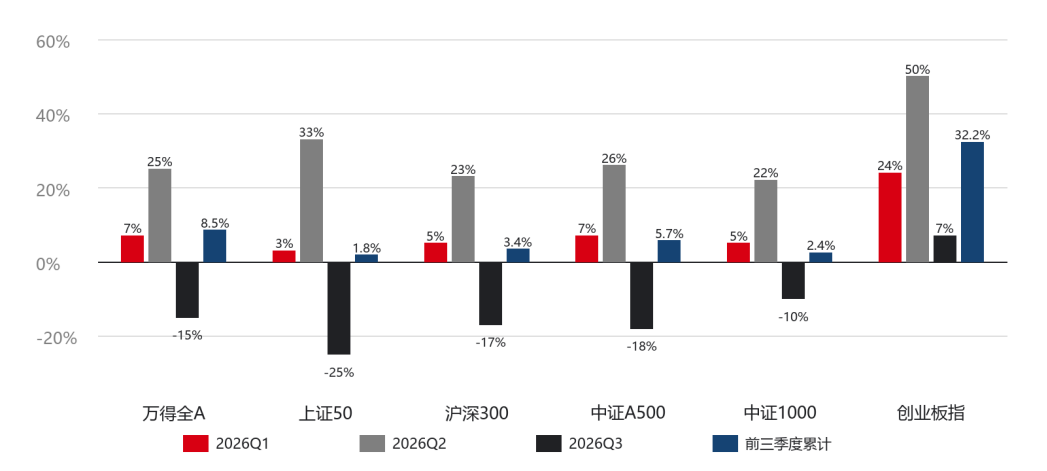
数据来源:Wind、上市公司三季报、用户提供材料、好买基金研究中心整理;累计同比按2026年9月30日指数成分股口径,以2026年前三季度归母净利润较2025年同期计算。
不仅是全市场,主要宽基指数也呈现出类似趋势。无论是上证50、沪深300、中证A500,还是中证1000、创业板,盈利增速均在二季度有所抬升,而后在三季度普遍回落。
主要指数上半年、三季度以来及今年以来涨跌幅
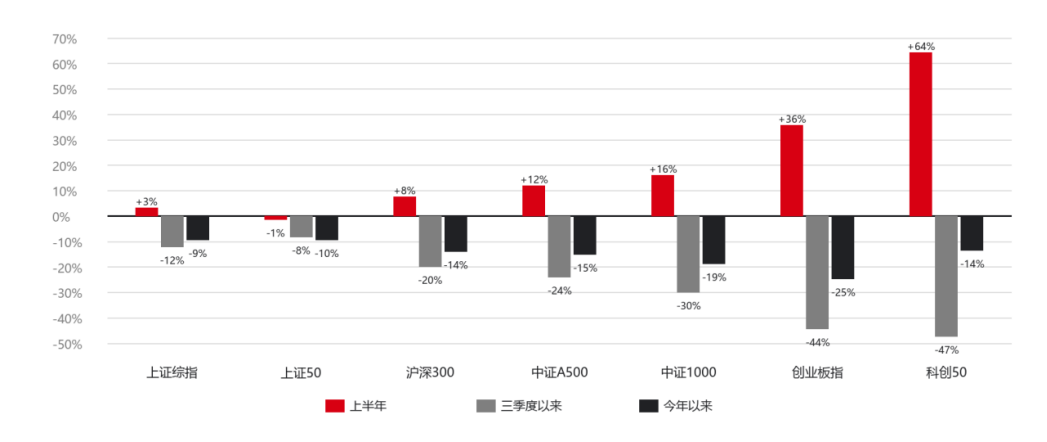
数据来源:Wind、好买基金研究中心整理;上半年为2025年末至2026年6月30日,三季度以来为6月30日至10月30日,今年以来为2025年末至10月30日。
这意味着,二季度可能已经成为本轮企业盈利增速的阶段性高点。
盈利增速的回落,也为下半年的市场调整提供了一种基本面解释。
此前,市场按照相对乐观的盈利预期进行定价,当实际盈利表现不及此前的高增长预期时,估值自然需要重新寻找平衡。
不过,仅用盈利变化解释市场波动,显然还不够。
一个值得注意的现象是:创业板三季度盈利仍保持正增长,但同期股价跌幅却明显更大。相比之下,盈利表现并不能完全解释指数之间的市场表现差异。
创业板与科创50的业绩增速和市场表现背离
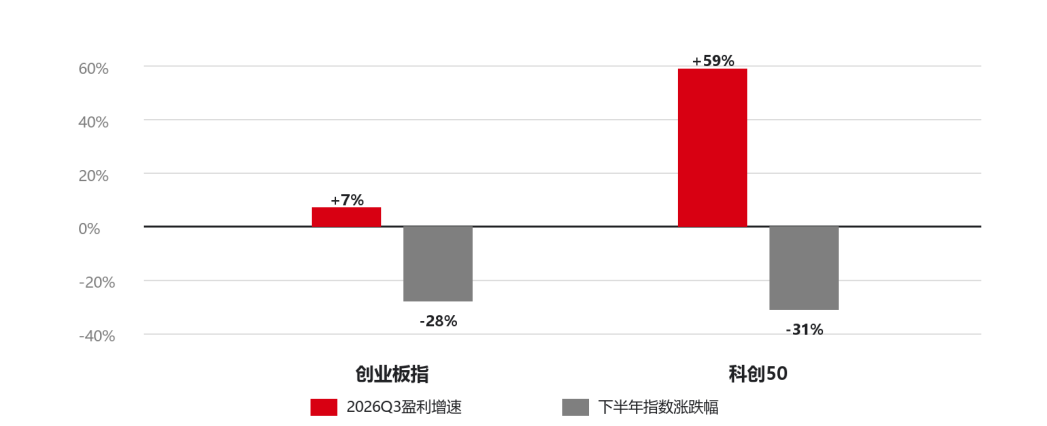
数据来源:Wind、用户提供材料,好买基金研究中心整理;指数涨跌幅为2026年下半年截至10月30日。
这背后还涉及科技板块持仓集中、交易拥挤以及资金集中撤离等因素。尤其是在前期科技行情积累了较大涨幅之后,持仓结构的变化可能进一步放大市场波动。
因此,好买基金研究中心认为,此轮调整并非单纯由三季报业绩不佳引起,而是盈利预期、估值水平与资金仓位共同调整的结果。
盈利增长越来越集中,哪些行业真正贡献了增量?
如果说全市场盈利增速回落反映的是整体趋势,那么行业之间的差异,则揭示了这份三季报更值得关注的部分。
31个申万一级行业中,前三季度归母净利润保持正增长的有15个,出现下降的有16个。
行业盈利增量高度集中于少数方向
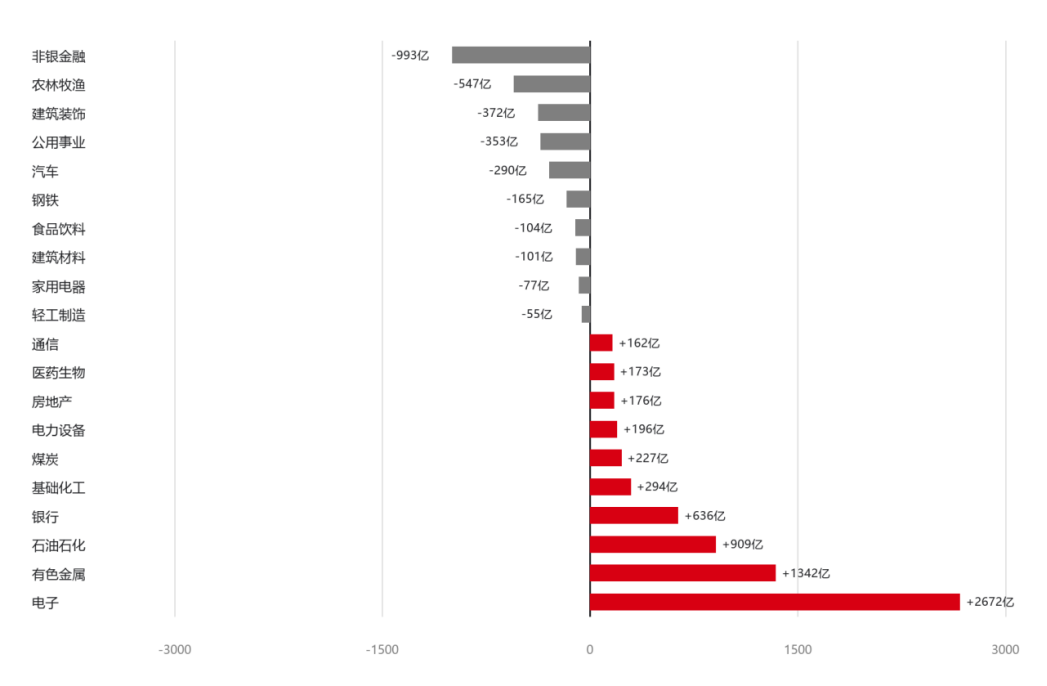
数据来源:上市公司三季报、Wind、好买基金研究中心整理;为2026年前三季度归母净利润较上年同期的增减额,展示正、负贡献各前十行业。
盈利增长与下滑的行业数量几乎各占一半,但真正拉动全市场盈利增长的,却集中在少数几个方向。
好买基金研究中心发现,其中,电子行业前三季度归母净利润同比增长约181.6%,有色金属增长87.8%,商贸零售增长52.4%。此外,计算机、石油石化和国防军工的盈利增速也超过30%。
这些行业的增长背后,有着不同的产业逻辑。
电子行业的高增长,主要来自AI算力产业链、存储以及新增龙头公司的贡献;有色金属受益于价格上涨与供需关系改善;商贸零售则包含低基数和部分企业经营修复的因素。
它们共同构成了本轮企业盈利增长中最重要的增量来源。
另一批行业虽然增速没有那么突出,但也实现了正增长。
煤炭、基础化工、电力设备、医药生物和通信均保持盈利增长。其中,煤炭和化工更多受到产品价格与供给约束支撑;电力设备内部,储能、电网设备等细分领域仍有结构性亮点;医药生物和通信的盈利增速虽然不算突出,但相较中报延续改善。
银行则是另一个值得关注的方向。前三季度盈利同比增长约3.8%,增速并不算高,但凭借约1.75万亿元的利润规模,为全市场盈利总量提供了重要支撑。
增长的另一面,是部分传统行业仍然面临压力。
食品饮料、家用电器、汽车和社会服务等行业,反映出内需修复仍然偏慢;建筑装饰、建筑材料和房地产继续受到地产链收缩的影响;钢铁行业盈利下降约75.9%,农林牧渔整体由盈转亏,降幅超过100%。非银金融则受到三季度权益市场调整和保险利润波动的拖累。
由此来看,三季报并不是所有行业都在变差,而是行业之间的盈利表现出现了更大的差距。
少数高景气行业贡献了主要利润增量,多数行业的盈利增长斜率则有所放缓。市场的机会,正在从普遍性增长转向更具体的产业与企业。
行业之间的盈利分化,也带来了另一个问题:哪些行业的增长已经反映在估值中,哪些行业仍有预期差?
申万一级行业盈利增速与近10年PE分位
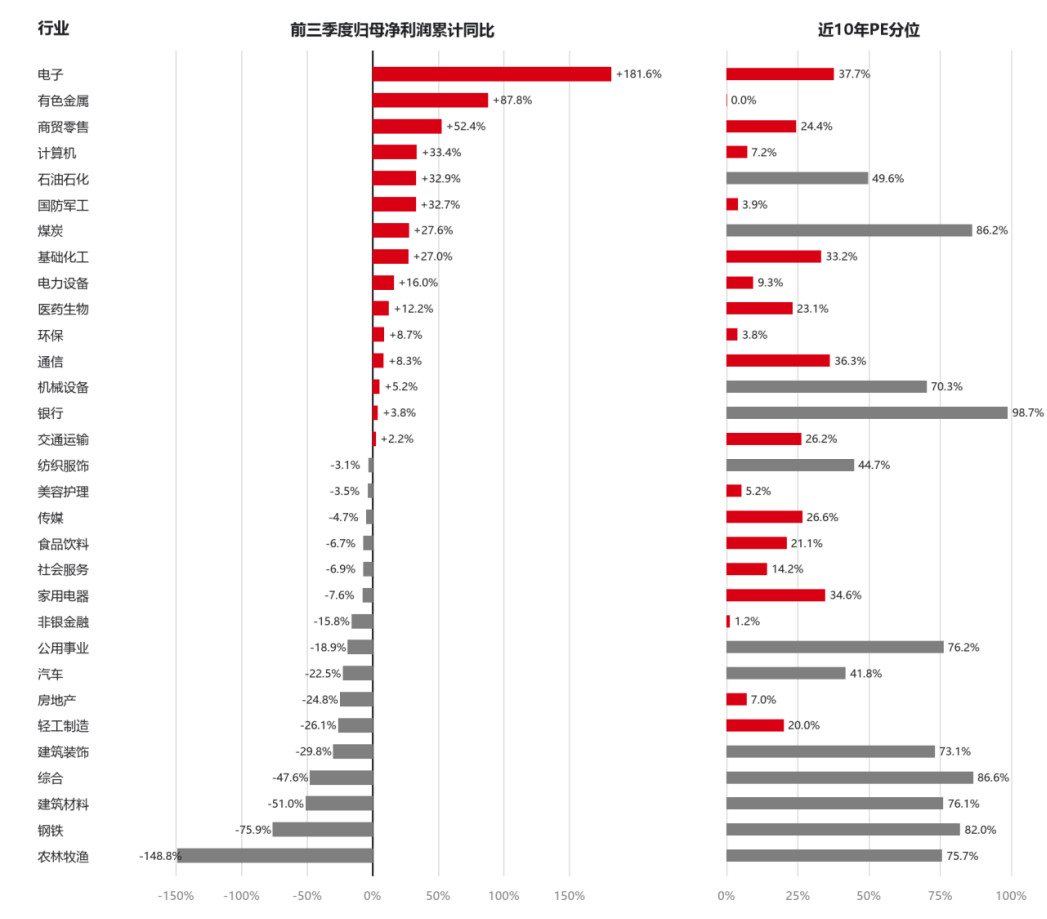
数据来源:上市公司三季报、Wind、公开资料、好买基金研究中心整理;盈利增速为2026年前三季度归母净利润累计同比,PE分位为2016年11月1日至2026年10月30日PE(TTM,剔除负值)历史分位。
申万一级行业区间涨跌幅
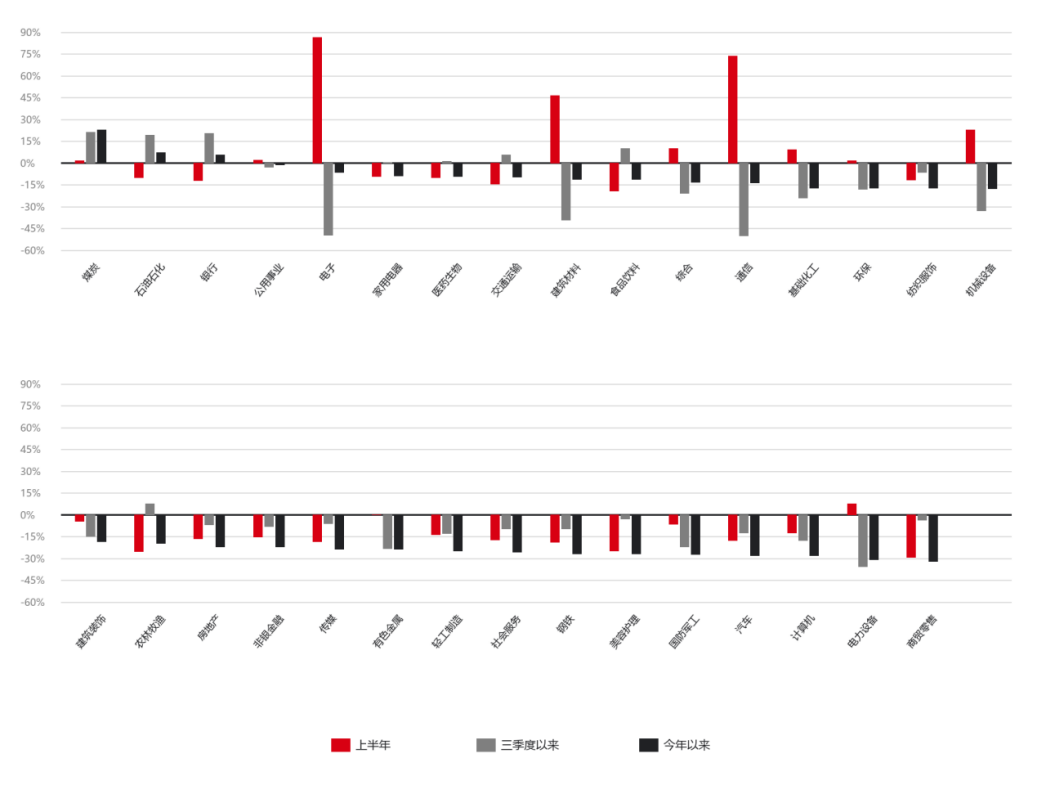
数据来源:Wind、好买基金研究中心整理;上半年为2025年末至2026年6月30日,三季度以来为6月30日至10月30日,今年以来为2025年末至10月30日。
从估值来看,盈利增速最高的电子行业,PE历史分位约38%,已经回到过去十年的中等区域。
有色金属、计算机、电力设备和国防军工的PE分位相对较低。一方面,利润快速增长在一定程度上压低了静态估值;另一方面,市场也在对未来增长的持续性进行定价。
与之相对,银行、煤炭、钢铁、建筑材料和公用事业的PE分位偏高。这并不意味着这些行业的绝对估值一定昂贵,而是其当前估值相较自身过去十年的水平已经不低。
因此,好买基金研究中心认为,判断一个行业是否具有配置价值,不能只看盈利增速,也不能简单依据PE历史分位高低做判断。利润所处的周期位置、现金流质量以及未来增长的可持续性,同样重要。
低估值不等于低风险,高景气也不意味着估值一定过高。真正需要关注的,是盈利增长与估值之间能否形成合理匹配。
公募基金正在调整持仓:减持科技,不等于离开科技
企业盈利的变化之外,机构投资者的选择同样值得关注。
从2026年三季度主动权益基金的持仓来看,一个比较明显的变化是:基金整体降低了股票仓位,也对前期较为集中的科技持仓进行了调整。
2026年三季度主动权益基金全部行业增减仓
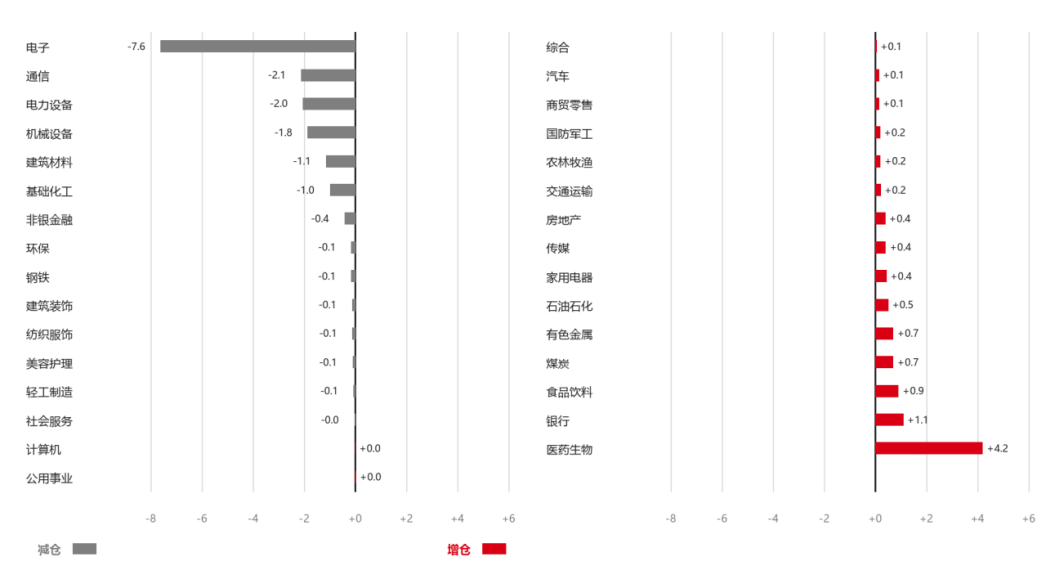
数据来源:基金定期报告、公开资料、好买基金研究中心整理;申万一级行业,按重仓股市值占比计算,单位为季度环比变动百分点。
三季度,主动权益基金股票仓位降至约81.8%,环比下降1.5个百分点。
从重仓股口径看,科技板块持仓占比下降约9个百分点,至52.7%,电子和通信是主要减仓方向。
与此同时,医药生物、银行、食品饮料、有色金属和煤炭获得增配。
这轮调仓并不是简单地从一个行业切换到另一个行业,而是组合投资思路出现了一定变化。
前期科技行情持续演绎,资金在算力等方向形成了较高集中度。随着交易拥挤度上升和市场调整,基金开始适当降低单一方向的风险敞口,同时增加对盈利修复、稳定现金流以及其他低仓位行业的配置。
换句话说,组合正在从相对集中的科技主线,转向科技、医药、消费、红利和资源等多个方向共同参与。
但这里有一个容易产生误解的地方:公募基金减持科技,并不意味着科技投资逻辑已经结束。
从持仓数据看,科技仍占主动偏股基金重仓股市值的一半以上,超配程度也仍处于历史高位。与此同时,电子依然是全市场最重要的盈利增量来源之一。
因此,更准确地说,基金正在降低科技板块的持仓集中度,而不是全面放弃科技。
此前,资金对科技板块的配置,更多体现为对整个产业趋势的广泛参与。经过一轮行情和调整之后,市场可能会更加关注具体企业的订单、现金流和盈利兑现能力。
好买基金研究中心认为,这也意味着,科技投资的重点可能从广泛押注产业贝塔,逐渐转向对细分环节和个股基本面的筛选。
至于医药、消费和周期等方向能否持续承接资金,还需要观察其盈利改善能否从低基数或价格因素,进一步转化为收入与现金流的持续增长。
短期风险释放,不代表中长期风险已经出清
回到市场本身。
经历了此前一轮快速调整,市场的交易结构也在发生变化。
从成交数据来看,头部科技股的成交集中度已经从此前的极端水平回落;从基金持仓来看,机构也在三季度主动降低科技配置,前期较为集中的持仓风险有所缓解。
市场成交集中度的长周期变化
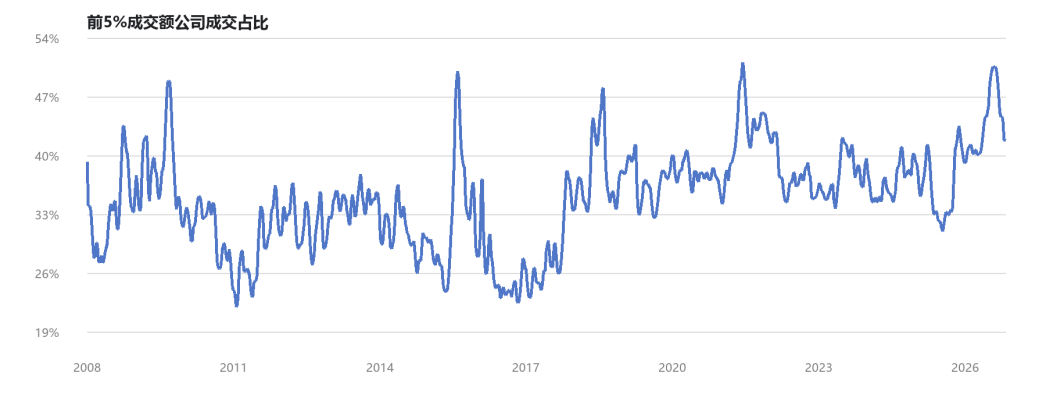
数据来源:好买基金研究中心整理;指标为前5%成交额公司成交占比,长周期曲线根据原始图表重绘。
这意味着,此轮调整已经释放了部分交易拥挤带来的压力。
尤其是部分科技行业依然保持盈利增长,估值分位也出现明显下降,短期市场具备一定的技术性反弹条件。
不过,短期风险释放与中长期趋势反转,是两个不同的问题。
从更长的周期来看,好买基金研究中心认为后续仍有三个关键变量值得持续跟踪。
第一,企业盈利增速是否会进一步下行?
三季度盈利回落究竟只是阶段性波动,还是意味着本轮盈利周期已经发生转向,需要结合后续季度的企业盈利表现继续观察。尤其是目前仍然保持较快增长的行业,能否延续盈利改善,将直接影响市场对未来增长的判断。
第二,AI产业的资本开支能否真正转化为企业利润?
AI仍然是当前市场最重要的产业主线之一,但产业投入与企业盈利之间并不能简单画等号。后续需要关注AI相关资本开支能否持续转化为实际收入、利润以及经营现金流。只有当产业投入逐步兑现为商业回报,相关企业的长期增长逻辑才能得到更充分的验证。
第三,资金能否从被动减仓转向主动回流?
三季度的机构调仓,一方面反映了对前期拥挤交易的修正,另一方面也体现出组合配置思路的变化。后续市场能否形成新的趋势,不仅取决于资金是否重新进入市场,也取决于资金会以怎样的行业结构和持仓方式参与。
创业板三轮大跌的阶段特征对比
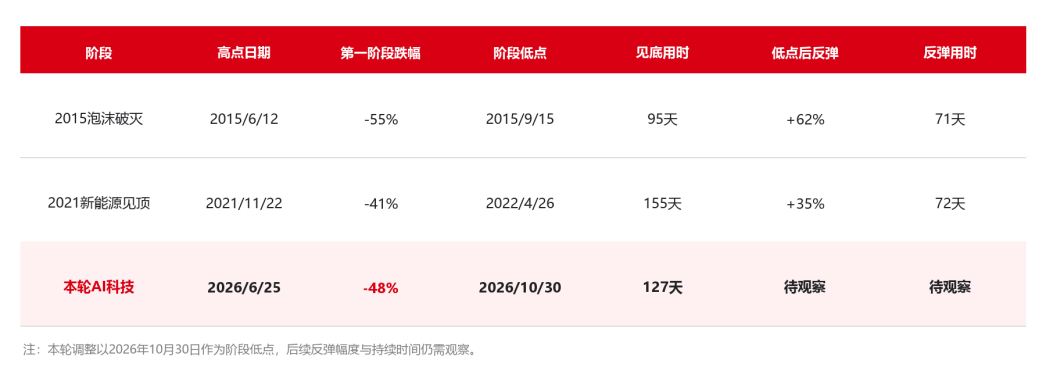
数据来源:Wind、好买基金研究中心整理
总体而言,2026年三季报呈现出一个比较清晰的信号:全市场盈利增长有所放缓,但行业之间的分化正在加大;科技依然是重要的盈利增长来源,但机构持仓开始从高度集中走向再平衡。
对于投资者而言,这并不意味着需要简单地在科技与非科技之间做出选择。
短期市场可能仍处于高波动的修复阶段,而中长期的投资机会,则需要等待盈利预期、估值水平与资金结构重新形成更好的匹配。
市场的每一次调整,都会重新检验此前的投资逻辑。比起追逐短期资金的流向,更重要的是看清企业盈利从哪里来,以及这种增长能否持续。
关于「好买基金研究中心」 <<
好买基金研究中心隶属于好买财富体系,是由旗下各持牌机构核心研究力量共同参与的专业研究平台。历经近二十年发展,汇聚了来自公募基金、私募基金及全球资产配置等多业务线的研究骨干。不同背景的研究骨干在统一的长期投资理念与方法论下,持续输出高质量研究成果。
研究团队成员大多具备硕士及博士学历,超过三分之一拥有海外学习或工作经历。长期深耕基金及资产管理机构研究,年均实地调研逾千次,年产出研究成果近百万字。覆盖宏观、策略、基金池、量化、投研系统等多维度研究链路。由此,既具备强大的研究广度,也拥有可追溯、可归因的研究深度,形成了行业最具权威的投研数据库之一。
独创 “4P3 性” 基金筛选模型,以 People(管理人)、Portfolio(投资组合)、Process(决策流程)、Performance(业绩表现)四个维度为主轴,叠加一致性、稳定性、有效性三项定量标准,实现对基金管理人进行 360° 尽调。该方法论在实战中不断迭代升级,已成为基金筛选与组合构建的核心工具,并被众多机构视为行业标准。
投资有风险。基金的过往业绩并不预示其未来表现。基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。相关数据仅供参考,不构成投资建议。投资人请详阅基金合同等法律文件,了解产品风险收益特征,根据自身资产状况、风险承受能力审慎决策,独立承担投资风险。
重要提醒:
本文版权为好买财富所有,未经许可任何机构和个人不得以任何形式转载和发表。
