
今年股市行情较为复杂。上半年,股票策略继续展现出较强的收益弹性,而下半年,市场波动则再次告诫投资者股票策略的潜在风险。
股票价格是企业盈利与市场预期多重映射后的结果,两者均有较大的不确定性,所以股价起伏有时可能较剧烈。
布局股票资产,我们既要以长期的视角审视其收益潜力,也要以合理的手段管控其短期波动。
提到分散股市风险,以债券为代表的稳健型资产是常见选项。但是,随着国内广谱利率下行,越来越多的投资者开始寻求更具性价比的选择。这一过程中,CTA产品与多策略产品受关注度持续提升。尤其是下半年股市波动加大之际,资金正加速涌入CTA与多策略。
CTA过往我们多次介绍过,管理人通过交易期货攫取绝对收益。由于商品期货是CTA的主要收益来源,所以CTA的收益走势往往独立于股票和债券资产,这赋予了其独特的配置意义。而风控与交易能力突出的CTA管理人,长期收益潜力与风险收益性价比也具有较强的竞争力。
多策略产品的定位与CTA类似,都是介于股票和债券之间,偏平衡型的投资工具。但多策略的内涵与构成还要更丰富些。接下来,我们就具体介绍下多策略产品。
多策略内涵
多资产,资产择时,追求收益增强
所谓多策略,其实并没有严格的定义,规定多策略具体的构成。广义上讲,如果管理人将多种有效策略组合在一起,汇集多个低相关性回报流,那这种产品都可归类为多策略。
一般而言,多策略产品的收益来源可以分为以下三种:
一、各大类资产的系统性收益
管理人多元配置股票、债券、大宗商品等各类资产,分散风险的同时也有机会获取多类资产长期的系统性收益。
二、资产择时收益
管理人基于宏观研判,进行大类资产择时,获取超额收益。多策略管理人的投研团队根据市场环境及历史经验,有时也配合量化模型,进行大类资产择时,比如阶段性增持股票或大宗商品,力求获取资产择时超额。
三、细分资产的主动管理超额
多策略管理人同时也会在细分资产内部发挥投研优势,进一步挖掘超额收益。比如可以通过量化投资的方式构建沪深300指增、中证500指增、商品CTA等等子策略,也可以通过主观投资的方式精选个股,进一步挖掘细分资产的超额收益。
可以看出,多策略产品的收益来源广泛,产品类型也较多,管理人可以结合自身优势,进行大类资产组合、资产择时、超额收益增厚,凭借投研优势与风控优势,提供有竞争力的风险调整后收益。
从风险收益特征上看,由于多策略底层往往涉及多资产配置与资产择时,所以攻守更显均衡,波动或介于股票多头策略与纯债策略之间,若管理人有能力创造较好的风险收益性价比,收益空间或也不小。
以下,我们再结合具体案例,看看多策略产品的业绩特征。
多策略案例一
精选个股+股指期货择时
多策略的底层子策略不一定要很多,只要管理人在特定领域具有优势,并将相应策略有效组合,都有能力构建出具有竞争力的多策略产品。
比如某管理人具有较强的主动选股能力和成熟的股指期货仓位管理体系,将主动选股与股指择时复合起来的多策略产品,实现了较好的历史业绩。
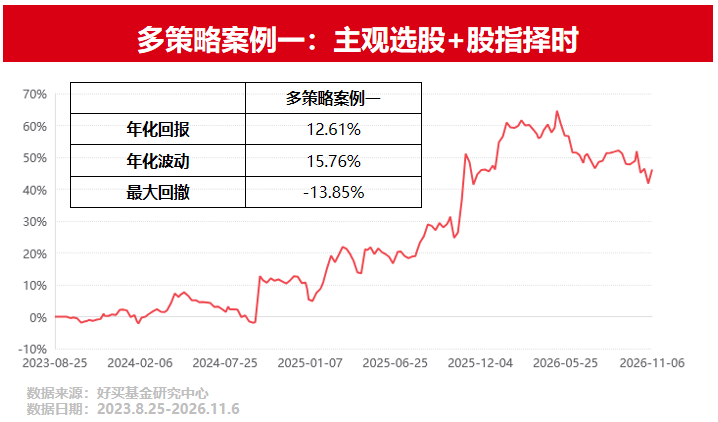
2023年8月到2026年11月的三年多时间里,该多策略实现了12.61%的历史年化回报,期间年化波动15.76%,最大回撤-13.85%。
在今年7月以来的股市调整中,该多策略也展现出了较强的抗压能力,回撤不到15%,显现出了多元策略组合在回撤控制与风险收益性价比上的优势。
看该多策略产品的底层,子策略主要分为两类:
一、主观选股策略:挖掘成长股的投资机会,从长周期维度,做好行业层面与公司层面的研究,从公司治理结构与管理层能力、核心产品与服务竞争力、研发投入与创新能力等多个角度,评估公司质地。
基于行业空间与增长潜力、行业竞争格局与壁垒、上下游产业链情况和竞争对手横向对比,确认公司成长空间。
结合估值与业绩增速、股价历史走势与估值波动和宏观周期与行业周期的共振把握投资机会。
多维度、全方位深度评估,挖掘具备长期投资价值的标的,做好自下而上的选股。
二、股指期货仓位管理:建立自主的市场波动率模型,运用股指期货平滑市场系统性波动,控制组合回撤。
两类策略复合下来,该多策略产品力求在股市低波动时期,凭借精选个股的能力累积超额收益;在股市高波动阶段,发挥好股指期货仓位管理策略,控好组合波动。不把预判股市方向作为获取收益的主要手段,而是在市场短期发生重大变化时,在控制风险的基础上捕捉机会。
如果投资者觉得纯多头的股票策略波动较大,或是希望寻求一些攻守更平衡的投资选项,那该多策略或是一个参考。
多策略案例二
资产配置+优选基金
提到多策略布局,近年来,一类产品的热度也在持续提升,那就是资产配置FOF。
资产配置FOF践行多资产多策略的布局思路,FOF管理人根据不同的风险偏好定位,划定大类资产的配比中枢,在各类资产内部覆盖尽可能多的低相关性优质策略,而后凭借基金投研与筛选经验,优选底层标的,并适时进行资产再平衡、战术性资产轮动进一步增厚收益。
有竞争力的资产配置FOF或能在各类资产的系统性收益之上,通过优选策略、精选标的、战术择时、有效再平衡等多重手段增厚收益,最终做好长期的回撤控制与收益创造。
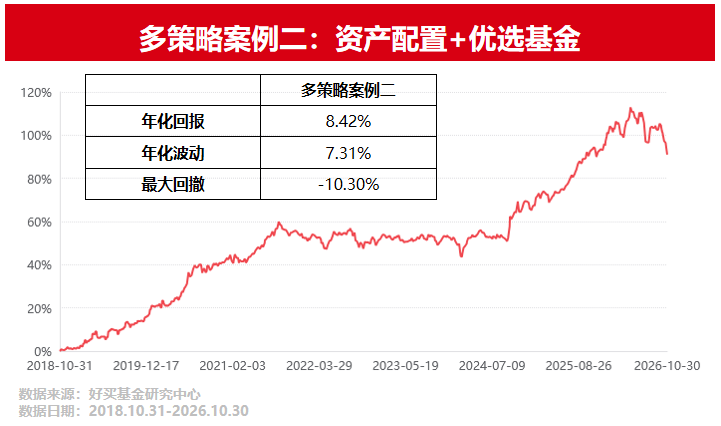
以上展示了某资产配置FOF自2018年11月到2026年10月的业绩走势,8年时间里,该资配FOF实现了8.42%的历史年化回报,期间年化波动7.31%,最大回撤-10.30%,在控好回撤的基础上,较好的实现了长期收益的复利累积。
在今年7月以来的股市波动中,该资产配置FOF也较好的控制了回撤,守住了收益成果。可见,通过多资产多策略的分散布局,以及对底层基金产品的专业评估和筛选,资配FOF有能力在控好波动的基础上,实现有竞争力的长期业绩。
总结以上,近期股市波动加大,再次提醒我们市场的变化莫测以及合理承担风险、有效控制波动的重要性。
而从攻守平衡与风险收益性价比的角度出发,多策略产品或是值得重点关注的一类投资工具。无论是精选个股+股指择时的策略组合,还是多资产布局的资配FOF,经验丰富的管理人或能凭借有效的策略搭配与主动管理能力,创造有竞争力的回报流。
投资环境充满变化,不确定性较多之际,也正需要我们发现更多选项,用好各类工具,提升财富管理的效率和质量。
投资有风险。基金的过往业绩并不预示其未来表现。基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。相关数据仅供参考,不构成投资建议。投资人请详阅基金合同等法律文件,了解产品风险收益特征,根据自身资产状况、风险承受能力审慎决策,独立承担投资风险。
重要提醒:
本文版权为好买财富所有,未经许可任何机构和个人不得以任何形式转载和发表。
