
近期美国中期选举靴子落地,政策预期层面的变化再次加大了市场波动。
11月5日,美股三大指数均创下2025年4月以来最大日跌幅,VIX指数飙升,市场恐慌情绪升温。
受此影响,11月6日亚太股市波动也有所加大,A股也受到了一定影响。
那么,如何看待美国中期选举带来的新变数呢?如何看待美股的机会和风险?当前又该如何应对呢?接下来,我们就具体分析下这些问题。
政策预期改变,美股波动加大
近期美股波动是三重因素叠加的结果,一是中期选举引起的政策预期变化,二是AI产业逻辑层面的疑虑,三是市场交易结构与流动性环境的影响。
一、波动直接诱因:中期选举改变AI监管的政策预期
11月3日美国中期选举中,民主党“横扫”国会参众两院,并在多个州取得关键胜利。市场随即意识到AI基础设施的扩张可能面临政策的不确定性。
民主党在得克萨斯、俄亥俄等数据中心重镇取得突破,市场担忧更严格的审批和地方限制将延缓AI数据中心的建设步伐。
若数据中心因审批受限而建设放缓,芯片产能将相对过剩,存储芯片靠供需缺口支撑的价格可能失去基础。政策预期改变直接动摇了此前支撑AI板块估值的假设。
二、产业层面原因:AI投资逻辑从叙事驱动转向盈利检验
美国中期选举之所以能引发如此剧烈的反应,根源在于市场对AI板块的投资逻辑疑虑加深。在政策变局到来之前,AI交易的脆弱性已在财报季有所暴露。
截至11月初,美股已有五家大型科技公司公布财报,其中亚马逊、Alphabet和Meta的单季度自由现金流均为负。巨额AI资本开支正在实质性消耗科技巨头的现金。
投资者开始担忧巨额投入能否兑现为匹配的收益。AI交易正进入到检验商业化回报的阶段。
三、流动性与交易结构:加息环境压制科技股估值
货币政策层面,美联储的加息动作与利率上行趋势压制了股市估值,对于依赖远期现金流的成长型科技股而言,利率上升意味着其估值分母端的贴现率提高。
另外,此前AI交易仍趋于拥挤,一旦出现波动,流动性层面的问题也可能放大波动幅度。
那么,在美股波动加大之际,又该如何看待后续的变化和影响呢?市场短期情绪演绎有些过度,后续美股大幅调整的系统性风险或有限,且长期机会仍值得关注。
美股后续展望,系统性风险或有限
虽然美股短期波幅较大,也容易让人感到恐慌。但从以上分析也可看出,引起市场波动的因素主要是预期层面、情绪层面的变化,在企业盈利未发生实质性改变且流动性环境未出现巨大问题的背景下,美股的系统性风险或有限。
首先,虽然中期选举结果改变了政策预期,但从实际政策推行来看,或仍具有较大不确定性与时滞。
即便中期选举民主党拿下两院,2027—2028年美国国会或仍难以持续推出新的重大立法,政策变化更多或还是通过总统行政措施、司法裁决及美联储货币政策等路径体现。因为参议院的普通法案需要60票才能结束辩论、进入表决,而两党目前均未达到60席。
中期选举的结果更多体现在国会对总统的制衡能力上。民主党拿下两院,主要会在政府拨款和债务上限这两类“必须通过”的法案上获得更多谈判筹码,同时还可以通过参议院的人事确认权,否决总统提名的美联储理事和联邦法官。
所以,虽然民主党拿下两院后短期政策呼声较高,但具体落地路径尚不清晰。
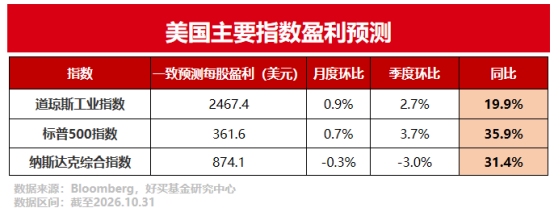
其次,即便AI产业监管政策有所变化,其最终对企业盈利的影响也颇为复杂且尚难定论。而美股当前更清晰和明确的趋势是,整体盈利仍然非常强劲。截至10月底,标普500指数一致预测每股盈利同比增速高达35.9%。
最后,从流动性层面看,维护金融市场稳定同样是美联储的重要职责之一,后续若美股市场波动加大,美联储或也有相应的维稳举措出台。另外,中期选举后,民主党或更偏向于结束地缘僵局,近期油价已有所回落,若带动通胀降温,进而缓和美联储货币紧缩,则对美股市场反而是一大有利因素。
总结来看,虽然近期美股波动加大,但主要受政策预期和市场情绪影响,而实际的政策变化以及对企业盈利的影响未必如市场预想的那么悲观。且美股企业盈利仍然强劲,地缘局势和高油价的局面也正迎来改观。虽然短期波动加大,但美股长期机会仍值得关注。
投资层面看,市场短期的预期和情绪变化极难预知,投资时,我们更应有一个明确的锚点,这个锚点可以是一个符合自身风险偏好的合适合理的资配组合。
目前,国内投资者对全球股票的配置比例普遍偏低,此前美股持续上涨,也容易让人恐高。近期的回调恰好提供了一个优化资配组合的机会。若投资者组合中美股配比低于配置目标,那在近期的美股波动中,可以关注布局机会,优化投资组合。
涨涨跌跌是市场常态,短期的情绪变化与政策变数极难预知。但如果我们能树立正确的投资观,构建合理的资配组合,在市场波动中,保持理性与客观,把握调仓机会,不断优化投资组合,我们或能穿越市场短期起伏,实现更理想的长期投资成果。
关于「好买基金研究中心」 <<
好买基金研究中心隶属于好买财富体系,是由旗下各持牌机构核心研究力量共同参与的专业研究平台。历经近二十年发展,汇聚了来自公募基金、私募基金及全球资产配置等多业务线的研究骨干。不同背景的研究骨干在统一的长期投资理念与方法论下,持续输出高质量研究成果。
研究团队成员大多具备硕士及博士学历,超过三分之一拥有海外学习或工作经历。长期深耕基金及资产管理机构研究,年均实地调研逾千次,年产出研究成果近百万字。覆盖宏观、策略、基金池、量化、投研系统等多维度研究链路。由此,既具备强大的研究广度,也拥有可追溯、可归因的研究深度,形成了行业最具权威的投研数据库之一。
独创 “4P3 性” 基金筛选模型,以 People(管理人)、Portfolio(投资组合)、Process(决策流程)、Performance(业绩表现)四个维度为主轴,叠加一致性、稳定性、有效性三项定量标准,实现对基金管理人进行 360° 尽调。该方法论在实战中不断迭代升级,已成为基金筛选与组合构建的核心工具,并被众多机构视为行业标准。
投资有风险。基金的过往业绩并不预示其未来表现。基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。相关数据仅供参考,不构成投资建议。投资人请详阅基金合同等法律文件,了解产品风险收益特征,根据自身资产状况、风险承受能力审慎决策,独立承担投资风险。
重要提醒:
本文版权为好买财富所有,未经许可任何机构和个人不得以任何形式转载和发表。
