
速览全球财经大事!
全球市场表现回顾
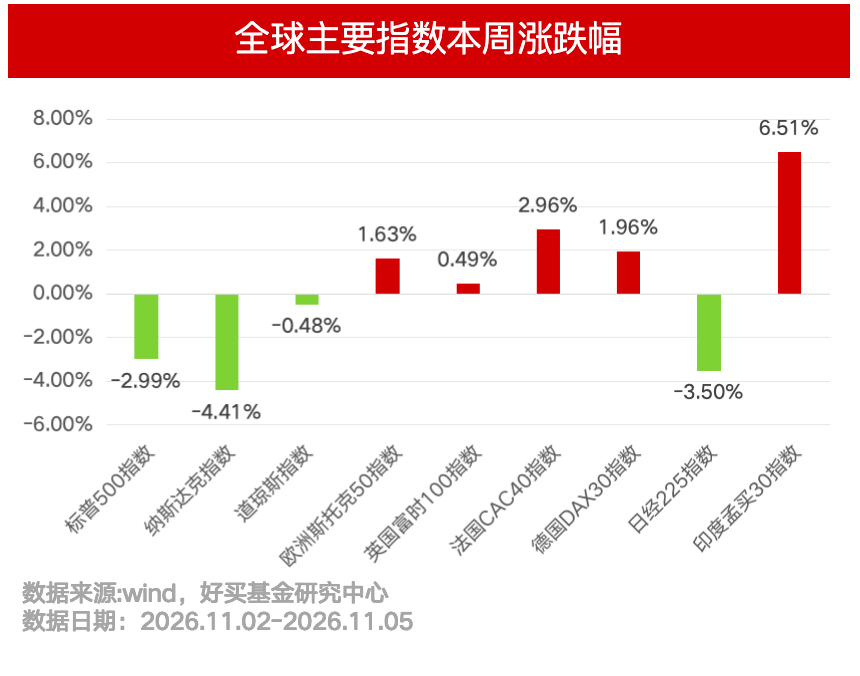
(一)美股市场:中期选举落地,美股波动加大
美国中期选举结果落地后,周三市场风险偏好有所回升,但周四科技股出现抛售,纳指跌幅扩大,标普500与道指也同步收跌。
值得关注的是,AI交易内部正出现明显分化。市场预期数据中心建设可能面临更严格的监管,AI产业链相关股票普遍承压,数据中心运营商及相关供应商遭遇抛售。AI投资逻辑正从追逐算力扩张转向审视资本回报,后续产业链盈利兑现及AI投资可持续性仍是市场焦点。
(二)欧洲股市:板块轮动升温,经济复苏仍显分化
本周欧股延续反弹,但上涨动力出现变化。银行股与清洁能源板块表现突出,芯片企业业绩指引改善也带动科技股回暖,市场资金呈现多板块轮动特征。不过,欧洲经济修复仍不均衡,德国零售销售意外下滑,法国制造业PMI再度落入收缩区间。市场反弹尚未获得全面基本面支撑,后续需关注经济数据能否改善。
(三)日本股市:连续回调,加息预期压制估值
本周日经225指数收跌。
市场对日本央行12月加息的预期持续升温,9月核心通胀升至3.2%,明显高于2%的政策目标,强化了这一判断。日元利率上行预期对高估值科技权重形成压制。
(四)印度股市:外资回流叠加财报改善,市场情绪升温
本周印度孟买30指数涨幅明显,周内连续四个交易日收涨并创出阶段新高。印度史上最大IPO——Jio Platforms上市后的财富效应仍在释放,本土资金持续流入。
资金面上,海外投资者出现回流迹象,外资连续多个交易日转为净买入。与此同时,全球AI交易出现轮动,印度市场的相对吸引力有所提升。
(五)美债市场:收益率震荡调整,长端利率有所回落
本周美债收益率先升后降,10年期收益率一度升至4.96%左右,随后回落至4.89%左右。美国中期选举结果落地,国会制衡预期增强,市场对财政扩张的担忧有所缓和,叠加油价回落,长端债券获得支撑。
美联储虽维持利率不变,但仍强调通胀偏高,且将经济增长判断上调至“强劲扩张”,短端利率因此仍受政策预期约束,长短端走势有所分化。
全球对冲策略跟踪
(一)管理期货(CTA):商品与金融市场波动加大,趋势延续性面临考验
本周国际油价持续回落,布伦特原油跌破每桶100美元,黄金也受到风险偏好变化影响。商品、利率及汇率市场出现较大波动,为趋势跟踪策略创造交易机会;但部分品种价格反转较快,短期趋势信号可能反复,策略表现更依赖仓位调整与风险控制。
(二)股票多空:个股分化加剧,选股机会凸显
本周全球股市反弹,但科技股表现分化,AI资本开支与盈利兑现能力成为市场重新定价的焦点。指数回暖并未消除个股差异,做多业绩兑现能力较强的公司、做空估值与基本面背离标的,仍是策略的重要机会。
(三)事件驱动:中期选举落地,政策事件影响资产定价
美国中期选举结果逐步明朗,市场围绕国会制衡、财政扩张及AI监管的预期重新定价。与此同时,地缘局势变化推动油价快速下行,相关政策与事件对能源、科技及金融板块形成差异化影响,事件驱动策略的机会更多来自个股和行业层面的定价差异。
全球财经要闻前瞻
(一)美国10月CPI即将公布
美国将于11月10日公布10月消费者价格指数(CPI),市场重点关注整体及核心通胀的环比变化,以及能源价格向其他商品和服务价格的传导。此前美国9月CPI与核心CPI同比均有所回升,通胀黏性仍是货币政策的重要约束。若本次数据继续偏强,可能强化市场对美联储维持限制性利率的预期。
(二)美国10月PPI即将公布
美国将于11月13日公布10月生产者价格指数(PPI),重点关注能源、商品及服务价格变化,判断企业端成本压力是否持续。PPI能够反映生产环节价格变化,并为观察后续消费端通胀提供参考。若上游价格持续走高,可能增加企业成本压力,也会影响市场对美国通胀走势及美联储政策路径的判断。
