
速览全球财经大事!
全球市场表现回顾
(一)美股市场:财报季开启,科技股波动加大
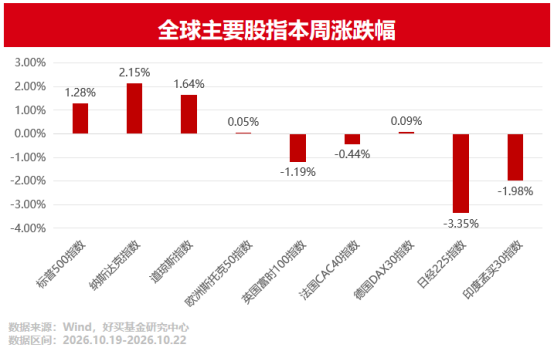
本周美股财报季开启,科技股波动加大。美股市场整体仍延续震荡格局,但定价重心从“利率政策”转向“AI产业逻辑”。
三季报业绩方面,超微电脑业绩超预期,驱动AI半导体相关个股企稳回升。但特斯拉下调资本开支指引再一次引发了市场对AI产业景气度的质疑,科技股波动显著加大。
整体而言,财报季美股内部分化与波动均有所加大,后续市场焦点或仍是AI产业的最新业绩验证。
(二)欧洲股市:整体企稳,内部分化
随着全球债券收益率冲高态势有所缓和,欧洲股市有所企稳。但市场内部分化同样明显,国防股与部分科技股表现较强,部分消费股业绩不及预期,股价有所调整。
欧洲股市当前面临的核心矛盾在于利率环境与企业盈利端的力量制衡。在AI叙事中,欧洲更多处于设备与材料的上游位置,受全球资本开支周期的影响较大,内需层面的驱动力则较弱。
(三)日本股市:有所调整,但外资持续净流入
日本股市近期表现较弱。回调的原因,一是日元升值压制了出口导向型企业的盈利预期。二是国内政治层面的不确定性进一步放大了市场波动。
与此同时,从资金面看,外资仍在持续流入日本市场,2026年1-10月,外资累计净买入金额已近9万亿日元。
整体来看,日本股市短期或仍将处于“日元汇率——利率环境——AI周期”三重变量的拉扯之中。
(四)印度股市:韧性较强,科技股正迎来重估
10月份以来,印度股市韧性较强,核心驱动力是科技股的价值重估。印度部分科技龙头企业的AI服务收入占比快速增长。全球投资者对印度科技资产的定价更加乐观,驱动整体市场上行。
不过,随着全球科技股波动加大,近期印度市场也受到一定波及,但印度国内机构的持续买入仍是印度市场的主要支撑力量。
(五)美债市场:收益率高位震荡,市场情绪有所趋稳
近期美债市场收益率上行的趋势有所减缓。尤其是9月CPI、PPI双双超预期的背景之下,美债收益率整体波动不大,显示出美债市场或正逐步企稳。
截至10月22日,CME数据显示市场对美联储10月会议维持利率不变的定价概率约为84%,加息25个基点的概率仅16%。经济学家调查中,受访者普遍预计美联储12月会再次加息,与上月调查中不到一半人持此预期形成鲜明对比。
整体而言,美联储10月“按兵不动”正逐渐被充分定价,当前利率政策的不确定性主要集中在12月。
近期10年期美债收益率高位震荡,对全球成长股的估值压力仍在,但市场的恐慌情绪有所缓和。
全球对冲策略跟踪
(一)股票多空:科技股波动加大,多空策略再承压
近期股票多空策略的业绩分化与波动再次加大。尤其是TMT科技方向的多空策略,10月累计回撤已超3%。
但全球系统性多空策略10月仍累计上涨近2%,年初至今回报率也在多空类策略中领跑。产生业绩分化的原因,是TMT方向的基本面多空策略被AI个股在多空两端同时影响的同时,系统性策略通过更分散的因子暴露和更快的仓位调整,保留了年度收益的绝大部分,体现了全球系统性多空策略的独特优势。
(二)相对价值:美债利率曲线变化,相对价值策略捕捉盈利机会
相对价值策略近一周的表现受股票市场AI叙事的影响较小,主要由美债收益率曲线的形态变化所驱动。
近期美债市场发生的关键变化是,10年期收益率与30年期收益率均有所下行,但幅度不同,收益率曲线呈现“牛平”形态,短端受政策利率锚定约束、长端受市场情绪和资金供需驱动,两者的下行幅度差本身构成了利率曲线相对价值交易的利润来源。
整体来看,相对价值策略对市场方向的依赖性较低,今年以来股市与债市的内部结构分化为相对价值策略提供了丰富的盈利机会,策略的收益优势仍然明显。
(三)宏观对冲:债市方向变化,宏观策略有所回撤
近期宏观对冲策略有所承压,风险平价、资产轮动及多资产多策略指数近一周均有所回撤,资产轮动策略调整较大。
宏观策略调整的原因与债券空头收益相关:长端美债收益率自高位回落时,此前拥挤的债券空头面临压力,而宏观策略恰恰是这类空头集中的持有者之一。
拉长时间来看,虽然宏观策略在利率上行期积累的收益在近期利率下行的过程中有所回吐,但今年以来,在宏观波动放大的环境中,具备全球利率、汇率和大宗商品交易能力的全球宏观策略仍展现出了一定的收益优势。
全球财经要闻前瞻
(一)美联储10月议息会议
10月27-28日,美联储将召开10月FOMC会议。市场对本次会议维持利率在3.75%—4.00%不变的定价已接近达成共识。
真正的信息量不在决议本身,而在声明措辞和美联储主席沃什的沟通风格。沃什已明确表示“不热衷于提供指引”,这意味着市场难以从发布会中获得关于12月路径的明确信号,利率预期将继续由数据而非前瞻指引驱动。若声明中对通胀的定性出现任何偏鹰调整,都可能被解读为给12月加息铺路。
(二)美股科技巨头三季度财报
近期美股科技巨头三季度财报将密集披露,这是检验“AI资本开支能否持续”的关键窗口。
当前市场对AI叙事的容忍度已显著收窄——收入强劲但资本开支同步飙升可能不再足以满足预期,现金流改善的可见度正在取代单纯的收入增速,成为定价的核心变量。
风险提示:投资有风险,决策须谨慎。文中观点不代表平台投资意见,内容仅供参考并不构成任何投资及应用建议。未经好买财富授权许可,任何机构和个人不得以任何形式复制、引用本文内容和观点,包括不得制作镜像及提供指向链接,好买财富就此保留一切法律权利。
