
从共振到背离,再到同步调整,中美科技股的走势分化,究竟在交易什么?
AI产业持续发展,中美科技股却没有走出相同的行情。
7月,中美科技股同步调整;8月,两者小幅反弹;到了9月,美股半导体指数上涨,A股科创50指数却继续下跌。进入10月,两者又重新转为同步调整。
同样站在AI产业发展的浪潮中,为什么不同市场的科技股,表现却有如此明显的差异?
好买基金研究中心认为,这轮行情分化,并不意味着中美对AI产业趋势的判断出现了根本性分歧。更值得关注的是,产业链上的利润分配、市场估值水平、资金与筹码结构,以及对未来利润归属的预期,正在共同影响中美科技股的定价。
从同步涨跌到走势分化中美科技股经历了什么?
先看一组数据。
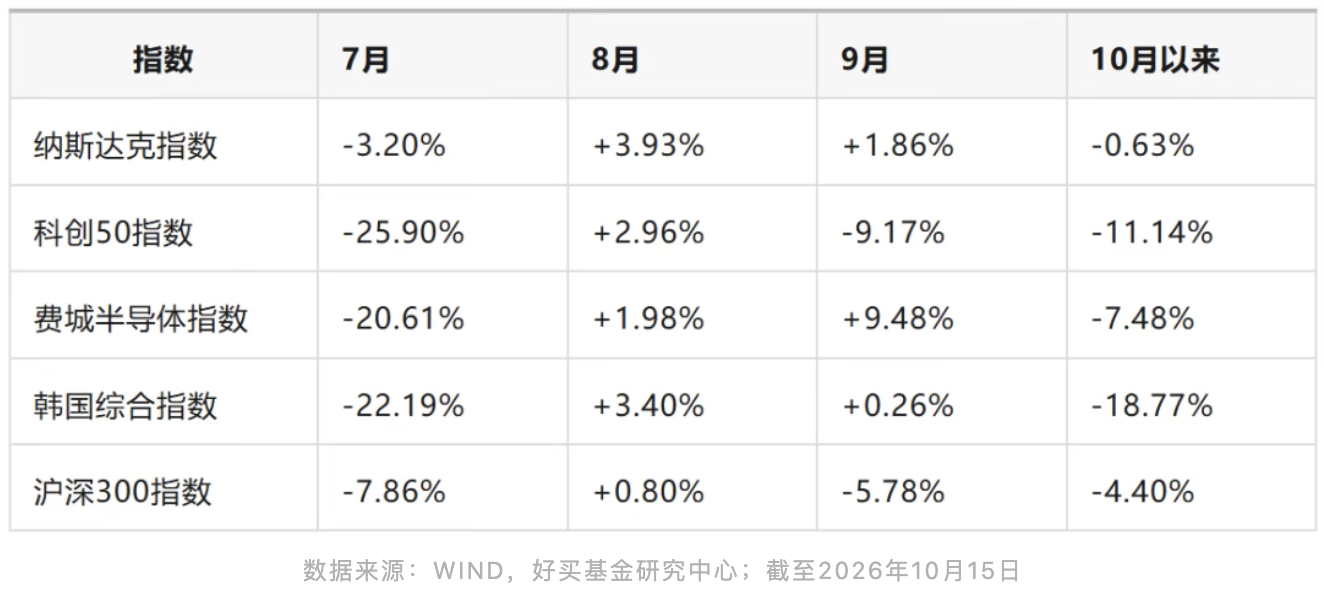
2026年7月-10月15日,中美科技股的走势经历了从同步调整、阶段性背离到重新同步的变化。
从数据中,可以看到三个值得关注的阶段。
第一阶段:7月,科技股同步调整,但A股波动更大。
7月,科创50指数下跌25.90%,费城半导体指数下跌20.61%。两者方向一致,但科创50指数的跌幅更大,反映出不同市场在资金结构和估值变化方面存在差异。
第二阶段:9月,中美科技股出现明显背离。
9月,科创50指数下跌9.17%,费城半导体指数却上涨9.48%。同样围绕AI产业展开的投资,两地市场给出了截然不同的价格反馈。
第三阶段:10月,走势重新同步,但同步下跌不等于逻辑相同。
截至10月15日,科创50指数本月下跌11.14%,费城半导体指数下跌7.48%。两者重新转为同步调整,但这并不意味着此前的分化已经消失。
要理解这种变化,不能只看指数涨跌,还需要进一步拆解:企业赚到的钱、市场愿意给出的估值,以及资金如何交易,究竟发生了什么变化?
同样受益于AI为什么企业盈利的变化不一样?
判断科技股的投资价值,首先要看AI产业发展带来的收入与利润,最终流向了产业链的哪些环节。
1. 美股科技:资本开支增长,叠加盈利预期上修
2026年第二季度,北美大型云厂商集体上调资本开支指引,AI基础设施投资仍在推进。根据好买基金研究中心整理数据显示:
亚马逊:资本开支指引提高至2200亿美元;
谷歌:资本开支指引为1950亿—2050亿美元;
微软:资本开支指引约1750亿美元;
Meta:资本开支指引为1300亿—1450亿美元。
资本开支增长,意味着云计算基础设施、AI算力等领域仍有持续的投入需求。但对于投资者而言,投入规模只是第一步,更关键的是,这些投入能否转化为收入增长和利润兑现。
纳斯达克指数2027年预期每股收益(EPS)增速,从8月末的26.3%上修至27.5%;费城半导体指数对应的预期EPS增速,则从55.6%上修至59.2%。
这意味着,相关美股科技资产的定价不仅依赖于AI产业的长期叙事,也获得了盈利预期上修的支撑。
2. A股科技:业绩弹性显著,但产业链利润率存在差异
A股同样受益于AI产业发展,相关企业的业绩增长并不弱。
2026年上半年,A股电子行业归母净利润达到2587.2亿元,同比增长195.1%;科创板归母净利润达到1448.9亿元,同比增长约438%。
这些数据说明,AI相关产业的增长正在向国内企业传导,部分领域展现出较强的业绩弹性。
但问题在于,产业景气度高,不代表产业链上每个环节都能获得相同的利润。
从产业链分工来看,美国科技企业更多分布在软件、互联网平台和半导体设计等环节,中国企业则有相当一部分集中于电子制造与组装等环节。
不同环节的商业模式、议价能力和利润率存在差异。因此,即使处于同一轮AI产业周期,企业收入和利润的增长节奏也可能明显不同。
对于投资者来说,需要区分两个问题:一是AI产业的需求是否持续增长,二是增长所创造的利润,最终由哪些企业获得。
前者决定产业空间,后者则更直接地影响企业盈利和股票估值。
美债利率走高为什么没有压制所有科技股?
除了盈利,股票价格还受到估值的影响。
可以用一个简化的框架理解:股票价格不仅取决于未来能赚多少钱,也取决于市场愿意为这些未来盈利支付多少价格。
当利率上升时,未来盈利折算到今天的价值通常会受到压制。对于盈利兑现周期较长、估值较高的科技成长股而言,这种影响尤其值得关注。
2026年第三季度,10年期美债收益率曾站上5%,创2007年以来新高。在这样的利率环境下,科技股本应面临估值压力。
但不同市场的表现并不完全相同。费城半导体指数和韩国综合指数的动态市盈率较2025年末下降约13%;标普500指数科技板块的未来12个月预期市盈率约为23倍。
这揭示了一个重要区别:利率上升带来的估值压力,并不必然转化为相同幅度的股价下跌。盈利预期的变化、估值起点和市场定价,都会影响最终结果。
当盈利预期上修足以抵消部分估值压力时,股价就可能表现出更强的韧性;反之,如果盈利增长未能兑现,而估值又处于较高水平,市场就更容易通过压缩估值来重新定价。
因此,分析科技股不能只盯着利率变化,还需要同步观察盈利预期和估值水平。
为什么A股科技股的波动更容易被放大?
如果说盈利和估值解释了中美科技股的部分差异,那么资金与筹码结构,则可能进一步放大A股的短期波动。
2026年第三季度,A股两融余额从3万亿元降至2.5万亿元,减少约15%。与此同时,全市场成交额从7月的62.09万亿元,逐月下降至9月的38.46万亿元,9月日均成交额约1.83万亿元;10月以来,日均成交额进一步降至约1.5万亿元。
这些变化意味着,市场交易活跃度有所下降,资金面和筹码结构正在发生调整。
在前期部分成长板块涨幅较大、机构持仓相对集中的背景下,一旦市场情绪转弱,获利了结可能带来进一步的价格压力:股价下跌引发减仓,减仓又加大短期卖压,成交承接不足则可能进一步放大波动。
需要注意的是,成交额下降或两融余额收缩,并不能单独证明市场已经见底或仍将下跌。但当资金活跃度下降与持仓集中、估值调整同时出现时,短期价格波动确实可能更加剧烈。
这也意味着,基本面没有立即恶化,并不代表股价不会继续调整。 在市场定价过程中,资金行为与预期变化,有时会先于企业财报反映出来。
比短期涨跌更值得关注的是AI产业链的利润分配
除了盈利、估值和筹码结构,还有一个更深层的问题:全球AI产业链的利润分配,可能正在发生变化。
过去几年,AI基础设施投资快速增长,全球产业链的多个环节共同受益。随着AI投资规模持续扩大,市场开始更加关注投入能否产生足够的回报,以及新增利润最终由谁获得。
对于美国科技龙头而言,庞大的资本开支需要未来的云服务收入、AI应用收入和其他商业化成果来支撑。随着投资进入更重视回报兑现的阶段,市场对产业链不同环节的盈利能力、议价能力和利润归属,也会提出更高要求。
这对非美科技企业提出了新的问题:即使全球AI需求继续增长,国内企业能否持续获得订单、维持利润率,并在产业链中提升议价能力?
这就要提到美国联邦通信委员会(FCC)相关制裁风险。对于直接参与美国AI产业链的中国企业而言,即便相关限制尚未最终落地,政策不确定性也可能影响市场对未来订单、业务拓展和利润空间的判断。
由此产生的股价压力,不一定源于已经发生的业绩下滑,也可能来自对未来盈利空间的重新估计。
换句话说,AI产业的长期趋势仍在,不代表产业链上的所有企业都能获得同等的增长红利。 对科技股的分析,需要从关注产业需求,进一步走向关注利润如何分配、企业能否兑现盈利,以及未来增长是否具有可持续性。
接下来应该重点跟踪哪些信号?
换中美科技股的阶段性分化,究竟会继续,还是重新走向趋同?与其简单判断哪个市场更强,不如跟踪几个能够验证产业逻辑的关键变量。
第一,北美云厂商的资本开支,能否转化为实际收入与利润。
资本开支指引反映投资意愿,但最终仍需关注AI相关收入增长、订单质量、库存及交付周期,以及投资回报能否兑现。
第二,政策与贸易限制风险是否出现实质性变化。
对于直接参与全球AI产业链的企业,政策变化可能影响订单、业务拓展和盈利预期,需要持续关注相关风险是否落地。
第三,A股AI算力产业链的盈利能否兑现。
随着三季报陆续披露,应重点观察相关企业的收入增长、利润率和订单情况,区分真实业绩增长与仅由市场预期推动的行情。
第四,美债利率及货币政策预期如何变化。
利率环境会影响成长股的估值,但其影响需要结合盈利预期综合判断,不能简单将利率上升等同于科技股必然下跌。
第五,A股资金与筹码结构是否改善。
成交活跃度、融资余额、机构持仓及市场承接能力的变化,都有助于判断短期调整压力是否缓解。
如果未来A股科技企业盈利兑现进一步改善,估值压力有所缓解,资金与筹码结构也逐步修复,相关板块就可能获得新的上涨动力。反之,如果美股科技企业的盈利预期开始下修,也不排除中美科技股重新同步调整。
结语
从7月的同步调整,到9月的走势背离,再到10月的重新同步,中美科技股的变化说明:同一条产业趋势,并不意味着相同的投资回报。
AI仍然是观察全球科技产业的重要主线,但投资者需要进一步判断,哪些企业能够将技术进步转化为收入,哪些企业能够将收入转化为利润,以及当前股价是否已经充分反映了这些预期。
对于科技成长股而言,产业趋势决定了长期空间,盈利兑现影响增长质量,估值决定市场愿意支付的价格,而资金与筹码则会影响行情演绎的节奏。
真正值得关注的,不只是AI产业还能增长多少,更是增长的价值将由谁获得,以及当前价格是否已经为未来的增长付出了足够的代价。
风险提示:
投资有风险。基金的过往业绩并不预示其未来表现。基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。相关数据仅供参考,不构成投资建议。投资人请详阅基金合同等法律文件,了解产品风险收益特征,根据自身资产状况、风险承受能力审慎决策,独立承担投资风险。
重要提醒:
本文版权为好买财富所有,未经许可任何机构和个人不得以任何形式转载和发表。
