
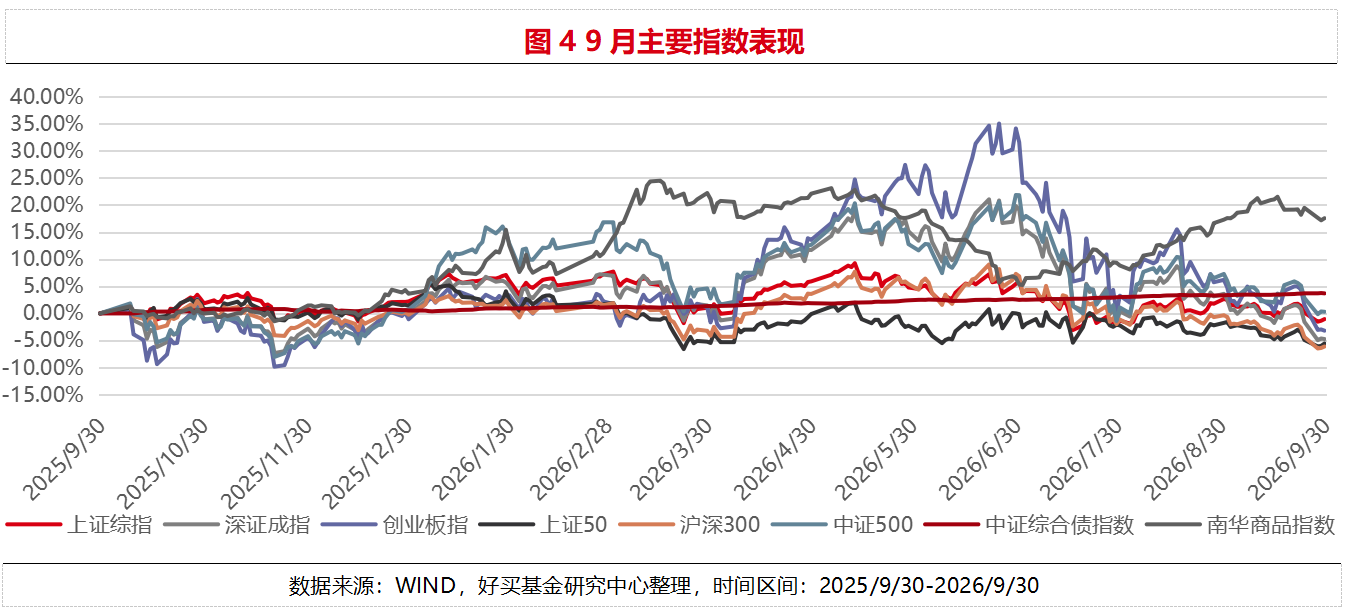
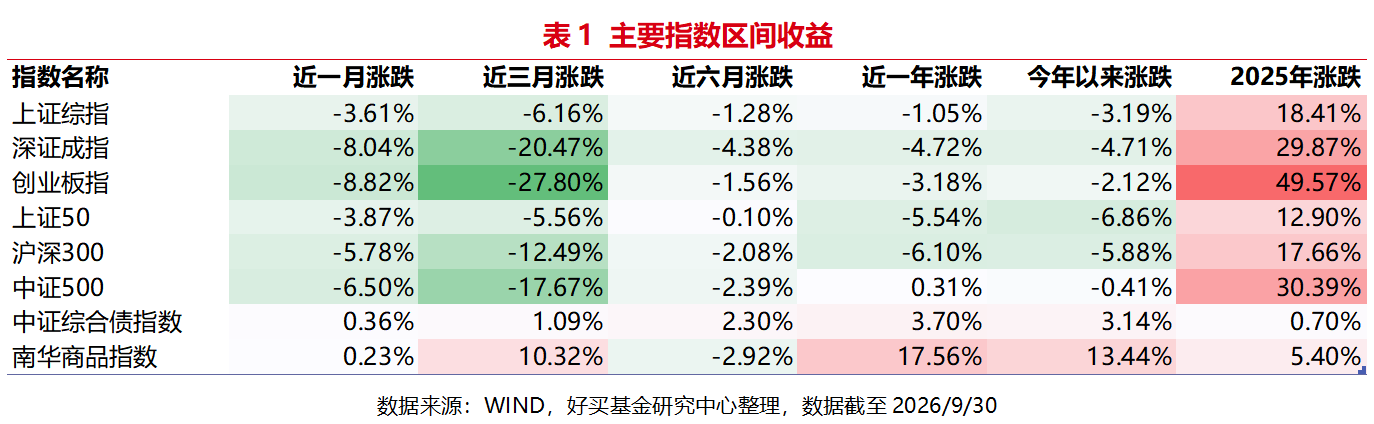
如果用一个词给2026年三季度私募市场收尾,大概是「急刹」——不是全年熄火,而是9月把油门踩反了。主要宽基普遍下跌:
创业板指当月领跌-8.82%,深证成指收跌-8.04%,中证500收跌-6.50%,沪深300收跌-5.78%,上证50收跌-3.87%,上证综指收跌-3.61%;南华商品指数当月收涨0.23%,中证综合债券指数收涨0.36%。
风格上中盘成长领跌-8.04%,主题上周期领跌-8.84%、TMT收跌-7.43%。私募一级策略指数当月冷热分明:管理期货收涨1.02%、市场中性收涨0.54%,股票策略收跌-1.47%、宏观策略收跌-1.51%。
好买基金研究中心发现,近一年榜单上,管理期货(10.98%)与宏观策略(7.14%)仍居前两名;但产品端对照三季度收益分布,股票与量化样本中枢偏负,管理期货相对抗跌——长跑、月考与产品季考并不整齐。
25.7万亿微增:蛋糕略胀,管理人继续出清
先看行业总量。协会披露的最新数据截至2026年8月:私募市场基金存量总规模257462.3亿元,比去年同期增加24.22%,比上月只增加0.05%。
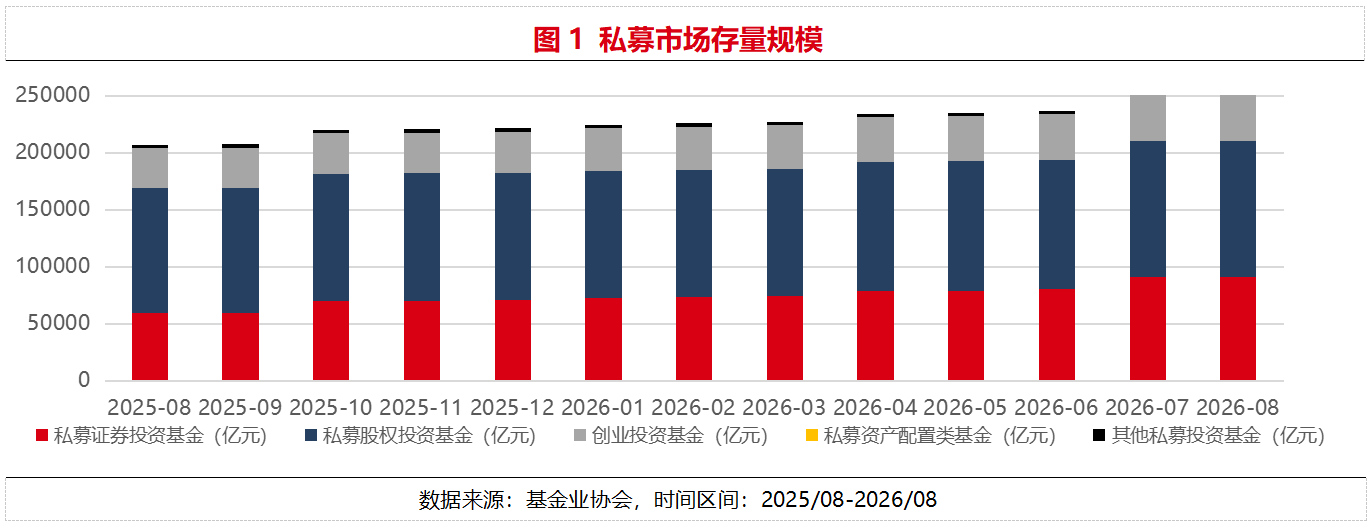
增长的引擎其实已经慢下来了。同比两成多的涨幅看着可观,但放到单月维度,几乎是一条平线。
好买基金研究中心发现,结构上有个值得注意的变化。私募证券投资基金规模90832.66亿元,比上月减少0.15%,占市场总规模的35.28%。也就是说,拖住总量的不是证券类基金,反而是股权、创投那一端。
管理人数量则在继续往下走。8月新增备案私募证券管理人仅2家,存量7203家,比上月减少0.61%;产品端新增备案1205只,全市场存续84130只,比上月增加0.16%。
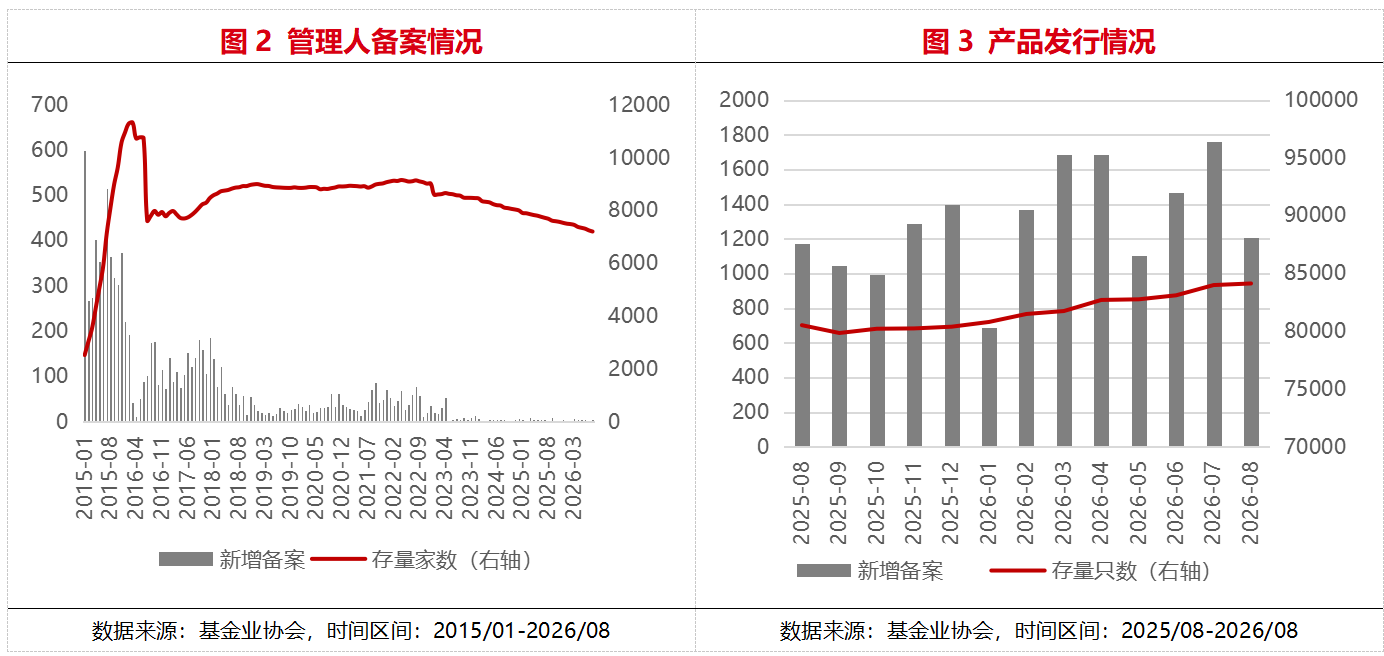
一边是规模原地踏步,一边是管理人持续出清。这个格局三季度基本没变过。
权益收官:成长领跌,周期与TMT同步回撤
回到9月的权益市场,跌幅的分布并不均匀,而是沿着一条清晰的线展开。
宽基指数层面,规律很直白:成长和中小盘占比越高,跌得越多。创业板指跌8.82%、深证成指跌8.04%、中证500跌6.50%,跌幅排在前三,都是成长与中小盘的权重区。
风格指数同样全线下跌,但幅度分层明显。大盘价值跌1.09%,小盘价值跌4.11%,中盘价值跌6.02%,小盘成长跌6.28%,大盘成长跌7.60%,中盘成长跌8.04%。成长风格整体比价值风格多跌了5个百分点以上。
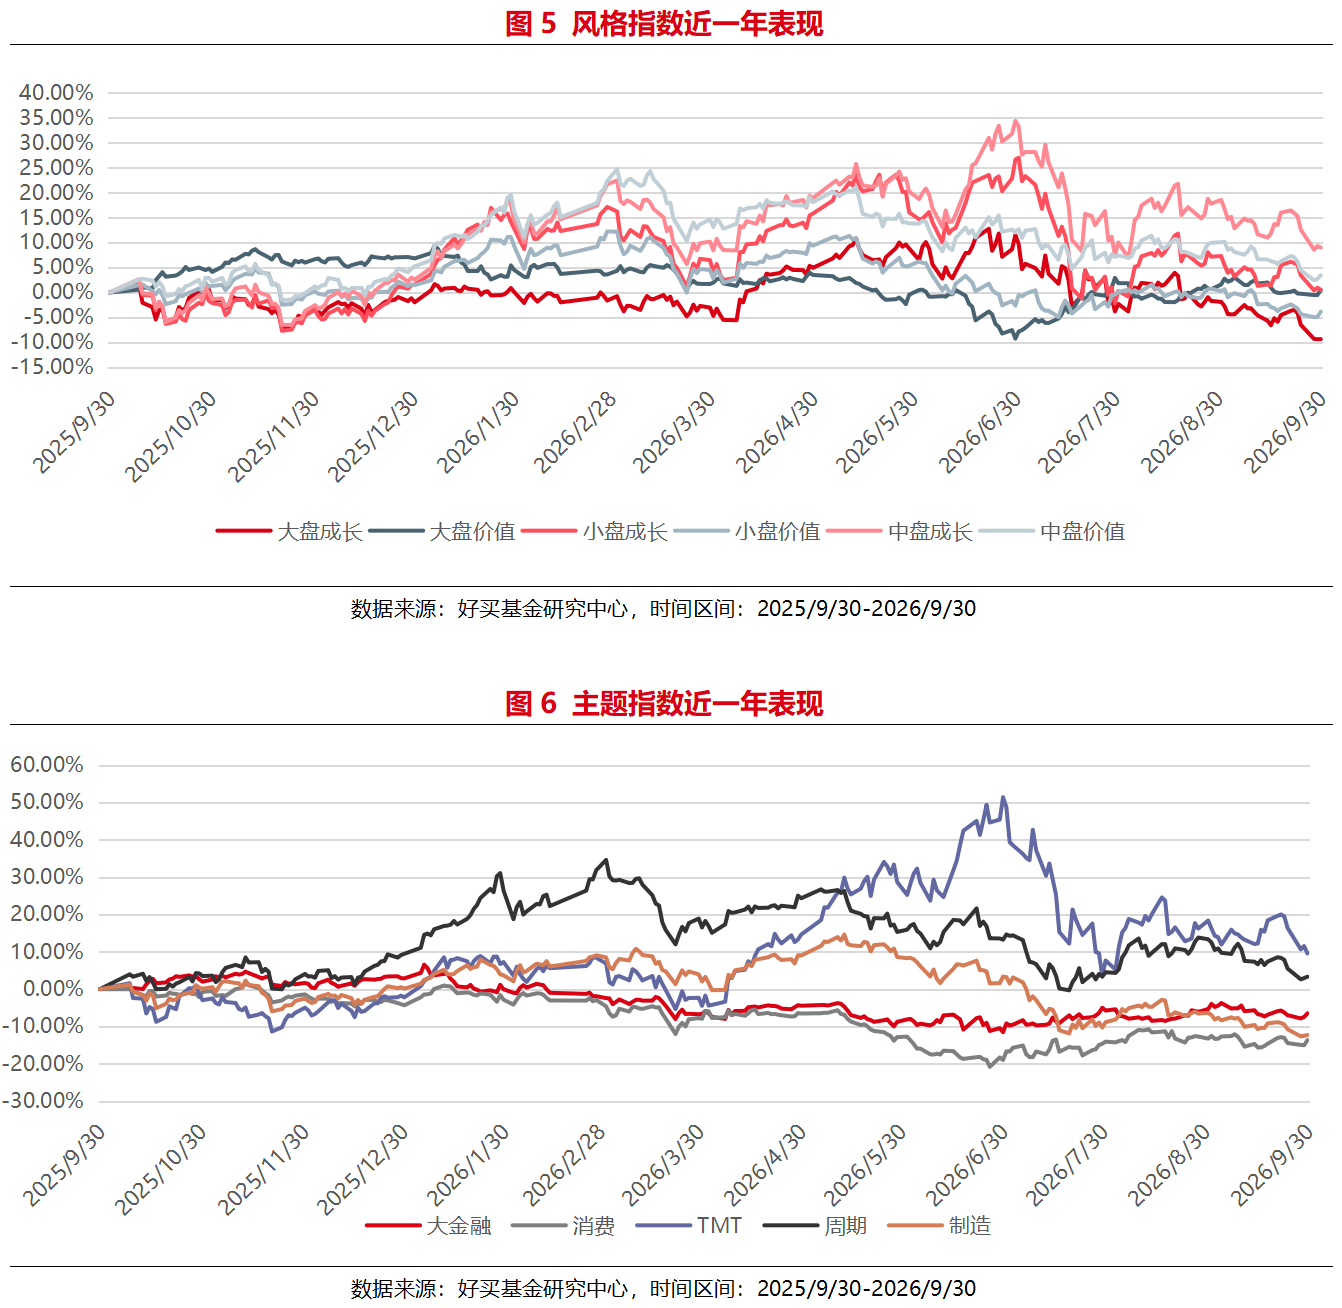
行业板块的差异更直观。消费跌0.49%,大金融跌1.19%,属于当月相对扛跌的方向;制造跌6.32%,TMT跌7.43%,周期跌8.84%。周期板块跌幅接近消费的18倍。
换句话说,9月并不是一场无差别的下跌。资金是在从高波动、高估值的方向撤出,向低估值、低波动的方向靠拢。
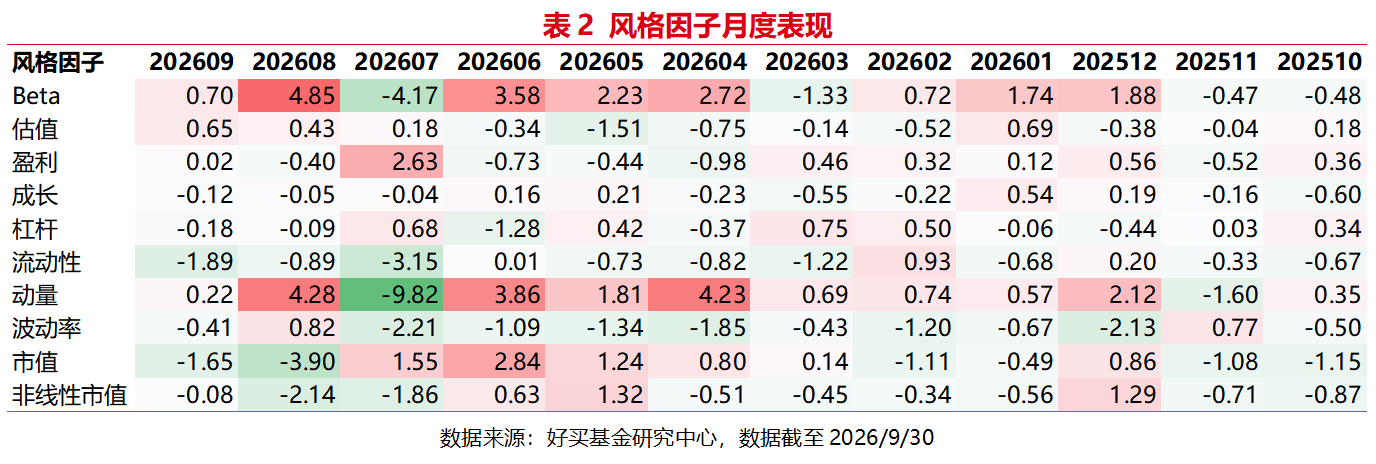
风格因子的数据印证了这一点。9月贝塔涨0.70%,估值涨0.65%,动量涨0.22%,盈利微涨0.02%;而市值跌1.65%,流动性跌1.89%,排在末尾。贝塔和估值靠前,说明市场对低估值和系统性弹性给予了溢价;流动性和市值垫底,则意味着小盘和高换手方向在这轮调整里被优先抛售。
同一个策略池换个时间维度看排名几乎反转
如果只看9月单月,很容易得出「管理期货最好、宏观策略最差」的结论。但把时间拉长到一年,画面完全不同。
截至2026年9月底,私募一级策略指数近一年涨幅从高到低依次是:管理期货10.98%、宏观策略7.14%、多空仓5.91%、市场中性4.37%、套利策略4.08%、股票策略3.80%、多策略2.92%、债券策略2.02%。
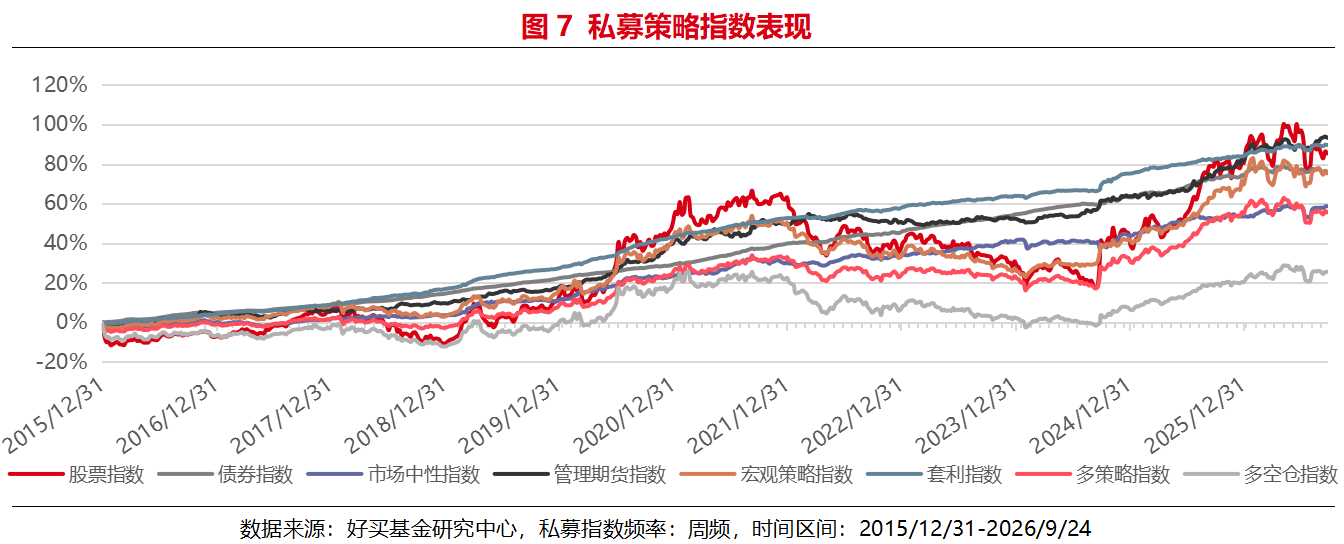
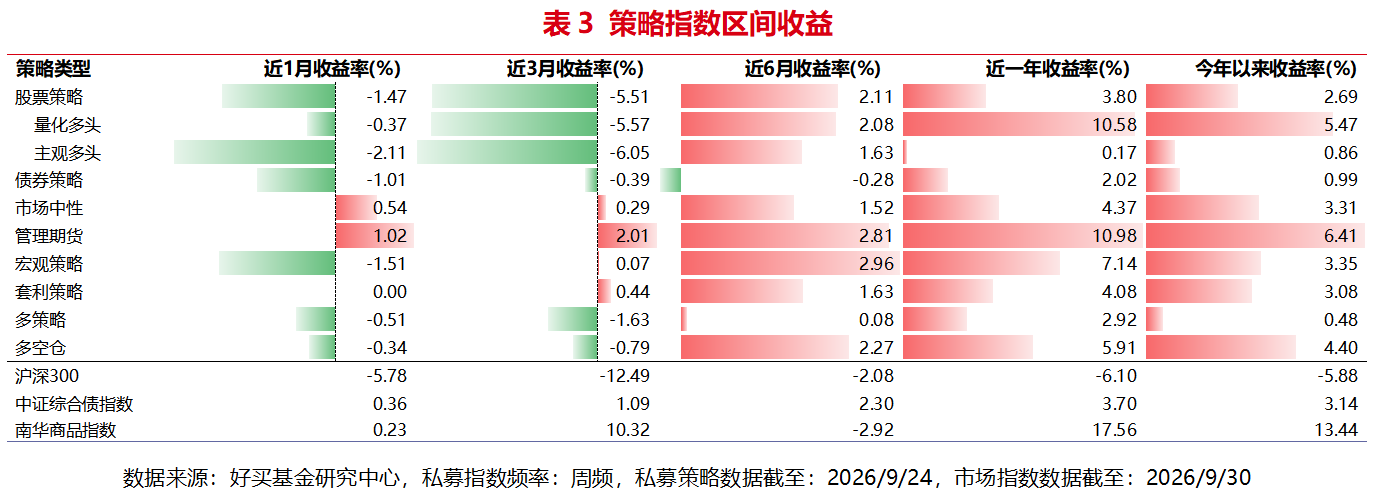
而9月单月,顺序几乎翻了个个儿:管理期货涨1.02%,市场中性涨0.54%,套利策略持平0.00%;多空仓跌0.34%,多策略跌0.51%,债券策略跌1.01%,股票策略跌1.47%,宏观策略跌1.51%。
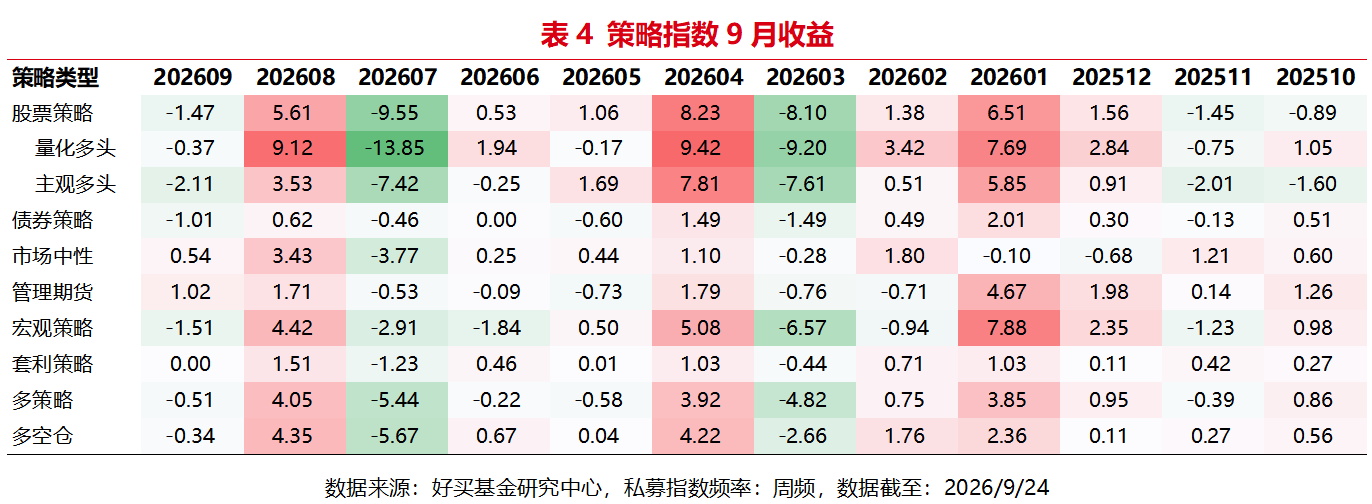
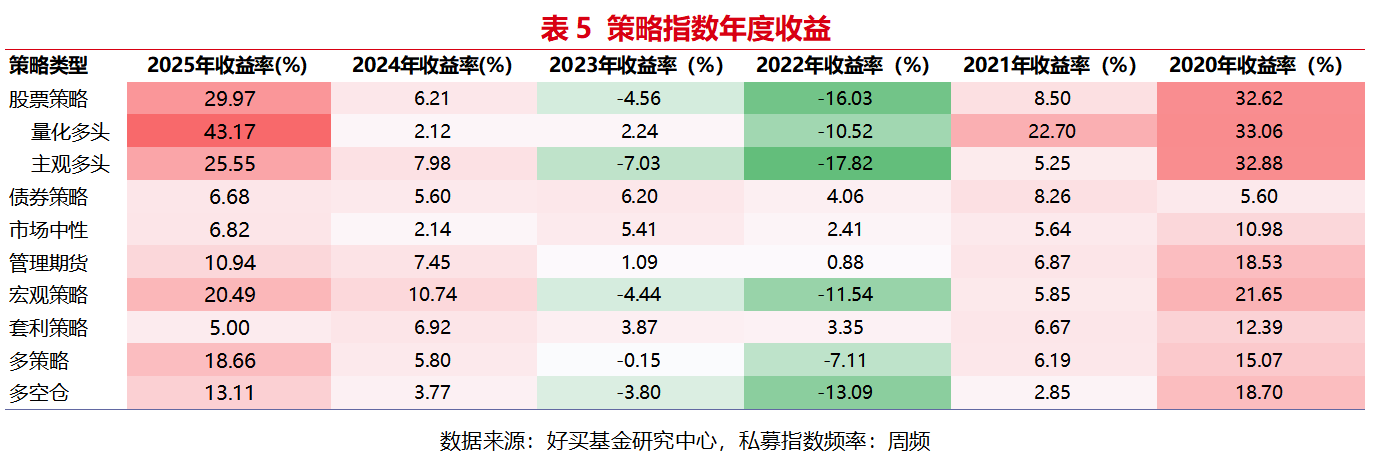
最显著的一组对比是宏观策略:近一年排名第二,9月单月跌幅第一。而9月唯二赚钱的管理期货与市场中性,近一年排名分别是第一和第四。
同一个策略池,换一个时间区间,位置差得很远。这背后是策略的收益来源不同:管理期货赚的是商品波动,宏观策略赚的是跨资产方向的判断,两者在9月恰好踩在了不同的节奏上。
指数之外,产品端的收益中枢更值得看
指数只反映策略的平均水位,投资者真正的体感,来自产品的收益分布。我们统计了5亿以上产品近三个月的表现。
主观多头
截至2026年9月24日,主观多头策略指数近一年涨0.17%,同期沪深300跌2.44%,中证偏股基金指数涨5.70%;今年以来主观多头指数涨0.86%,沪深300跌4.12%,中证偏股基金指数涨5.44%。落到产品上,5亿以上主观多头今年以来的收益中位数是3.82%,没跑过沪深300和中证偏股基金指数。看近三个月分布,平均收益-5.20%,前1/4是1.38%,中位数-2.90%,后1/4是-10.10%。
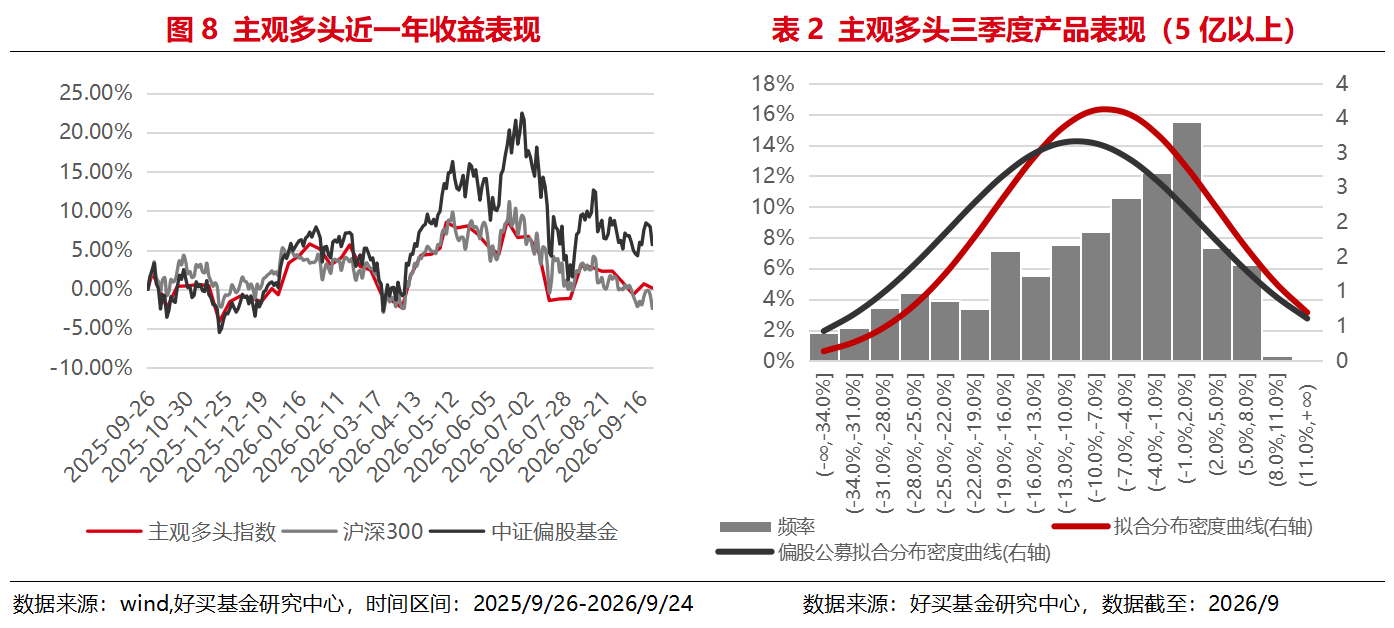
中枢为负,且头尾差距拉得很开。不过与公募偏股基金相比,私募主观多头的回撤要小一些。
量化多头
截至9月24日,量化多头策略指数近一年涨10.58%,今年以来涨5.47%,指数表现并不差。但产品端是另一回事:5亿以上量化多头近三个月平均收益-9.72%,前1/4是-5.36%,中位数-10.34%,后1/4是-14.79%。
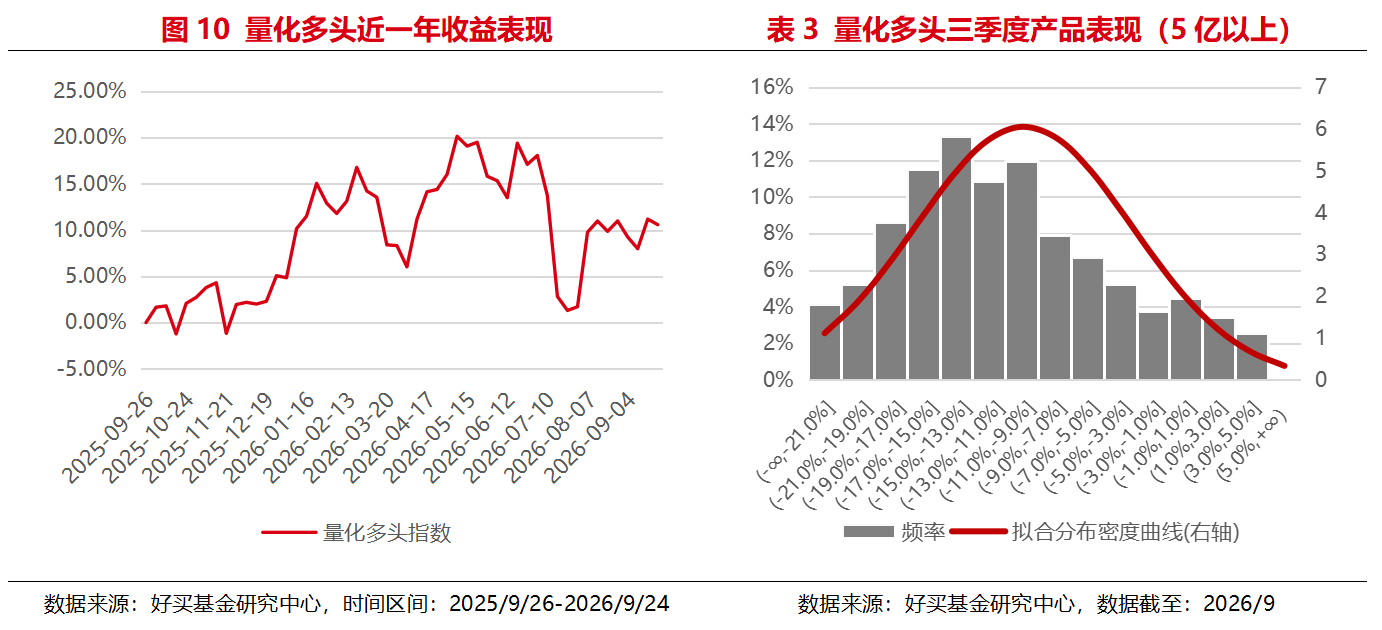
中枢明显偏负,连前1/4的样本都没能回到正收益。指数与产品之间,这一次差了很远。
宏观策略
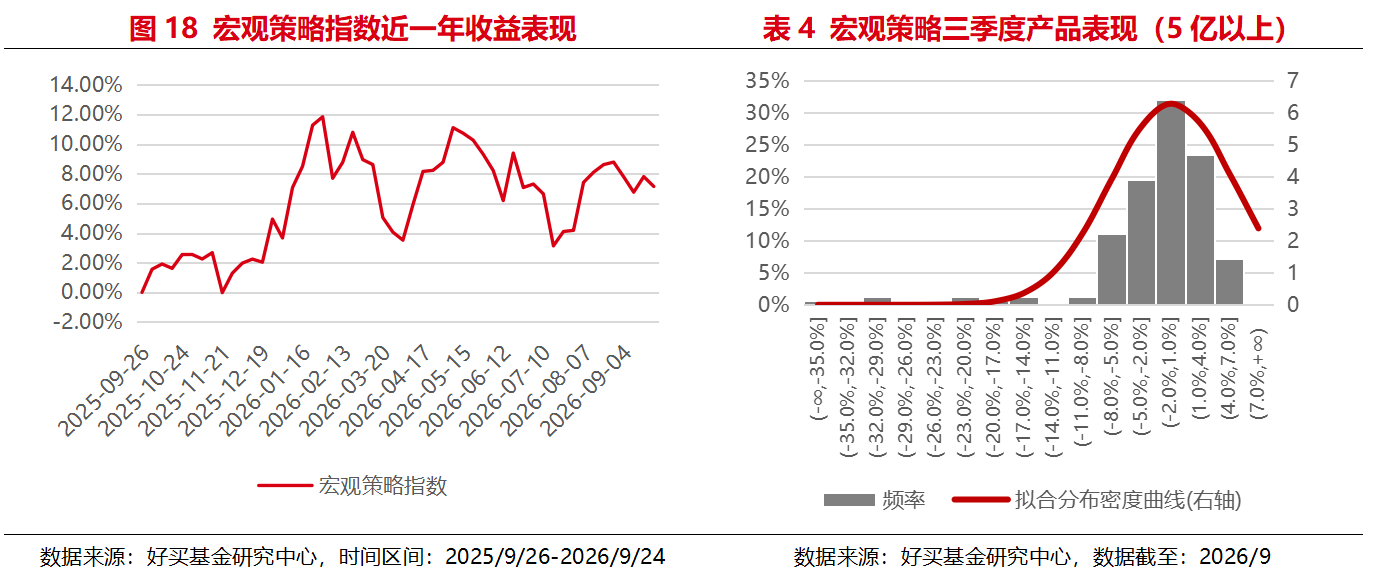
宏观策略指数近一年涨7.14%,今年以来涨3.35%,9月跌1.51%,是八大策略里跌幅最大的。5亿以上宏观策略近三个月平均收益-1.54%,前1/4是0.96%,中位数-1.66%,后1/4是-4.83%。指数和产品表现都不算好。
管理期货
管理期货策略指数近一年涨10.98%,今年以来涨6.41%,9月涨1.02%,是八大策略里涨幅最大的。5亿以上产品近三个月平均收益2.24%,前1/4是4.91%,中位数1.91%,后1/4是-0.91%。中枢为正,前1/4收益更高,但仍有大约四分之一样本落在负区间。
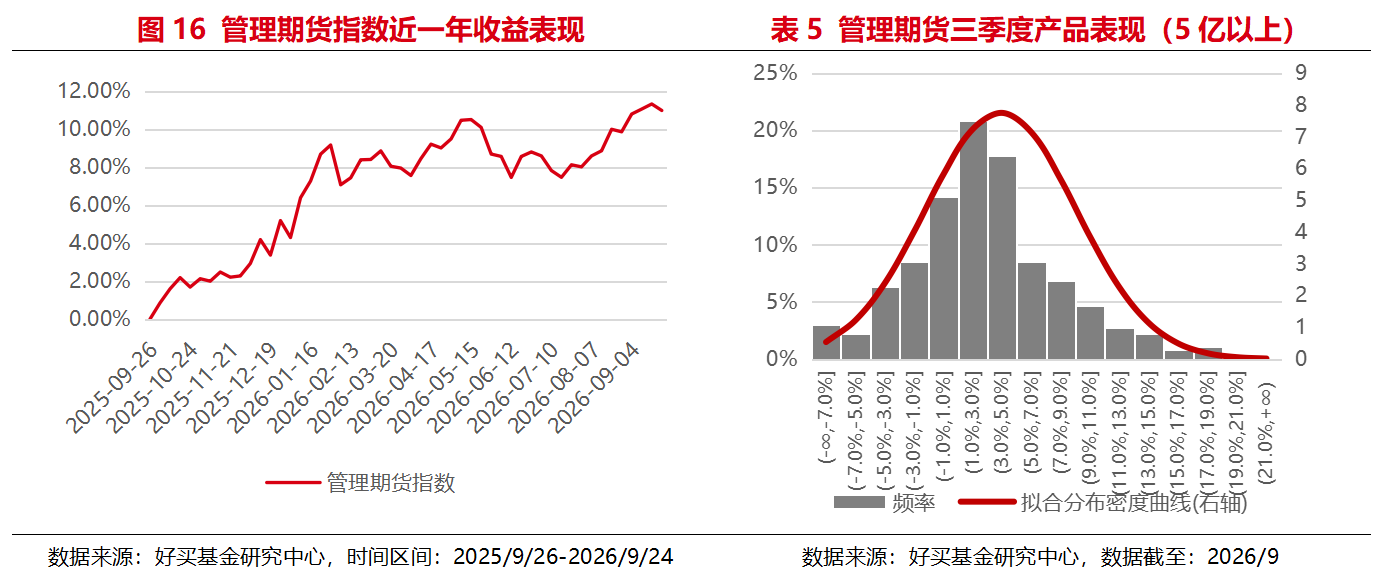
内部分化依然存在,不过它确实是三季度少数收益中枢为正的策略。
市场中性
市场中性策略指数近一年涨4.37%,今年以来涨3.31%,9月涨0.54%,在八大策略里排名靠前。5亿以上产品近三个月平均收益-0.95%,前1/4是0.57%,中位数-0.86%,后1/4是-2.49%。
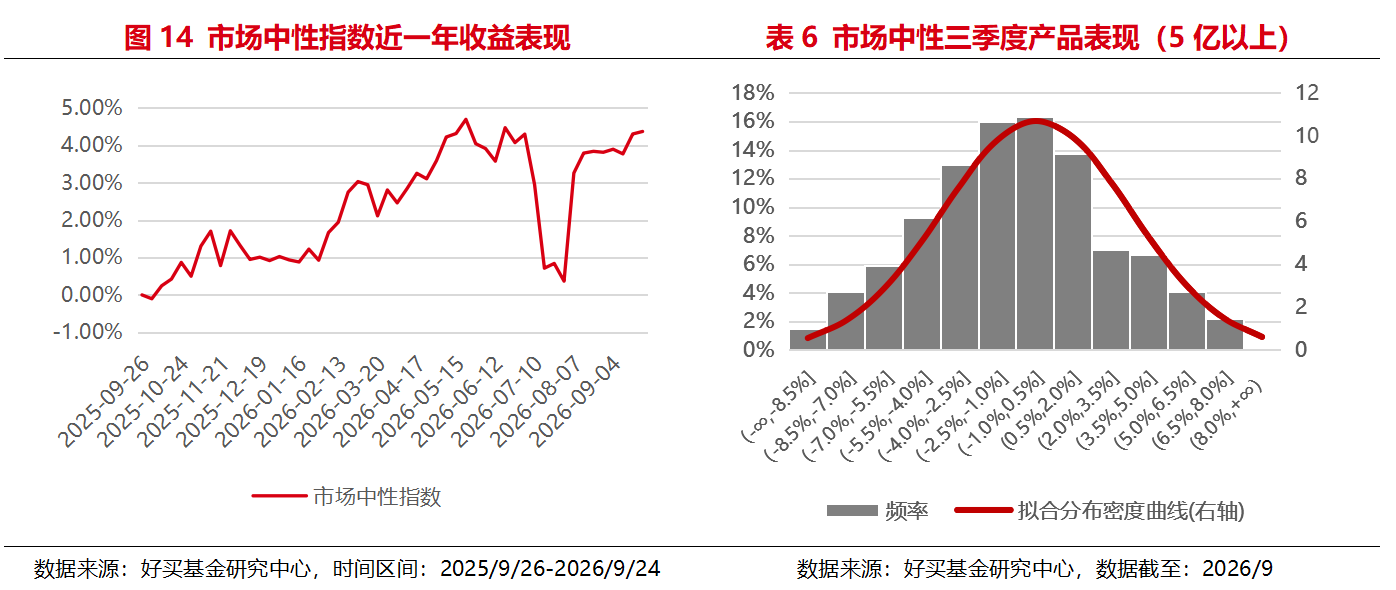
中枢略偏负,但回撤幅度比股票和量化小得多。指数9月收涨、产品接近零轴,整体属于相对抗跌。
债券策略
截至9月24日,私募债券指数今年以来涨0.99%,同期中证债券基金指数涨1.79%,中证综合债指数涨3.15%。5亿以上债券策略近三个月平均收益0.16%,前1/4是0.66%,中位数0.45%,后1/4是0.04%。
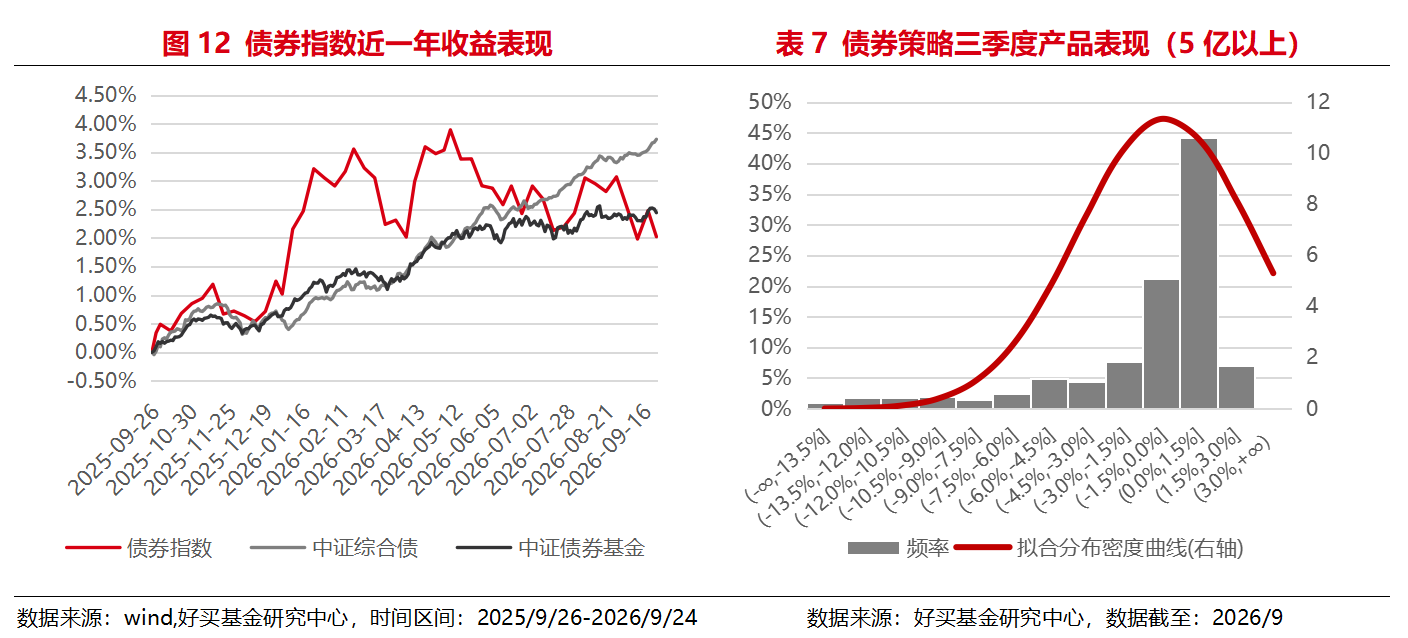
收益弹性有限,但波动小、中枢略正,是三季度比较稳的一类。值得注意的是,一级策略指数里债券策略9月跌了1.01%,指数与产品之间同样存在差异。
结语
把三季度这些数据放在一起,有三件事比较清楚。
第一,市场从来不是所有方向一起跌。宽基普跌没错,但成长和周期的回撤明显更深,消费和大金融相对扛跌,风格与行业之间的差别很大。对持有者来说,同样是「跌」,体感可能完全不同。
第二,策略的表现不能只看一个时间区间。管理期货近一年表现最好,9月也是唯一保持正收益的策略之一;宏观策略近一年排在第二,9月却跌得最多。同一批策略,换一个区间,排名完全可以反过来。只看一张排行榜做判断,很容易被区间选择误导。
第三,产品端的实际感受和指数并不完全一致。股票和量化的收益中枢都落在负区间,主观多头回撤小于公募偏股基金,管理期货是少数收益中枢为正的策略,债券则继续保持在波动较小的一档。
真正难的问题从来不是「哪个策略涨得最多」,而是在一段行情里,你的持仓体验和你的风险承受能力是否匹配。波动每个季度都会有,重要的是搞清楚波动背后,钱到底在往哪个方向走。
风险提示:
投资有风险。基金的过往业绩并不预示其未来表现。基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。相关数据仅供参考,不构成投资建议。投资人请详阅基金合同等法律文件,了解产品风险收益特征,根据自身资产状况、风险承受能力审慎决策,独立承担投资风险。
重要提醒:
本文版权为好买财富所有,未经许可任何机构和个人不得以任何形式转载和发表。
