
2026年,美债收益率震荡上行,长端收益率不断突破近年高位。10月以来,美国10年期国债收益率一度触及5.36%的高位,为2002年以来最高水平。30年期美债收益率则攀升至5.6%-5.7%区间,同样刷新二十余年记录。
作为全球资产的定价锚,长端美债收益率攀升加大了全球金融市场的波动。但另一方面,美债收益率高企之际,也有不少投资者开始关注美债的高票息,权衡机会与风险。
接下来,我们就分析下驱动美债收益率上行的因素,展望后续美债市场表现,看看如何管控风险,把握机会。
多重因素共振,美债收益率上行
2026 年以来 ,美债收益率年初先是震荡下行,随后在能源通胀担忧、美联储加息预期及长债供给压力下开始反弹并持续走高。
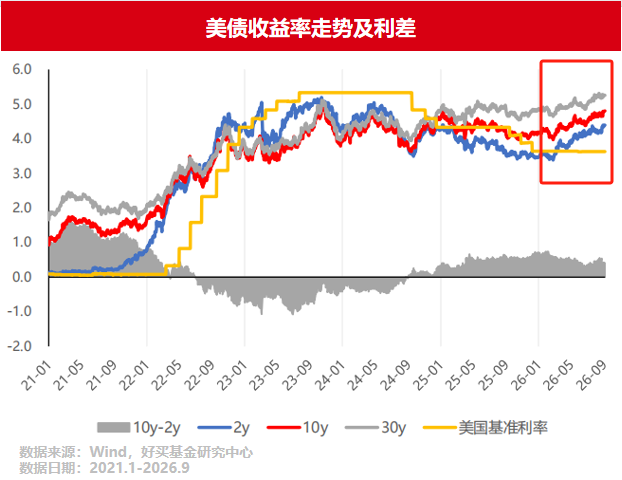
今年下半年以来,美债收益率上行速度有所加快,尤其是长端美债收益率,一度突破近年高位,创20余年来新高。
剖析美债收益率走强的原因,既有短期事件性因素,也有中期周期性因素和长期结构性因素:
一、短期因素:地缘政治与能源通胀推升加息预期与美债期限溢价
美伊冲突以来国际油价站上每桶100美元关口,重新点燃能源驱动型通胀担忧。
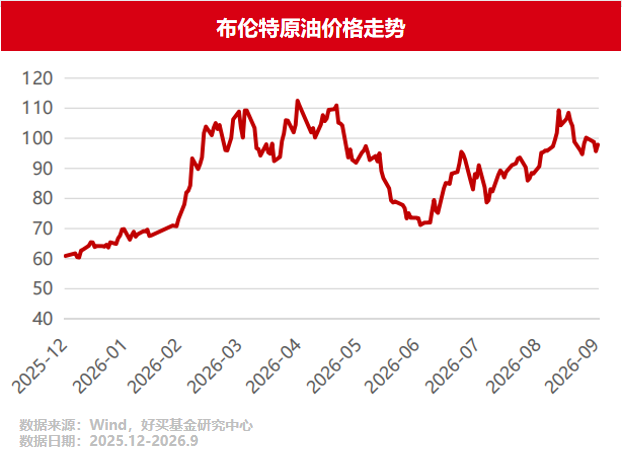
油价上涨直接影响着通胀压力,驱动发达市场央行开始加息。尤其是英国和欧元区等能源敏感经济体,政策利率与国债收益率持续上升,全球长债收益率共振上行。
二、中期因素:AI企业债券融资造成长债市场供需失衡
三季度以来,美国长债市场供需缺口逐渐加大。一方面,美国财政部季度净融资需求上调至约7400亿美元。与此同时,AI基础设施大规模建设推动科技巨头密集发行长期公司债。
大型AI企业发债规模持续上升,分流了养老金、保险等长线配置资金。长债市场出现供需失衡,进一步加大了收益率上行压力。
三、长期因素:美国债务负担与财政可持续性担忧
长期来看,美国财政可持续性担忧是美债市场的核心矛盾。
美国联邦政府债务已突破40万亿美元,年度财政赤字逼近2万亿美元,占GDP比重接近6%,引发全球长线资金对美国主权信用的担忧。
过往影响美债收益率的核心变量更多是美联储货币政策和通胀预期,但如今,随着财政赤字对长端收益率的影响日益加大,财政可持续性担忧开始成为影响长端美债的重要因素。
由以上分析可见,近期美债收益率上行由短中长期多重因素共振引起,那么展望后续,如何看待美债市场的机遇和风险呢?
美债收益率或高位震荡,高票息机会值得关注
关于美债收益率的后续走势,当前市场分歧依然较大。
概率较高的情景是,美国财政部逐渐缩减长债发行,叠加中期选举后地缘局势逐渐明朗,共同推动期限溢价从当前极端水平小幅回落。长债收益率可能在高位区间震荡,而后逐步向区间下沿收敛。
与此同时,美债收益率继续上行的风险也不容忽视。若油价持续高企,美联储被迫进行更长时间、更多次的加息,或者中期选举后美国财政扩张力度超预期,长端美债收益率可能进一步上行。
投资层面,在票息吸引力与收益率上行风险并存的情况下,配置美债可以秉承以下思路:
一、主投美元利率债的QDII策略,可注重中短久期品种的布局。美债利率曲线趋陡,中短久期利率债一方面有较好的票息,同时也能一定程度控制久期风险。相较之下长端品种的波动需要注意。
二、主投美元信用债的QDII策略,要更加重视评级和久期。当前美元信用债票息同样具有吸引力,但是在美债实际利率抬升、AI相关资本开支融资增加和再融资压力仍存的背景下,信用债配置应更加重视高评级、中短久期、现金流稳定的发行人,并适度分散行业和区域。
总结来看,长端美债利率攀升,一方面提醒我们注意美债市场波动风险,另一方面票息水平的吸引力正在增强,美债的性价比也在提升。选择合适的QDII策略,并根据自身的波动承受能力和流动性需求进行合理布局,我们或能更好的捕捉美债市场的机遇。
风险提示:投资有风险,决策须谨慎。文中观点不代表平台投资意见,内容仅供参考并不构成任何投资及应用建议。未经好买财富授权许可,任何机构和个人不得以任何形式复制、引用本文内容和观点,包括不得制作镜像及提供指向链接,好买财富就此保留一切法律权利。
