
9月股票量化策略的Alpha环境整体中性。小市值相对占优、小票成交占比提升及成交集中度下降仍有利于分散选股,但动量支持减弱、市场缩量和截面分化回落构成主要约束。500和1000指增分别取得1.95%和2.17%的正超额,2000指增超额为0.18%,市场中性收益接近持平,策略收益较8月有所降温。整体看,结构性选股机会仍在,但收益弹性有所收窄,对策略的信号质量、交易成本控制和风格适应能力提出了更高要求。
展望后续,国内居民购房贷款贴息等政策有助于稳定需求预期,实际效果仍需销售与信用数据验证;海外美联储9月加息25个基点后,利率与通胀路径仍可能扰动成长股估值,地缘局势变化也需持续关注。随着三季报陆续披露,科技产业景气能否转化为订单、利润和现金流,将影响市场对估值的容忍度。前期回调虽然消化了部分估值与交易拥挤压力,但不同产业环节的盈利兑现节奏仍有差异,局部催化也未必带来行情的持续扩散。后续宜同时观察政策传导、盈利预期和成交恢复,区分短期情绪修复与基本面改善,不因单一事件或阶段反弹明显强化方向性判断。
市场概况
1.指数:主要宽基普遍回调,科技成长承压、小票相对抗跌
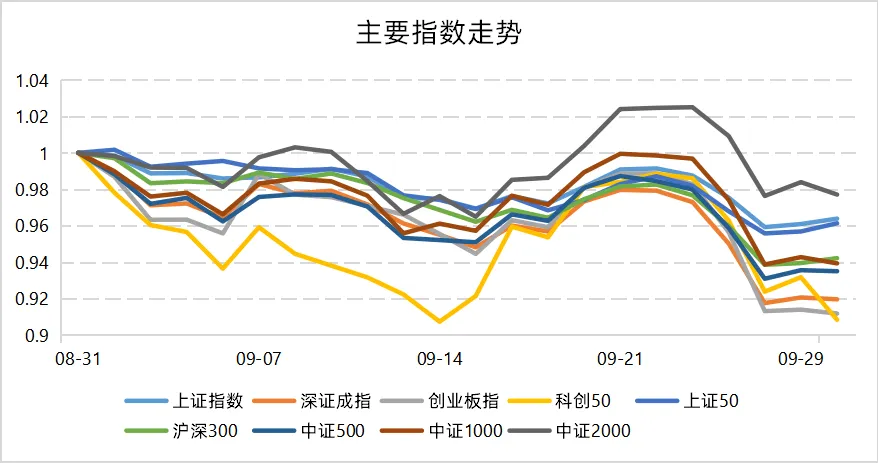
▼主要指数走势
数据来源:Wind,好买基金研究中心
数据区间:2026.8.31-2026.9.30
▼指数区间涨跌幅
数据来源:Wind,好买基金研究中心
数据区间:截至2026.9.30
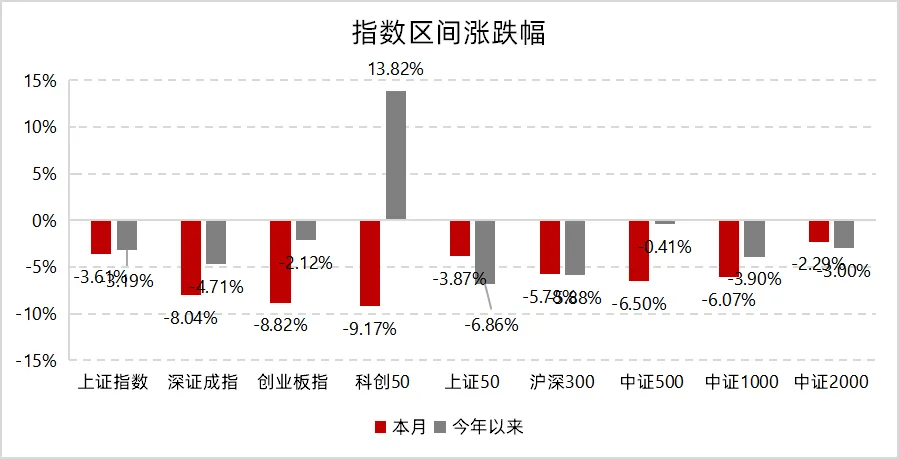
9月A股主要宽基指数普遍下跌,8月修复行情未能延续,科技成长方向调整较为明显。科创50、创业板指和深证成指分别下跌9.17%、8.82%和8.04%,跌幅居前;中证500、中证1000和沪深300分别下跌6.50%、6.07%和5.78%。上证指数和上证50分别下跌3.61%和3.87%,中证2000下跌2.29%,相对抗跌。市场并非简单切换至大盘风格,而是成长权重承压、防御板块与部分小市值股票表现相对占优。
从月内节奏看,市场在月初回落后有所修复,但中下旬反弹未能形成持续上行,临近长假再度缩量调整。海外利率上行、前期科技交易拥挤度消化与节前观望情绪共同制约风险偏好。科技板块面临的主要矛盾,逐步由产业趋势预期转向估值与盈利兑现之间的匹配;局部产业催化仍能带来反弹,但尚不足以推动指数形成持续修复。
2.行业:科技与资源回落,医药、银行和地产相对占优
▼行业涨跌幅及成交占比
数据来源:Wind,好买基金研究中心
数据区间:2026.8.31-2026.9.30
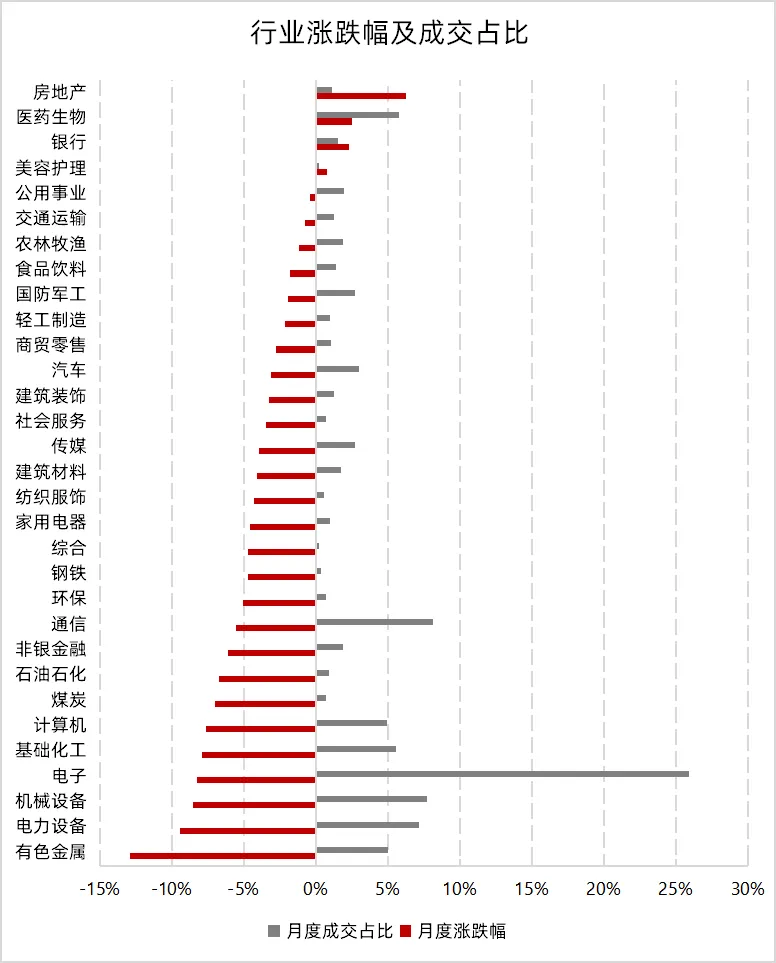
9月行业表现以调整为主,31个行业中仅房地产、医药生物、银行和美容护理上涨,涨幅分别为6.28%、2.47%、2.32%和0.80%。有色金属下跌12.87%,电力设备、机械设备和电子分别下跌9.46%、8.53%和8.22%,计算机和通信分别下跌7.66%和5.53%。8月修复较强的科技制造与资源方向重新承压,市场对低位修复和防御属性的偏好有所提升。
科技板块的回调同时伴随内部结构分化。海外利率抬升对远期盈利的估值形成约束,前期上涨较多的方向需要更强的订单和利润兑现来承接估值;另一方面,PCB、覆铜板等细分领域仍有服务器需求和价格变化带来的交易机会,科技内部并非同步走弱。电子月度成交占比仍达25.90%,通信、机械设备和电力设备分别占8.12%、7.68%和7.14%,说明科技制造仍是重要交易方向,但资金更重视业绩可验证性,单纯依靠主题扩张的行情持续性有所下降。
医药领域的创新药交易活跃度和部分研发服务需求,为低位板块修复提供支持;银行的分红属性与地产政策预期则更符合回撤阶段的防御需求。月末居民购房贷款贴息政策出台,为后续需求修复提供了新的观察线索,但地产板块的估值修复能否延续,仍需销售与回款改善配合。
3.风格:小票相对占优延续,动量支持明显减弱
▼风格因子收益率走势
▼风格因子涨跌幅
数据来源:Wind,好买基金研究中心
数据区间:2026.8.31-2026.9.30
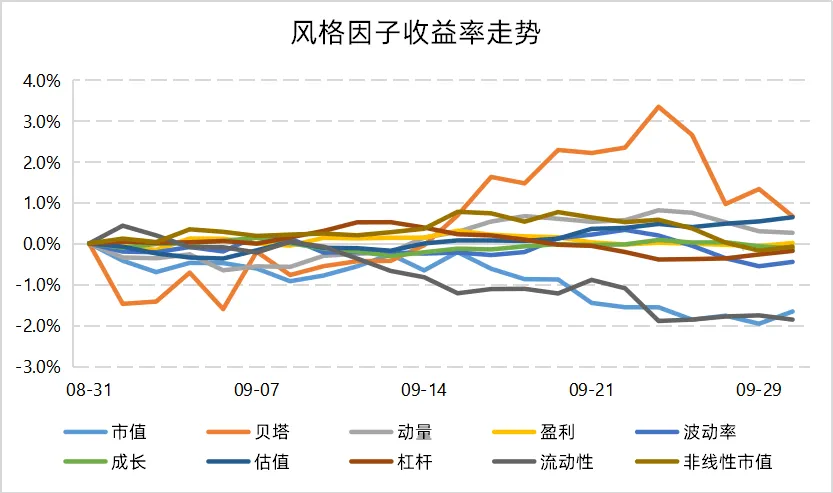
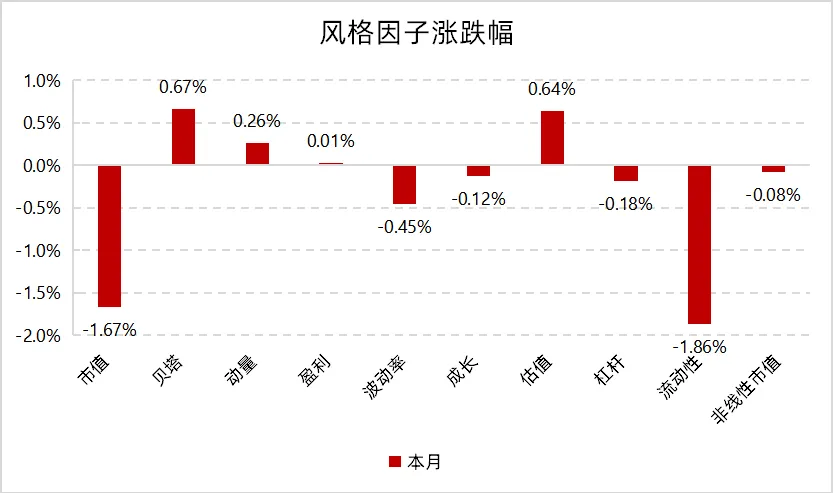
9月市值因子收益为-1.67%,小市值风格仍相对占优,与中证2000较为抗跌的表现一致。动量因子收益仅为0.26%,相比8月显著转正后的表现明显减弱,反映强势方向的延续性下降。贝塔因子收益为0.67%,流动性和波动率因子分别为-1.86%和-0.45%,风格因子之间未形成一致的进攻特征。
基本面类因子表现分化,估值因子上涨0.64%,盈利因子接近持平,成长和杠杆因子分别为-0.12%和-0.18%。市场对估值约束的重视程度有所提高,但盈利与成长信号尚未形成一致支持。对量化选股而言,小市值风格仍提供一定助力,动量走弱和行业轮动则提高了信号筛选与暴露控制的要求。
Beta环境
1.指数活跃度:成交结构继续下沉,小票相对流动性较好
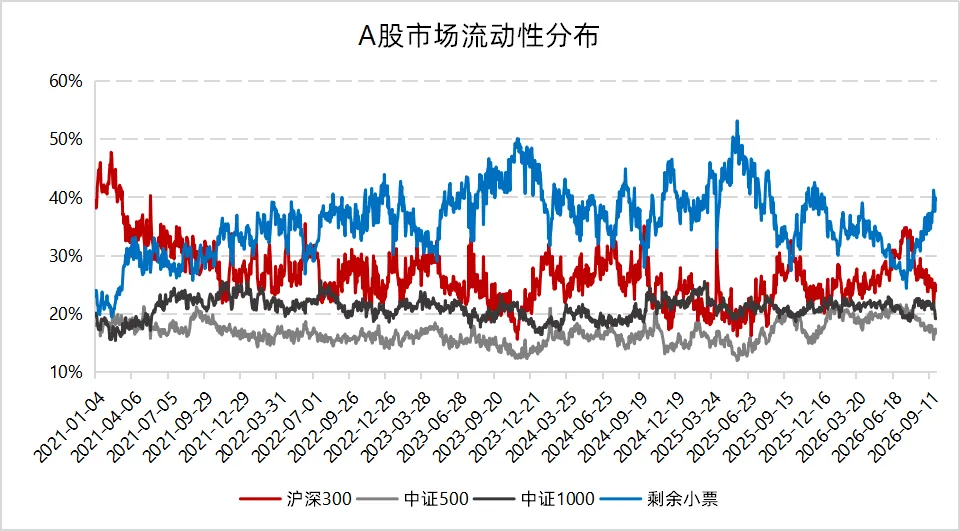
▼A股市场流动性分布
数据来源:Wind,好买基金研究中心
数据区间:2021.1.4-2026.9.30
9月末剩余小票成交占比升至39.53%,较8月末提高6.90个百分点;沪深300、中证500和中证1000成交占比分别降至24.79%、16.59%和19.09%,分别下降2.59、1.77和2.54个百分点。月内剩余小票平均成交占比为36.79%,高于8月的31.40%,成交结构继续向更小市值股票下沉,而非所有中小盘层级同步改善。
小票成交占比提高,为分散选股保留了较好的相对交易条件,但市场整体缩量仍构成约束。剩余小票日均成交额由8月约7006亿元降至9月约6652亿元,降幅明显小于全市场,但并未绝对扩张。本月更接近存量交易中的结构下沉,小票相对优势与整体交易活跃度下降同时存在。
2.指数估值:分位普遍回落,Beta估值压力有所缓解
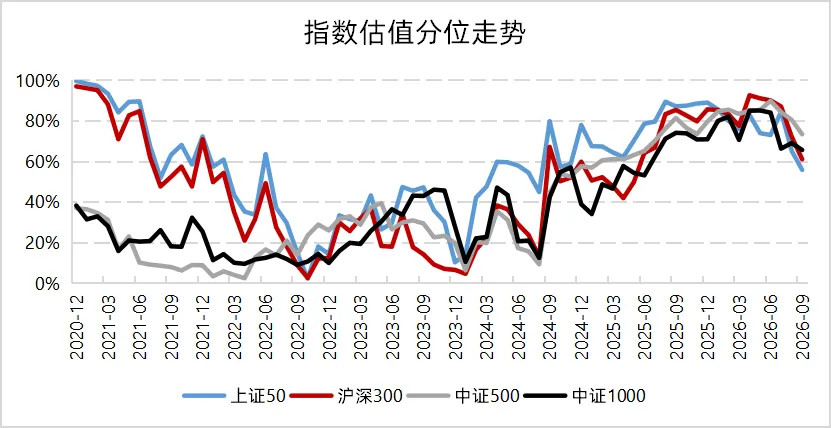
▼指数估值分位走势
数据来源:Wind,好买基金研究中心
数据区间:2020.12.31-2026.9.30
9 月末上证50 、沪深300 、中证500 和中证1000 的PE 估值分位分别为55.69% 、60.93%、73.23%和65.48%,较8月末分别下降9.44、11.23、7.12和3.41个百分点。主要宽基估值位置均有所回落,其中沪深300和上证50的降幅更明显,中证500仍处相对偏高位置。
估值回落缓解了部分Beta端压力,但主要指数尚未普遍进入明显低估区间。后续配置性价比能否进一步改善,仍需结合盈利兑现、成交恢复和外部流动性判断,不宜将单月调整直接等同于充分的安全边际。
3.股债收益差:中证500低于滚动均值,相对性价比仍偏中性
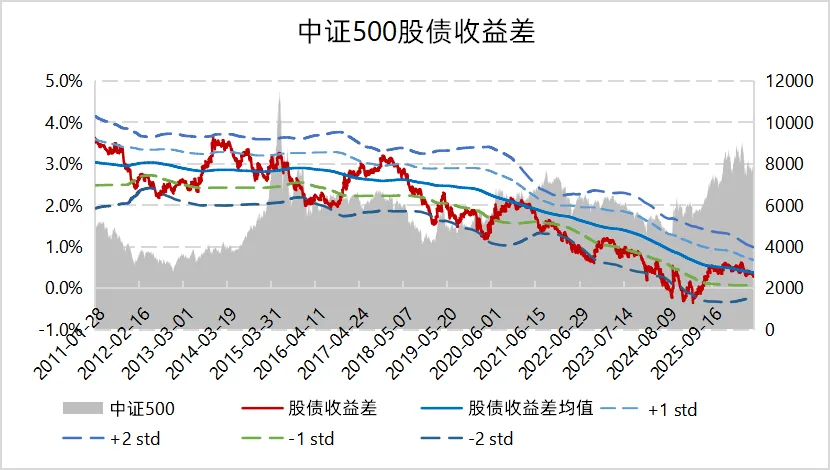
▼中证500股债收益差
数据来源:Wind,好买基金研究中心
数据区间:2011.1.28-2026.9.30
9月末中证500股债收益差为0.28%,低于约0.36%的滚动均值,处于均值与-1标准差之间。该指标较8月末的0.39%回落约0.11个百分点,尚未进入极端区间。虽然指数估值分位下降,但股债相对收益指标未同步走强,权益相对债券的配置吸引力仍需综合观察。
4.股指基差:月末贴水收敛,已建仓中性产品对冲端承压
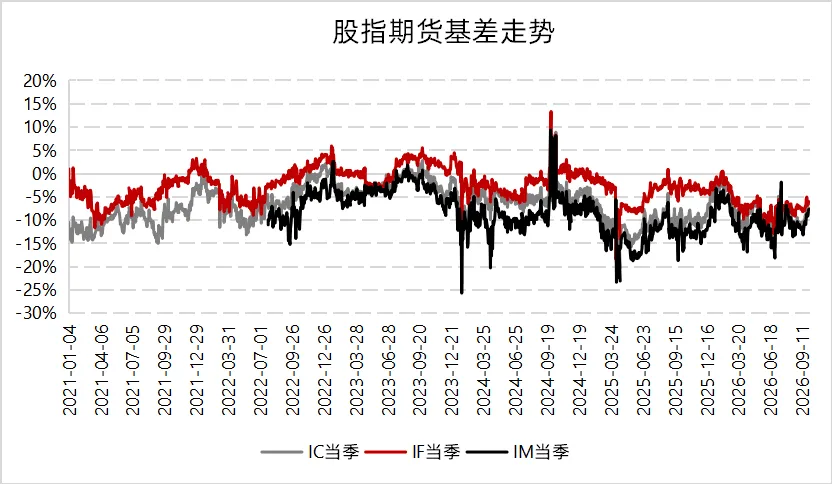
▼股指期货基差走势
数据来源:Wind,好买基金研究中心
数据区间:2022.1.4-2026.9.30
9月末IF、IC、IM当季基差分别为-6.17%、-7.57%和-7.80%,较8月末分别上升1.42、3.13和3.80个百分点,贴水均有所收敛,其中IC和IM变化更明显。对已建立空头套保头寸的中性产品而言,这一变化对对冲端偏不利。月内贴水仍有反复,建仓时点与对冲品种差异可能放大产品之间的收益差别。
Alpha微观结构
1.成交额:日均成交继续下降,交易型收益空间受到约束
▼两市成交额(亿元)
数据来源:Wind,好买基金研究中心
数据区间:2021.1.4-2026.9.30
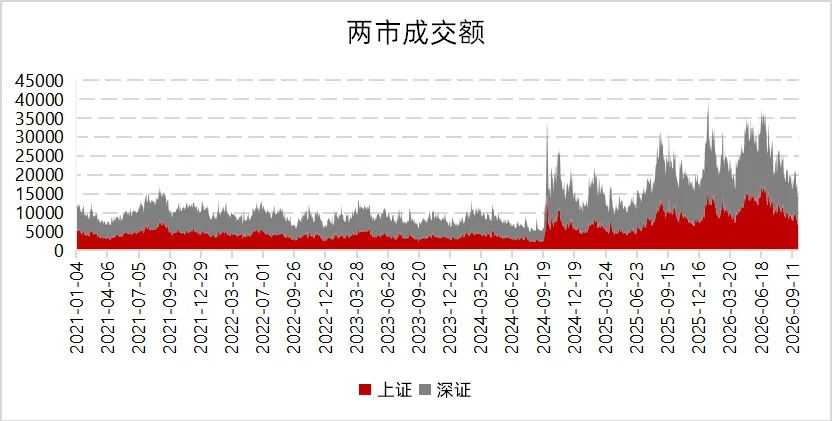
9月全市场日均成交额约1.81万亿元,较8月的2.24万亿元下降18.94%;月内最高约2.14万亿元,最低降至1.41万亿元,月末为1.44万亿元。市场整体交易热度进一步回落,月中修复也未能带来量能持续恢复,节前观望情绪加重了月底的缩量特征。
成交收缩降低了短周期交易机会的密度,也削弱了依赖高换手环境的策略收益弹性。当前量能仍可承接一定的选股与交易需求,但Alpha获取更依赖信号质量、交易成本控制以及对局部流动性差异的识别。
2.流动性:成交集中度继续回落,分散选股环境有所改善
▼流动性集中度
数据来源:Wind,好买基金研究中心
数据区间:2021.1.4-2026.9.30
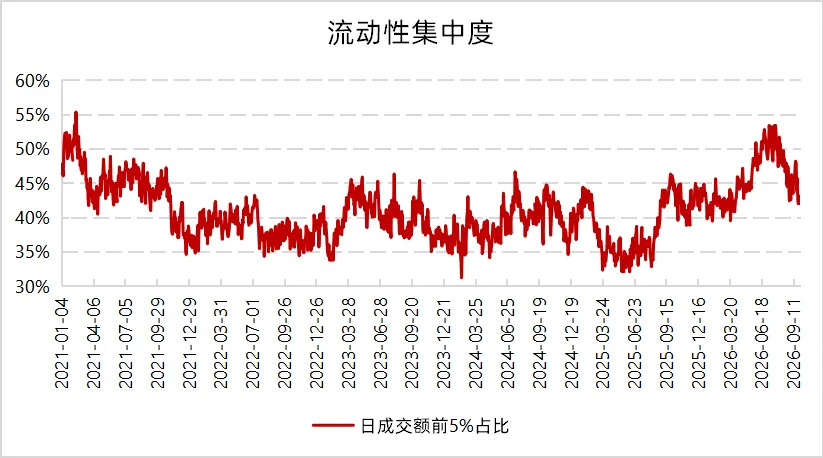
9月末日成交额前5%个股占比为42.02%,较8月末下降2.71个百分点;月内平均值为44.27%,较8月的47.94%下降3.66个百分点。市场交易进一步从少数核心股票向更多个股分散,与小票成交占比提高相互印证。
集中度回落有利于减轻少数拥挤方向对组合的牵制,为分散选股提供更广的交易基础。但本月这一改善发生在缩量环境中,体现为交易结构优化,而非增量资金普遍入场,对Alpha的支持力度仍受到成交总量的限制。
3.分化度:截面波动率回落,个股选择空间较上月收窄
▼全市场截面波动率
数据来源:Wind,好买基金研究中心
数据区间:2021.1.4-2026.9.30
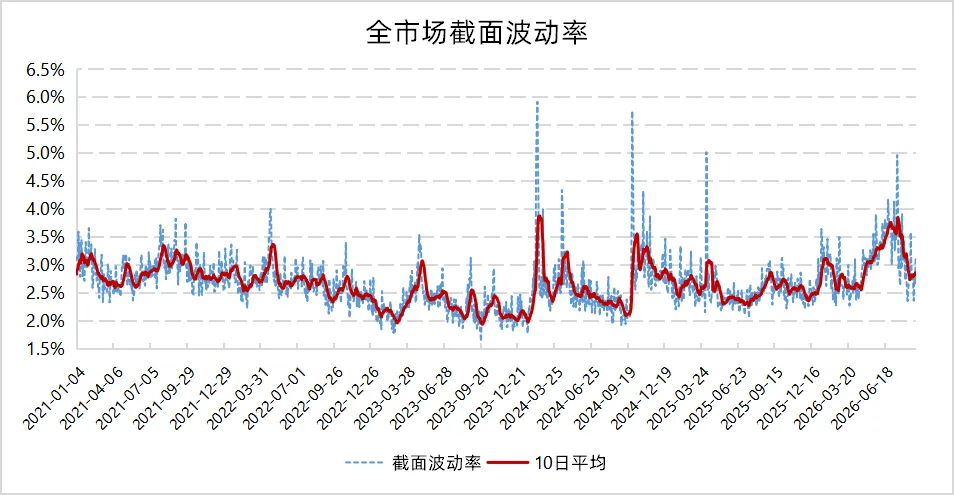
9月截面波动率月内均值约为2.58%,低于8月的2.85%;月末值为2.58%,10日均值为2.59%,也低于8月末水平。行业之间虽有明显强弱差异,但个股日度收益的整体分化程度下降,行业轮动并未对应更宽裕的截面选股空间。
对Alpha而言,小票风格和成交分散仍有一定支持,但分化度回落削弱了选股收益的弹性。策略需要在有限的价差空间中平衡信号强度与执行成本,难以单纯依靠市场波动扩大获取增量收益。
策略与产品跟踪
1.Alpha整体环境:整体中性,结构改善与量能约束并存
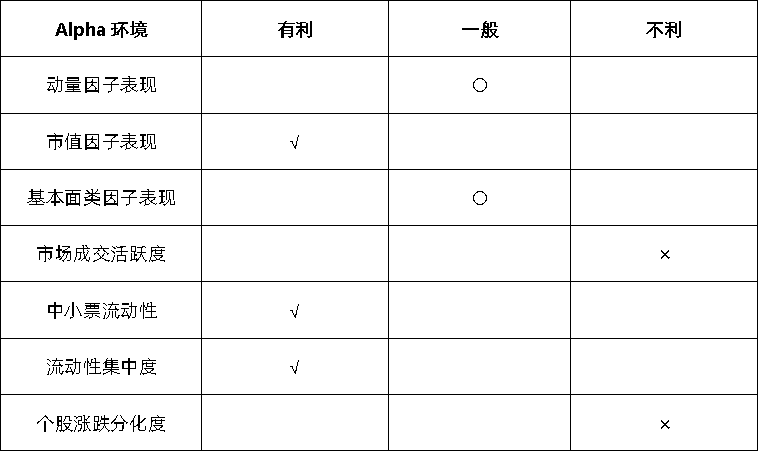
9月Alpha整体环境中性,较8月偏好的状态有所回落。小市值相对占优、小票成交占比提升和成交集中度下降仍是主要有利因素;但动量支持减弱,日均成交额继续下降,截面分化也有所收窄,量价类策略的收益弹性受到限制。市场仍保留结构性选股机会,但并非各类信号同步改善。
数据来源:Wind,好买基金研究中心
数据区间:2026.8.31-2026.9.30
2.指数增强产品:绝对净值回撤,500与1000指增仍有超额积累
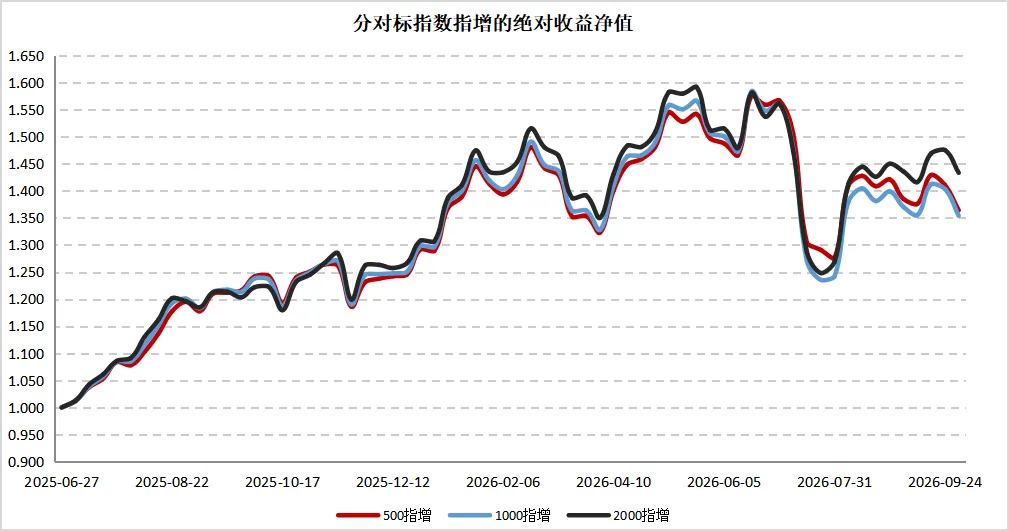
数据来源:Wind,好买基金研究中心
数据区间:2025.7 - 2026.9
从绝对收益净值看,9月500、1000和2000指增分别下跌4.00%、3.21%和1.14%,2000指增相对抗跌。宽基回撤仍是股票策略净值承压的重要背景,小市值风格的相对优势则缓和了下沉股票池的净值波动。月内各类产品在中旬均有修复,随后再度回落,收益节奏与市场先修复、后调整的特征基本一致。
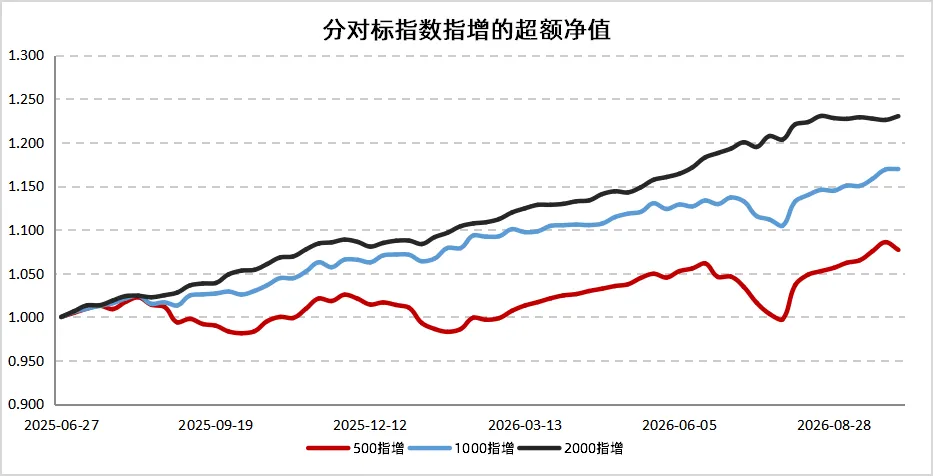
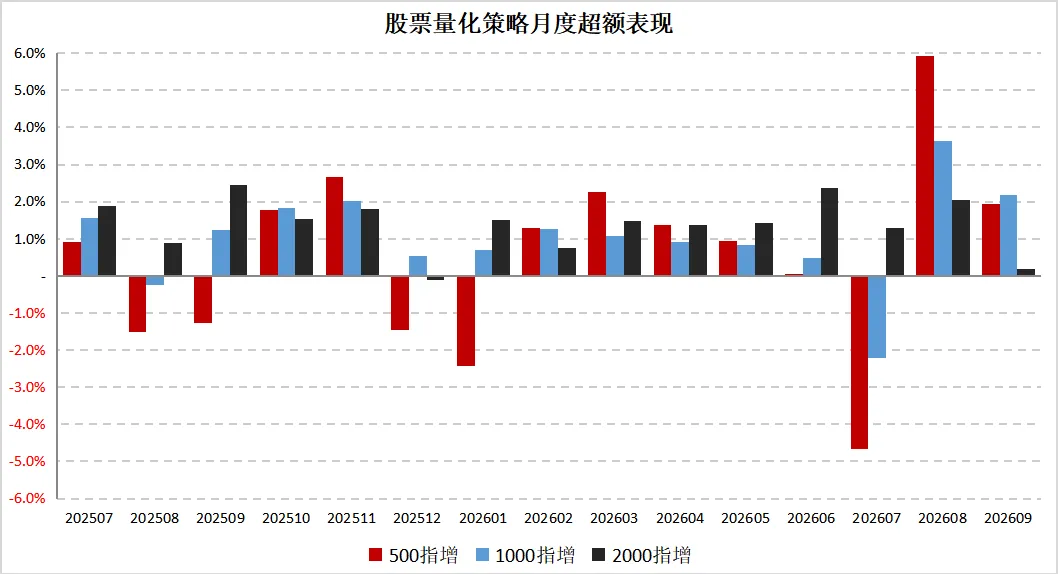
数据来源:Wind,好买基金研究中心
数据区间:2025.7 - 2026.9
从超额净值及月度超额看,500、1000和2000指增分别取得1.95%、2.17%和0.18%的正超额,500与1000指增相对领先。与8月相比,各类股票池的超额幅度均有所下降,2000指增尤其接近持平。成交分散和小市值相对占优仍为选股提供一定基础,但整体缩量与分化度下降,使超额积累更加依赖股票池内部的个股识别。500指增在月底最后一期出现约0.81%的超额回撤,1000指增则整体保持更平稳的积累节奏,反映不同股票池对月底结构变化的适应程度存在差异。
3.中性产品:收益接近持平,月末波动有所放大
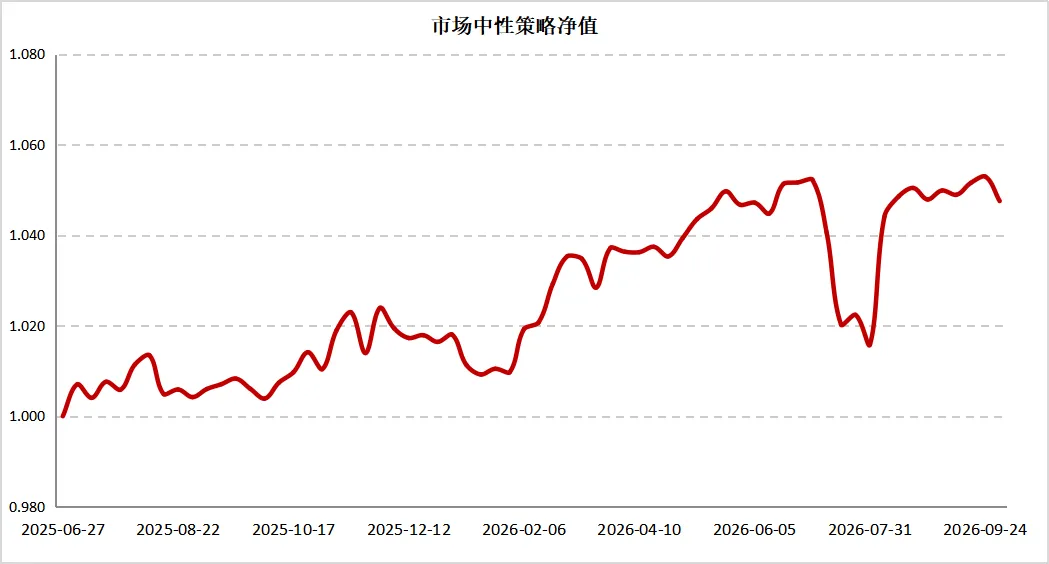
数据来源:Wind,好买基金研究中心
数据区间:2025.6.27 – 2026.9.30
9月市场中性策略收益为-0.03%,整体接近持平,较8月的明显修复有所降温。月内净值曾温和抬升,但最后一周回撤约0.51%,回吐此前积累。从市场环境看,多头选股端仍有小票风格和成交分散的支持,但交易活跃度与分化度下降压缩了收益空间;与此同时,月末股指贴水收敛,对已建仓产品的对冲端构成压力。
总结建议
9月股票量化策略的Alpha环境整体中性。小市值相对占优、小票成交占比提升及成交集中度下降仍有利于分散选股,但动量支持减弱、市场缩量和截面分化回落构成主要约束。500和1000指增分别取得1.95%和2.17%的正超额,2000指增超额为0.18%,市场中性收益接近持平,策略收益较8月有所降温。整体看,结构性选股机会仍在,但收益弹性有所收窄,对策略的信号质量、交易成本控制和风格适应能力提出了更高要求。
Beta端方面,主要宽基指数普遍回调,科技成长调整较深,地产、医药和银行相对占优,小票也体现出一定抗跌性。主要指数PE估值分位普遍下降,估值压力有所缓解,但中证500仍处相对偏高位置,其股债收益差低于滚动均值,尚不足以支持权益配置性价比已显著改善的判断。成交向小票分散与市场整体缩量同时存在,防御性轮动尚未转化为普遍的风险偏好回升,市场修复仍需量能和盈利共同配合。
展望后续,国内居民购房贷款贴息等政策有助于稳定需求预期,实际效果仍需销售与信用数据验证;海外美联储9月加息25个基点后,利率与通胀路径仍可能扰动成长股估值,地缘局势变化也需持续关注。随着三季报陆续披露,科技产业景气能否转化为订单、利润和现金流,将影响市场对估值的容忍度。前期回调虽然消化了部分估值与交易拥挤压力,但不同产业环节的盈利兑现节奏仍有差异,局部催化也未必带来行情的持续扩散。后续宜同时观察政策传导、盈利预期和成交恢复,区分短期情绪修复与基本面改善,不因单一事件或阶段反弹明显强化方向性判断。
对冲端方面,9月股指贴水收敛,对已建仓中性产品偏不利,月底净值波动也有所放大;对新建仓资金,则仍需结合贴水绝对位置和后续变化评估建仓条件。中性产品可作为低Beta配置工具,但低Beta并不意味着短期净值没有波动,基差变化、对冲品种匹配和管理人Alpha稳定性仍是核心变量。配置中宜兼顾不同管理人的收益来源与回撤特征,避免集中于单一产品或相近的对冲敞口,并以较长观察周期评估收益稳定性,不宜过度外推单月表现。
风险提示:
投资有风险。基金的过往业绩并不预示其未来表现。基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。相关数据仅供参考,不构成投资建议。投资人请详阅基金合同等法律文件,了解产品风险收益特征,根据自身资产状况、风险承受能力审慎决策,独立承担投资风险。
重要提醒:
本文版权为好买财富所有,未经许可任何机构和个人不得以任何形式转载和发表。
