
2026年行情跌宕起伏,从年初量化股票策略延续高热度,到年中AI科技成长浪潮到高峰,再到三季度股市调整债券与CTA策略重回投资者视野,年内资产表现轮动、股市风格轮动均明显加快,极大提高了投资难度。
今年多变的市场与复杂的环境中,各类私募策略展现出了不同的风险收益特征,也印证了多元布局的意义与资配方案的重要性。
接下来,我们结合具体数据,对2026年前三季度各类私募策略的表现做个盘点,看看今年以来各个策略的业绩特点,也为后续投资寻找线索。
2026 前三季度私募策略业绩总览
首先,我们根据好买基金研究中心编制的各类私募策略指数,统计各策略近年来的表现,从全局层面看一看股票、债券、管理期货(CTA)、市场中性、宏观策略、多空仓、多策略等常见私募策略的业绩情况。
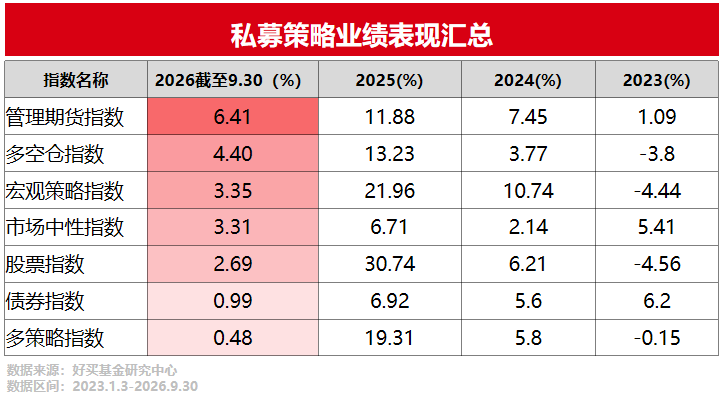
可以看出,截至9月30日,今年前三季度各类私募策普遍实现了正收益。但看收益水平排名,高进攻性的股票策略表现较一般,管理期货(CTA)、多空仓、宏观、市场中性等绝对收益定位的策略开始超越股票策略。这也反映出高波动高分化的市场环境下,纯多头的股票私募收益获取难度加大,而投资手段更灵活的CTA、宏观策略开始展现出优势。
尤其是CTA策略,在地缘因素驱动能源价格上行,通胀升温,全球货币政策转向紧缩的背景下,虽然股市承压,但CTA策略则迎来了更多的交易机会,业绩持续回暖,逆袭成为今年各类私募策略中的领跑者。
接下来,我们再展开分析下今年前三季度CTA、股票、宏观策略的业绩表现。
2026 前三季度管理期货(CTA)业绩表现回顾
今年前三季度,CTA成为了各类私募策略的领跑者。今年的市场环境中,CTA也展现出了其独特的配置意义。
在商品价格上涨,通胀冲击压制股市表现的时候,CTA则迎来了更多的交易机会,走出了独立行情。
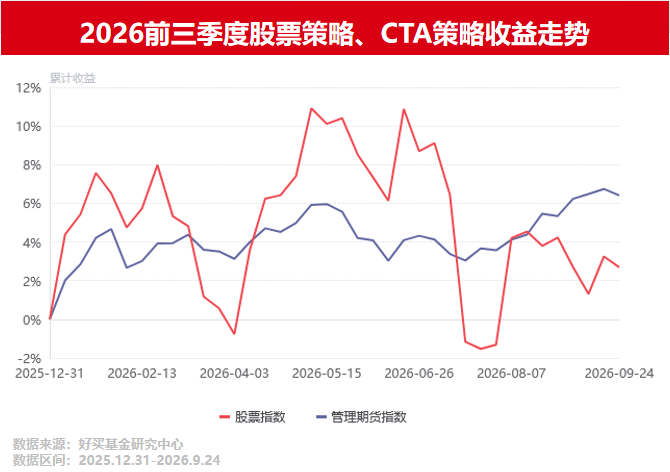
可以看出,年内股票策略业绩波动较大,尤其是在2月末地缘冲突爆发后,以及7月以来地缘矛盾再度升级时,私募股票策略指数短期快速回撤。而这些时期CTA表现则相对平稳,尤其是7月以来股市震荡调整过程中,CTA策略在商品市场行情的助力下,业绩持续上行。
展望后续,若地缘局势与通胀预期仍是影响股市阶段性表现的重要因素,那CTA策略与股票策略或继续展现出一定的业绩互补性。如果投资者股票策略配比权重较高,CTA或是一类有助于分散风险,提供多元回报流的配置工具。
分析了CTA之后,接下来我们再看看股票策略今年前三季度的表现情况,尤其是对比下量化与主观的业绩差异。
2026 前三季度股票私募业绩表现回顾
整体来看,今年前三季度,量化股票多头策略的表现仍强于主观多头策略,但主观多头的业绩分化较大,不同持仓风格的管理人年内业绩走势可能有很大不同。
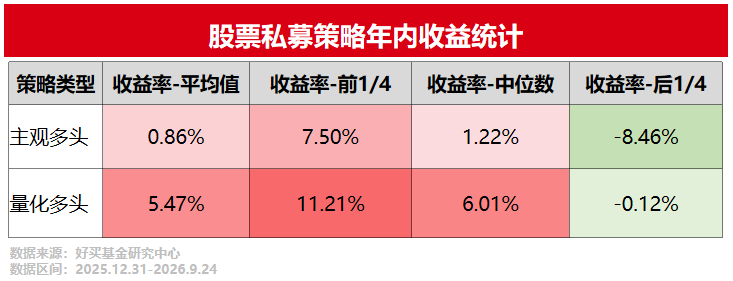
截至9月底,今年A股交投仍较为活跃,充裕的流动性能覆盖到大量的中小盘个股,量化选股策略继续迎来较为适宜的交易环境,仍展现出了一定的业绩优势。
主观多头策略方面,今年A股市场结构分化较大,成长、价值风格股票底层驱动逻辑不同,阶段性走势可能截然相反。对于那些风格特征较鲜明的主观多头基金,管理人的能力圈和选股偏好很大程度地影响了年内收益表现。重仓科技、红利还是消费,前三季度的业绩结果可能会有较大差异。
看阶段性平均业绩,量化虽然领跑主观,但过程仍然充满波折。尤其是7月份量化选股策略再次遭遇了指数收益与超额收益的同步回撤。
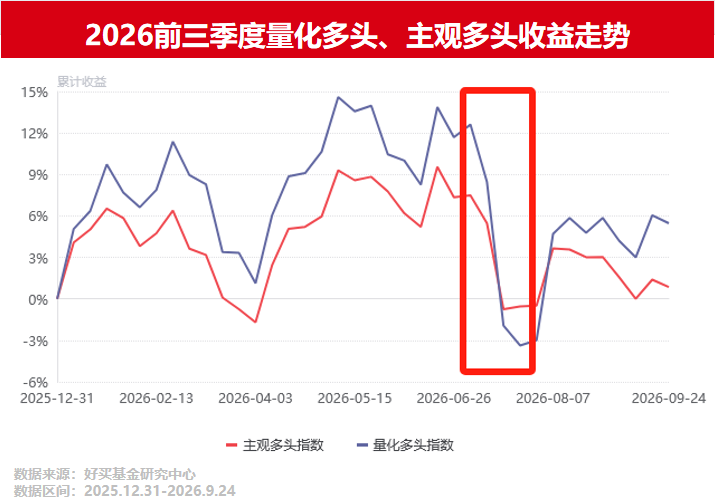
可以看出,在7月科技成长风格股票的快速回撤中,量化选股策略也出现了较大的超额波动,而主观多头策略由于管理人选股风格较多元,所以平均回撤相对较小。
由此可以看出,量化选股以及不同风格的主观选股基金适应的市场环境有差异,业绩也有一定的互补性。从配置角度看,量化选股、价值风格主观、成长风格主观三足鼎立的分散布局,或能提升组合韧性与风险收益性价比。
除了CTA策略与股票策略以外,另一类今年颇受关注的私募策略是宏观对冲,接下来我们也复盘下宏观策略的年内表现。
2026 前三季度宏观策略业绩表现回顾
宏观策略其实可以看做是股票、CTA、债券等多类策略的复合体。宏观管理人一般多元配置股票、债券、大宗商品等多类资产,分散风险的同时也有机会获取多类资产长期的系统性收益。
在此基础上,管理人在细分资产内部发挥投研优势,进一步挖掘超额收益。比如对于股票资产,部分管理人使用量化选股的手段,构建沪深300指增、中证500指增等子策略来代替股票配置部分,力求超越指数。大宗商品方面,部分管理人则用旗舰的CTA策略作为商品部分的代理。
与此同时,管理人还会基于宏观研判,进行大类资产择时,通过主观或者量化的方法,结合历史经验,对当前宏观环境进行判断,从而对当下资产配置比例进行偏移,比如阶段性减持股票,增持债券,力求获取资产择时超额。
今年以来,宏观策略受关注度较高有多方面原因,一是股市估值抬升,波动加大之际,宏观策略与股票类策略相关性低,能一定程度分散股市风险。与此同时,与债券类的稳健型投资选项相比,宏观策略具有一定的收益弹性。另外,头部管理人有能力凭借宏观择时或商品投资领域的策略优势,提供风险收益性价比较好的回报流。
所以今年高分化高波动的市场环境中,宏观策略也展现出了独特的价值和优势,前三季度收益表现靠前。
对于宏观策略,另一个值得注意的现象是,管理规模靠前的头部宏观策略管理人,业绩分化较小,整体表现较为平稳。管理规模居中的管理人,业绩分化较大,但也具备更高的收益潜力。
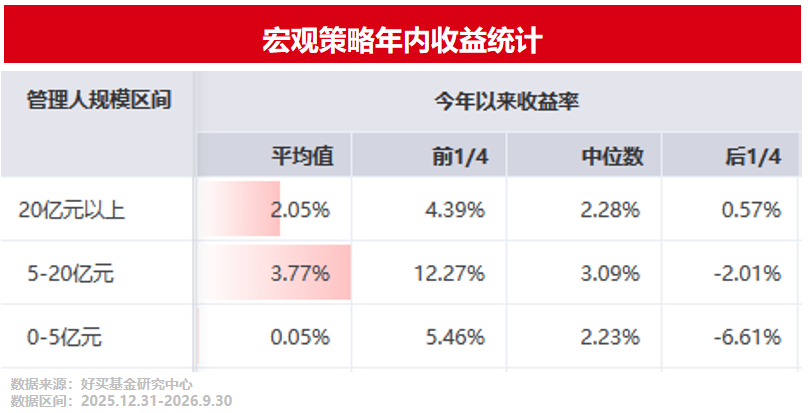
由以上统计可以看出,管理规模在5-20亿区间的宏观策略管理人年内平均表现居前,但业绩分化也较大。而管理规模在20亿以上的管理人,表现则更为稳定,前三季度业绩后1/4分位数为0.57%,意味着绝大多数管理人年内均取得了正收益。
当然,这只是从规模这个侧面观察到的一种现象,配置宏观策略时,可以作为一个参考维度。
总结以上,我们对比复盘了各类私募策略前三季度的业绩表现,并重点分析了CTA、股票、宏观等热度较高的策略。
今年是一个高波动、高分化、赚钱难度较大的年份,但这种市场环境中各类策略的表现,也为我们的资产配置提供了宝贵的经验:
首先,股市波动和分化较大的时期,我们要尤其重视成长风格主观、价值风格主观、量化选股以及全球股票策略的多元布局,尽量避免过度集中投资或笃定信仰于某类单一策略,以致于放大了组合波动。
其次,在地缘冲击与通胀风险加大股票资产波动的时期,CTA策略往往能展现出独特的风险对冲与收益创造功能。
第三,复杂的宏观环境中,宏观策略或能展现出较好的风险收益性价比,是一类值得关注的投资工具。
复盘前三季度,展望未来,市场的波动、分化以及宏观层面的矛盾或将继续。配置层面,股票资产内部多策略分散,同时借助CTA、宏观等多类策略提升组合韧性,或是值得重视的资配思路。
风险提示:
投资有风险。基金的过往业绩并不预示其未来表现。基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。相关数据仅供参考,不构成投资建议。投资人请详阅基金合同等法律文件,了解产品风险收益特征,根据自身资产状况、风险承受能力审慎决策,独立承担投资风险。
重要提醒:
本文版权为好买财富所有,未经许可任何机构和个人不得以任何形式转载和发表。
