
今年国庆长假期间,全球各类资产表现整体平稳,综合来看,对国内市场利好因素居多。看国庆长假期间的全球财经大事,主要有以下几个关注点:
1、美国非农数据意外“爆冷”,美联储加息预期降温,提振全球风险资产。
2、美伊谈判陷入僵局,G7准备释放能源储备,油价高位震荡。
3、美光财报超预期,提振AI交易,日本股市大涨,美股纳指再创历史新高。
4、国内假期出行数据强劲,消费持续复苏。
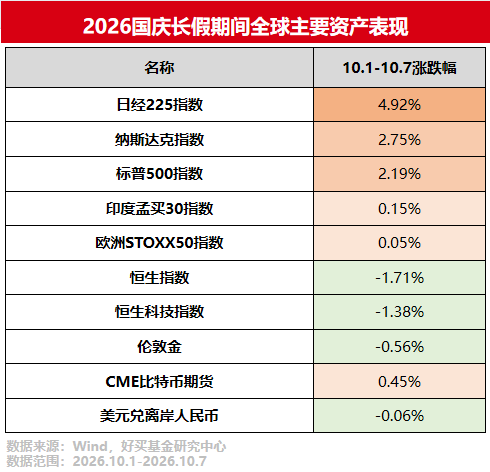
以下我们整理了国庆长假期间(10月1日-10月7日)全球大类资产表现,并梳理了重要的财经事件,供大家参考。
非农数据“爆冷”美联储加息预期降温
国庆长假前,市场对美联储10月加息的预期一度高达约70%。然而,假期中公布的一系列数据扭转了预期方向。
首先,9月30日公布的美国8月核心PCE同比上涨3.0%,低于市场预期的3.3%,美联储10月加息概率开始下降。
随后,10月2日公布的9月非农就业仅新增2.9万人,远低于预期的8.4万人,且7、8两个月数据合计下修6万人,失业率从4.1%升至4.2%。
9月非农就业报告迅速改变了利率定价。CME相关数据显示,美联储10月维持利率不变的概率从一周前的约30%骤升至75%以上,加息概率降至约20%。
市场主流预期开始转向“10月按兵不动、12月再加息25个基点”。不过,美联储内部并未完全转向鸽派,多名票委在长假期间仍表示“通胀水平过高过久”“预计今年再加息一次”。
美联储10月加息预期降温后,一定程度提振了全球股市,但发达市场长期国债收益率仍然高企,美国10年期国债收益率一度升至5.34%,创2002年以来新高;英国30年期国债收益率自1998年以来首次触及6%。财政赤字扩张,能源通胀溢价,以及科技巨头为AI项目大规模发债挤占市场资金仍是影响长债利率的核心因素。
看其他各类资产,比特币在十一长假期间表现强势,黄金价格冲高回落,延续震荡。
美伊局势胶着油价高位震荡
十一长假期间,美伊局势仍然处于外交磋商陷入僵局、军事施压与反制同步升级的阶段,双方围绕霍尔木兹海峡的博弈是核心焦点。
长假首日,美国计划向中东增派第三艘航母及多达1万名士兵,美伊谈判陷入僵局,原油期货一度涨超4%,站上100美元/桶。随后G7准备释放能源储备,油价有所回落。美国财政部在假期期间显著升级了对伊经济施压。
整体来看,当前美伊局势仍然胶着。特朗普在近期采访中表示,可能在11月美国中期选举后下令对伊朗发动更大力度的打击,这意味着未来一个多月或是局势演变的关键窗口期。外交渠道虽未完全关闭,但双方在核心议题上的立场差距仍然较大。地缘局势的不确定性或继续加大全球各类资产的波动。
美光财报超预期全球半导体板块表现强势
9月30日美股盘后,美光科技发布2026财年第四财季财报,多项核心指标刷新历史纪录,并带动国庆假期全球半导体板块强势上行。
日本股市假期期间表现非常强劲。日经225指数一度突破7万点大关,半导体设备股成为上涨核心驱动力。韩国市场同样受到美光财报提振,韩国综合指数同步上涨。
美股方面,纳斯达克指数在英伟达、Meta等科技巨头带动下再创历史新高。
整体来看,美光财报确认了AI存储需求的强劲景气周期仍在延续,但市场对美光超预期财报的反应变得更加冷静,表明市场定价已较为充分。
国庆长假期间全球科技股行情的核心特征,是AI硬件与半导体板块凭借高景气度仍然是全球资金关注的焦点。
长假出行数据强劲消费持续复苏
看今年长假期间消费数据,出行火热,消费端持续复苏。
出行数据方面,全社会跨区域人员流动量在假期前三天连续超过3亿人次。国庆假期首日人员流动量达3.29亿人次,其中铁路客运量2520.4万人次,创单日旅客发送量历史新高,同比增长9.0%。
从消费数据来看,商务部重点监测的商圈在假期前三天客流量和营业额同比分别增长3.4% 和5.3%,印证了实体消费的复苏趋势。
整体来看,2026年国庆消费数据反映出出行意愿强劲,消费持续复苏的态势。客流总量维持高位,各消费领域有一定分化但整体回升。
总结以上,2026年国庆长假期间,美国非农数据降温缓解了加息焦虑,但长债收益率高企以及中东局势的不确定性,仍使宏观环境充满变数。
对于节后国内市场而言,外部流动性预期的边际改善与国内增量政策的蓄势待发,构成了相对积极的组合。但全球债市波动能否平息、能源价格何时回落,仍是需要持续跟踪的风险点。宏观环境不确定性较多,全球各区域、各资产分化加大的背景下,多资产多国别的配置仍具有重要意义。
风险提示:
投资有风险。基金的过往业绩并不预示其未来表现。基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。相关数据仅供参考,不构成投资建议。投资人请详阅基金合同等法律文件,了解产品风险收益特征,根据自身资产状况、风险承受能力审慎决策,独立承担投资风险。
重要提醒:
本文版权为好买财富所有,未经许可任何机构和个人不得以任何形式转载和发表。
