
2026年8月下旬至9月下旬,全球AI产业链在需求高增长与资本开支加速投放的双重节奏中运行。
好买基金研究中心监测数据显示,过去一个月,网络安全与下一代软件指数分别上涨6.41%和6.43%,三只半导体指数回升2.25%至3.38%;同期AI及能源基础设施、机器学习及量子、机器人及AI、AI应用四个方向均录得负收益。
需求侧订单仍在扩张,但市场的定价重心已从收入增速切换至资本效率,板块分化因此显著加剧。
随着最新一轮财报与指数数据同步落地,AI产业链内部的兑现节奏差异清晰浮现,也为研判下一阶段投资主线提供了参考依据。
需求狂飙,资本消耗同样加速
过去一个月,AI产业链最重要的变化,是需求增长与资本消耗同时加快。好买基金研究中心监测数据显示,英伟达数据中心收入同比增长117%,博通AI半导体收入增长221%,台积电8月收入增长53.3%,甲骨文OCI收入增长121%。已签订单和在建项目仍在向收入转化,芯片、定制加速器、先进制程和云算力的交付保持高增长。
扩张的成本也在快速上升。甲骨文单季资本开支由上年同期85亿美元升至285亿美元,经营现金流为231亿美元,自由现金流为-54亿美元。高增长与现金流消耗同时出现后,资本开支能否按计划转化为收入和利润,开始直接影响基础设施和云计算公司的估值。
好买基金研究中心发现,模型侧出现了两个新变量。9月的前沿模型治理讨论提出能力检查点、第三方评估和训练环境审计,Anthropic与Accenture随后宣布开展嵌入式独立评估,双方预计未来五年各投入至少10亿美元;9月22日发布的Claude Opus 5.5又将典型工作负载成本降低40.00%。审核投入上升会增加安全和评测需求,模型降本则有助于扩大企业部署,两者都会改变算力支出的节奏和结构。
指数已经反映这种变化。过去三个月,半导体代理均值下跌8.27%,AI及能源基础设施下跌10.82%;云计算、网络安全和北美科技软件分别上涨24.86%、20.20%和18.63%。过去一个月,半导体代理均值回升2.72%,网络安全和下一代软件均上涨约6.40%,AI及能源基础设施与AI应用仍为负收益。
未来几个月,上游修复需要订单和交付增速继续维持,云计算需要剩余履约义务更快转化为收入和现金流。若资本开支持续快于现金回收,重资产基础设施仍会承受估值压力。软件和安全板块的相对强势则取决于AI相关ARR、续费和利润率能否继续增长。
指数开始分化:资金只给"看得见的业绩"定价
近一个月,资金更愿意给有近期经营数据支撑的方向定价。网络安全与下一代软件指数分别上涨6.41%和6.43%,三只半导体指数上涨2.25%至3.38%;云计算和北美科技软件小幅上涨,AI及能源基础设施、机器学习及量子、机器人及AI、AI应用则录得负收益。
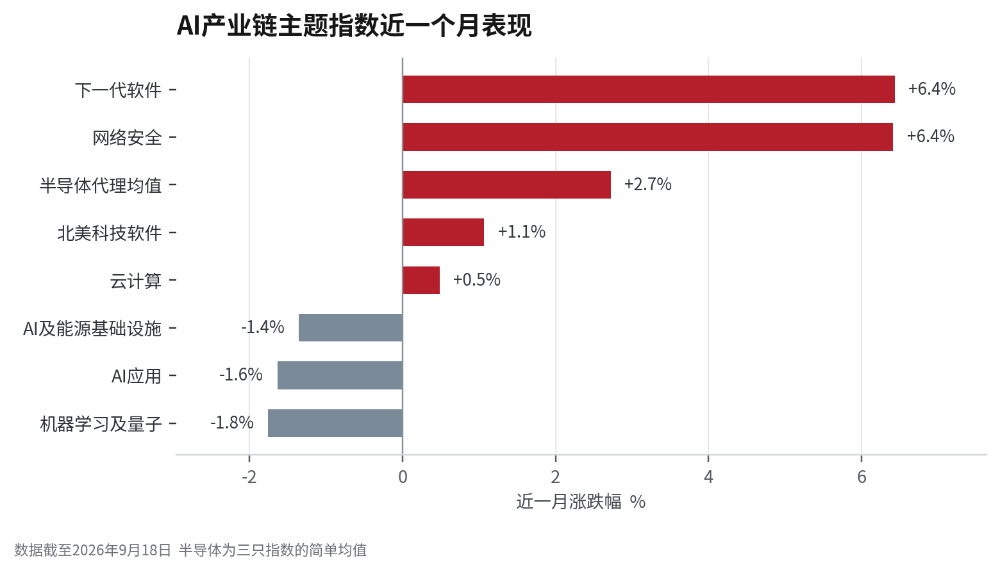 数据来源:BBG,好买基金研究中心整理
半导体的回升发生在英伟达、博通和台积电披露高增长收入之后,最新财报稳定了订单预期。软件侧的涨幅则集中在已经披露ARR或现金流指标的公司;AI代理进入企业系统,也增加了身份、权限和日志监控需求。相比之下,基础设施项目回收期更长,AI应用公司的盈利兑现仍较分散,这两个方向近一个月继续落后。
2026年6月19日至9月18日,云计算、网络安全和北美科技软件累计上涨18.63%至24.86%,AI应用上涨10.97%。同期半导体指数下跌6.18%至9.79%,AI及能源基础设施下跌10.82%,机器人及AI下跌2.44%。
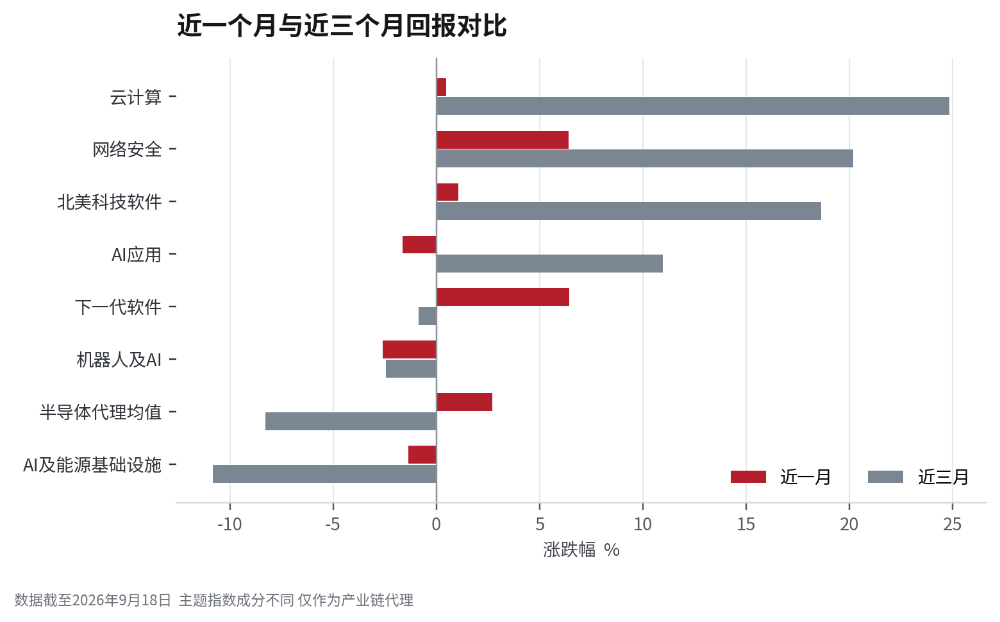 数据来源:BBG,好买基金研究中心整理。注:不同主题指数的成分股与权重差异较大,图表用于刻画市场表现,不代表严格可比的纯产业分类。
半导体回撤发生在盈利仍高速增长的阶段。三只指数的EPS TTM同比增长113.00%至120.00%,一致预期EPS同比增长117.00%至209.00%。这类公司当前收入强劲,但股价还会提前反映下一轮订单增速、训练项目时点和客户资本开支。三个月回撤说明市场降低了对远期增速的定价,近一个月重新上涨则显示最新财报对需求预期形成了支撑。
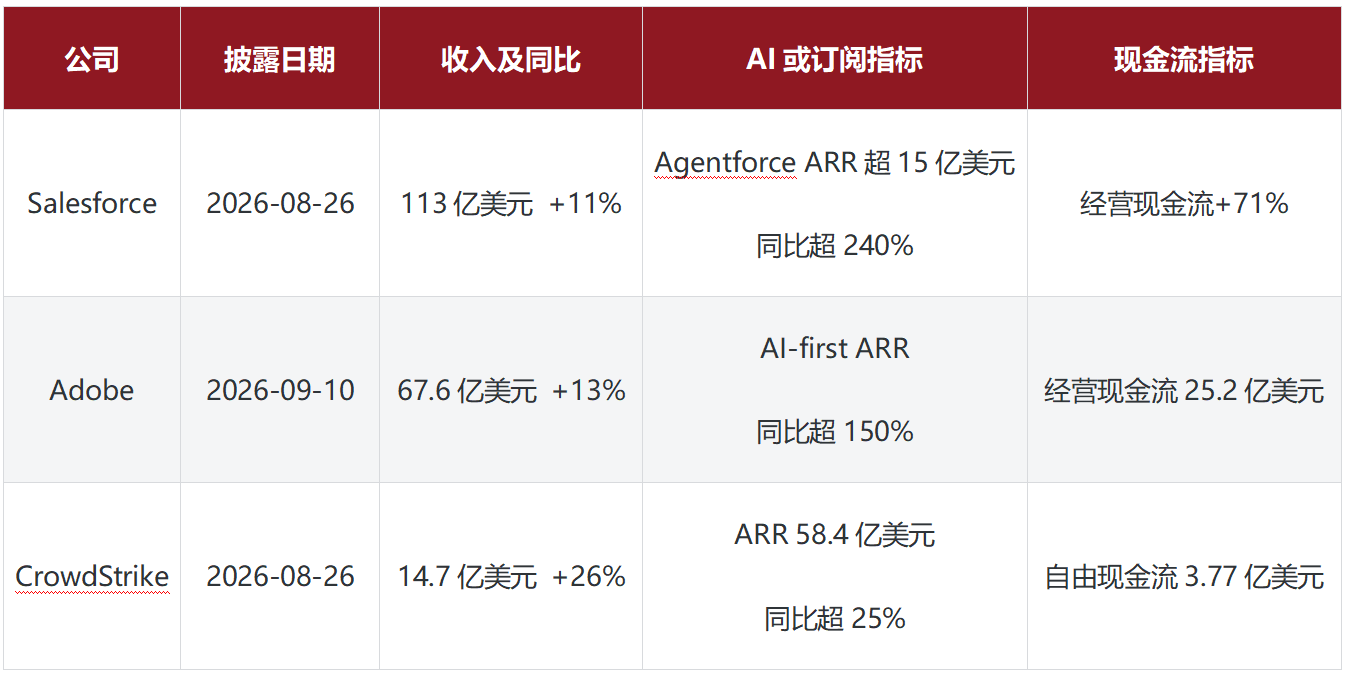
云计算与软件的收入离企业客户更近,兑现周期相对更短。甲骨文OCI收入增长121.00%,Salesforce与Adobe披露的AI相关ARR分别增长超过240.00%和150.00%,CrowdStrike同时保持ARR增长和正自由现金流。可持续收入和现金流数据更容易验证,因此这些方向过去三个月表现更强。
上游订单仍强:交付数据成压舱石
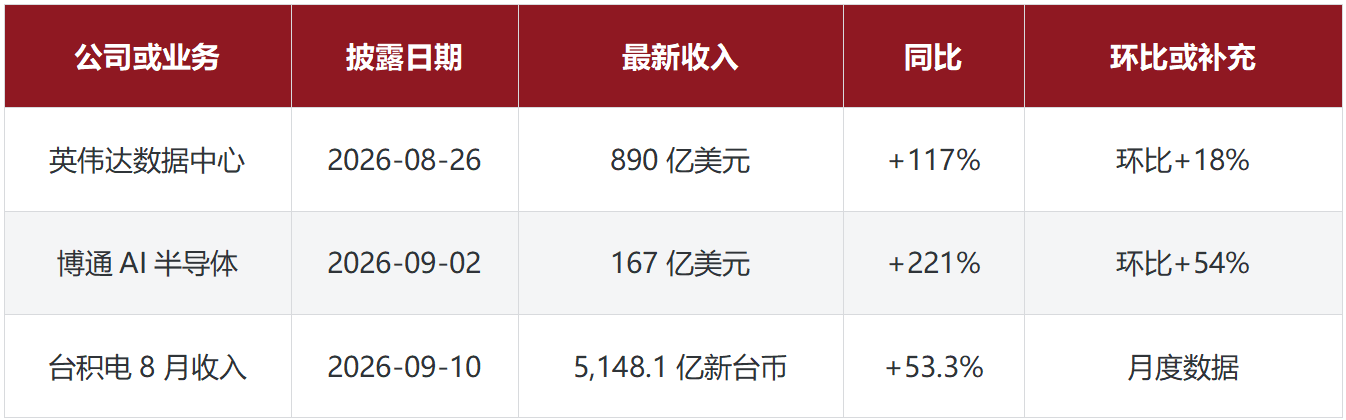
8月下旬以来的财报确认了上游交付仍在扩张。英伟达数据中心收入890亿美元,环比增长18.00%;博通AI半导体收入167亿美元,环比增长54.00%;台积电8月收入达到5,148.1亿新台币。GPU、定制ASIC、AI网络和先进制程均有收入数据支撑。
近一个月披露的上游收入指标
 数据来源:公司公告,好买基金研究中心整理
当前财报验证的是已经排产和交付的需求,股价仍取决于未来增速。三只半导体指数近三个月下跌6.18%至9.79%,近一个月回升2.25%至3.38%。如果英伟达和博通继续维持高增长指引,台积电月度收入保持强势,半导体修复仍有基本面支撑。若云厂商推迟新增容量或下调采购计划,订单周期会首先影响上游估值。
基础设施的压力更加集中。AI及能源基础设施指数近三个月下跌10.82%,近一个月下跌1.36%,一致预期市盈率为52.2倍,一致预期EPS同比增速仅5.60%。项目融资、建设进度、电力接入和客户预付款都会影响现金回收。只要资本开支回收期仍长于市场预期,这一环节的表现就可能继续弱于芯片。
云计算进入资本效率验证期:订单在手,现金流承压
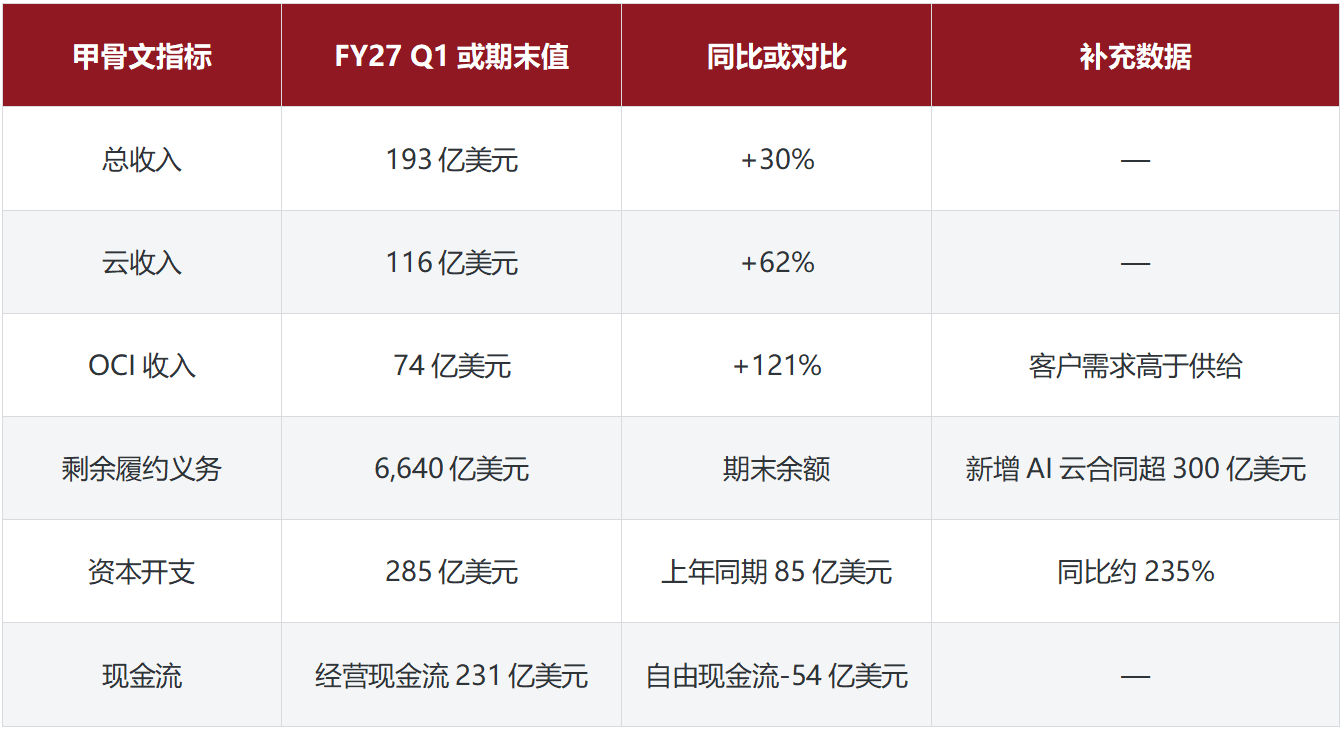
甲骨文的财报集中体现了云计算当前的矛盾。OCI收入增长121.00%,剩余履约义务达到6,640亿美元,客户需求仍快于供给。为了交付这些订单,公司单季资本开支升至285亿美元,超过经营现金流,自由现金流降至-54亿美元。订单可见度提高了,扩张对资金的占用也明显上升。
甲骨文FY27 Q1云业务、订单与现金流指标
 数据来源:公司公告,好买基金研究中心整理
云计算指数近三个月上涨24.86%,说明市场认可收入和订单增长;近一个月指数仅上涨0.48%,资本效率开始成为新的验证条件。如果剩余履约义务加快转化为收入,GPU利用率提升,经营现金流与资本开支的差额会逐步收窄。若资本开支维持当前规模,自由现金流继续为负,融资成本和折旧将限制估值扩张。
软件和安全率先出现收入验证
下游近期表现取决于商业化数据是否清晰。网络安全与下一代软件指数近一个月分别上涨6.41%和6.43%,AI应用指数下跌1.64%。Salesforce、Adobe和CrowdStrike已经用ARR、收入和现金流披露AI产品进展,市场能够持续跟踪新增客户、续费和利润贡献。
近期软件与安全公司财务及AI商业化指标
 数据来源:公司公告,好买基金研究中心整理
这三家公司都拥有现成的企业客户、数据和工作流,AI功能可以直接进入订阅体系。网络安全还增加了身份管理、权限控制和日志监控等刚性需求。AI应用指数的一致预期EPS同比增速仅5.40%,低于下一代软件的133.60%和网络安全的24.40%,盈利验证较慢也解释了近一个月的相对弱势。
如果AI相关ARR继续高增长,续费率和利润率保持稳定,软件与安全板块的相对强势可以延续。若新增合同无法转化为续费,或模型调用成本压低毛利率,市场会重新下调商业化预期。
估值开始区分盈利兑现速度
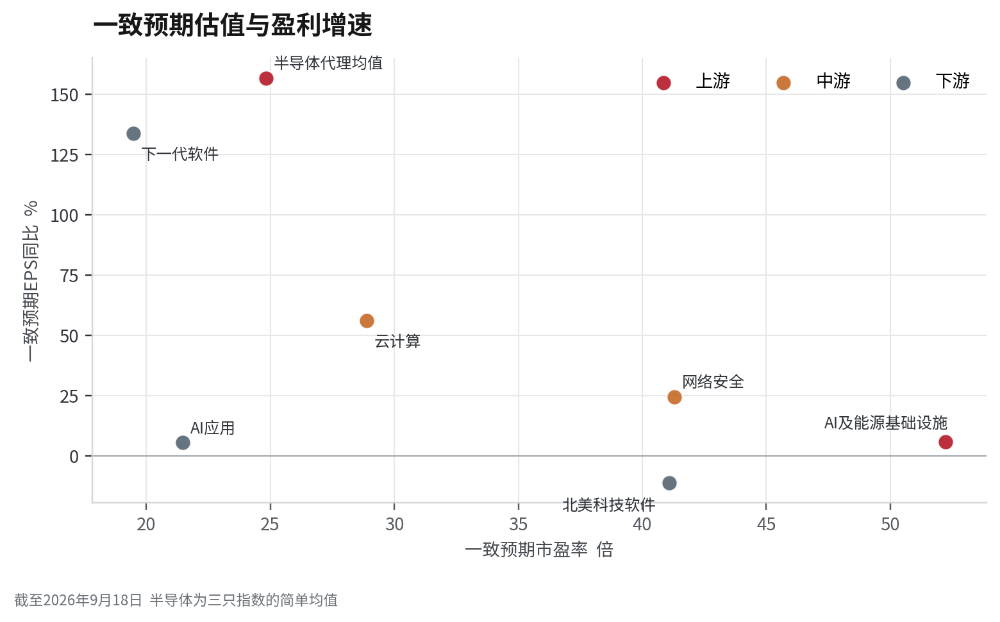 数据来源:BBG,好买基金研究中心整理。注:指数层面估值和盈利指标受成分股结构影响,图3用于比较预期差异,不替代个股研究。
AI及能源基础设施的一致预期市盈率为52.2倍,预期EPS同比增速为5.60%。半导体代理均值的预期市盈率为24.8倍,预期EPS同比增速为156.70%。
两者对比说明,上游内部的估值差异已经明显扩大。基础设施项目回收期更长,对融资成本和交付延迟更敏感;半导体订单更快反映到收入,当前估值也更依赖盈利预期能否维持。
网络安全的预期市盈率为41.3倍,预期EPS同比增速为24.40%,较高估值需要ARR、续费和现金流继续支持。下一代软件的预期市盈率为19.5倍,预期EPS同比增速为133.60%,其中也包含低基数和成分结构影响。估值同时受到增长速度、兑现时间和现金流质量影响。
模型降本改变算力需求结构
Anthropic在9月22日发布Claude Opus 5.5,并披露典型工作负载运行成本较Opus 5下降40.00%,模型在发布前接受了外部评估。单位任务成本下降会推动更多企业试用和部署,也会降低同等调用量对应的算力收入。最终影响取决于调用量对价格下降的反应。
如果调用量增速超过单位成本降幅,推理算力需求仍会扩大。若企业使用量增长较慢,降本会压低云端算力收入增速。专用或较小模型在私有化部署、低延迟和边界清晰的任务中更容易落地,大型模型继续覆盖复杂推理、代码和跨任务场景。API调用量、云端GPU利用率和单位任务成本将决定这一变化最终落在哪一端。
总结:定价逻辑从增长转向兑现
总体来看,AI产业链的订单引擎仍在运转,但市场已开始用"资本效率"和"兑现速度"重新给每个环节打分。上游看订单增速能否维持,云计算看剩余履约义务能否转化为现金流,软件和安全看AI相关ARR、续费和利润率。
对投资者而言,沿"有数据、可验证"的方向布局,同时盯紧资本开支与现金回收的差额,是当前研判AI产业链的关键标尺。
风险提示:
投资有风险。基金的过往业绩并不预示其未来表现。基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。相关数据仅供参考,不构成投资建议。投资人请详阅基金合同等法律文件,了解产品风险收益特征,根据自身资产状况、风险承受能力审慎决策,独立承担投资风险。
重要提醒:
本文版权为好买财富所有,未经许可任何机构和个人不得以任何形式转载和发表。
