
9月议息会议上,美联储以12票全票赞成通过,宣布加息25个基点,这是自2023年7月以来美联储首次加息,也标志着利率政策从“按兵不动”正式转向紧缩。
加息是资本市场所不愿见到的,高利率环境对股市和债市都不算好消息。近期在美联储加息概率不断升高的过程中,全球股市和债市均有所波动。
然而,加息周期对另一类策略则未必有负面影响,那就是CTA。
首先,加息进程往往伴随着价格通胀,也就是商品市场的涨价趋势,这为CTA策略创造了盈利条件。
另一方面,加息过程中若股市或债市趋势性走弱,具有更灵活做空能力的CTA策略更易把握机会。
也正是受益于近期商品市场的行情与资本市场的波动,CTA展现出了较强的业绩优势。看国内各私募策略的表现,CTA(管理期货)已经反超股票策略,成为今年以来各类私募策略的领跑者。
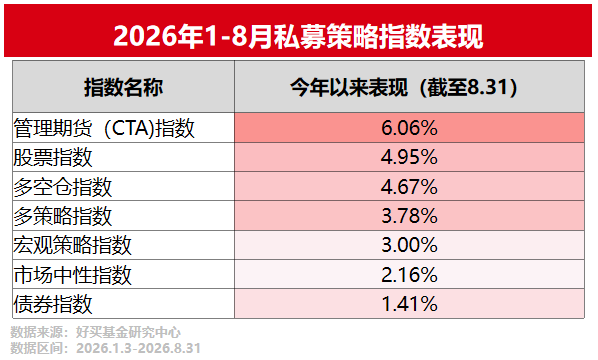
截至8月末,今年以来CTA策略平均收益6.06%,超越了其他各类私募策略。但是,随着CTA业绩回暖,热度提升,各种担忧与疑虑也随之出现。
CTA的业绩优势会持续多久?接下来会不会出现回撤与业绩平台期?CTA能不能追涨?
短期来看,CTA业绩可能有一定波动与反复,但当前宏观环境下,CTA中期的收益空间与长期的配置意义仍值得关注。接下来,我们就结合近期CTA的表现,具体看一看CTA的布局思路。
商品市场活跃,CTA业绩走强
近期CTA业绩回升,主要驱动因素是8月全球大宗商品市场迎来一次显著的普涨反弹,反弹的原因可以总结为地缘局势+加息周期+旺季来临。
首先,8月美伊地缘局势延续7月的拉锯状态,双方在停火条件上反复博弈,霍尔木兹海峡通行量虽边际改善但仍未恢复正常,地缘风险溢价在“缓和预期”与“升级担忧”之间剧烈摇摆。
其次,美联储加息预期持续上升,9月加息周期最终重启。8月末杰克逊霍尔(Jackson Hole)会议上,美联储主席沃什释放偏鹰信号。9月初强劲非农数据以及9月中旬的通胀数据接连推升加息预期。9月议息会议上,加息决策“靴子落地”后,美元、美债以及按美元计价的大宗商品均有一定波动。
第三,国内“金九银十”传统旺季来临,叠加国内商品市场对政策刺激加码的预期升温,黑色、化工等商品品种也出现了普遍的上涨。
总结来看,地缘事件、宏观政策、经济预期等多重因素共振,带动了近期商品市场的普涨行情。
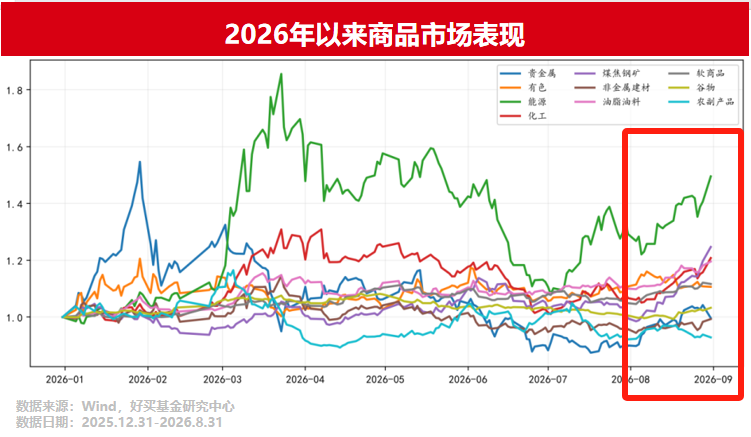
看国内各商品板块的具体走势,8月煤焦钢矿、能源和化工板块涨幅均超10%,分别达25.29%、15.74%和13.22%。
对于CTA策略,尤其是量化CTA而言,个别品种的价格趋势以及板块间的走势分化,为截面策略和趋势策略提供了更多的机会。
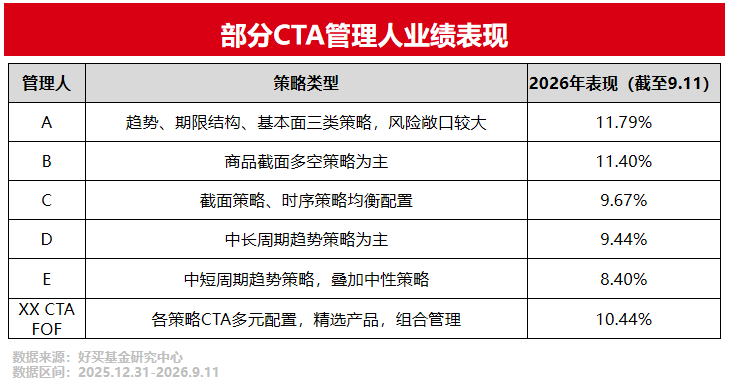
上表统计了部分CTA管理人与各类CTA策略多元配置的CTA FOF产品表现。可以看出,部分CTA管理人与CTA FOF的年内业绩已超10%。与此同时,叠加近期股市高波动与股票策略赚钱效应减弱,CTA业绩开始反超,热度持续提升。
那么,如何看待此轮CTA业绩上行的持续性以及当前CTA的布局时机呢?
明确CTA策略特征,制定合理配置方案
由以上分析可以看出,近期CTA的业绩回升与大宗商品市场的活跃行情密切相关。而近期驱动全球大宗商品共振走强的,一是地缘冲突的事件性因素,二是国内生产旺季的季节性因素,三是通胀与加息的周期性因素。
事件性与季节性因素后续的变化仍需跟踪,美联储加息的周期性影响持续性或更强。
短期来看,CTA交易环境仍较为有利,部分商品品种的趋势强度和单品种趋势连续性均有利于趋势策略发挥。后续事件性因素与市场预期的变化或带来一定的波动与不确定性。
中期来看,若后续“预期驱动”的商品市场行情能迎来更多的基本面与政策面驱动,部分商品品种的价格趋势可以扩散为全市场共振的大级别行情,那或将继续打开CTA的收益空间。
长期来看,宏观环境复杂多变,股票、债券等各类资产波动加大之时,CTA往往能展现出独特的风险收益特征,部分CTA管理人的长期业绩也展现出了较强的竞争力。CTA的长期配置意义仍不容忽视。
总结来看,面对宏观事件与市场预期的不确定性,短期CTA业绩可能有一定波动与反复。但当前宏观环境下,CTA中期的收益空间与长期的配置意义仍值得关注。
回顾过往,每轮CTA业绩上行周期中,投资者总会十分关心“能否追涨”、“后续风险如何”等等问题。
其实影响CTA业绩的因素很多,许多宏观因素也较难预测,判断CTA的业绩趋势与布局时点并不是一件容易的事。
CTA合理的配置思路,出发点不应是对投资时机的精确判断,而应是对配置方案的合理规划。
比如,某位进取型投资者,可以先根据自身的风险承受能力和长期投资目标,设计一个合理的战略资产配置组合。
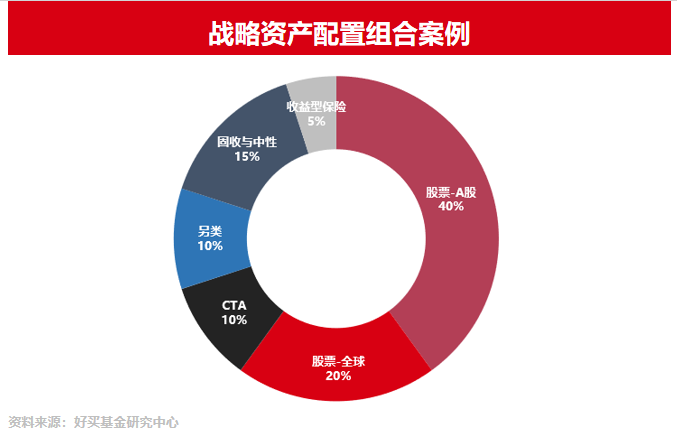
之后,投资者可以对比看自己需要配置多少CTA,实际又配了多少CTA,再决定下一步的投资动作。若投资者合理的CTA配置中枢是10%,如果实际配比小于这个数字,那当前宏观环境下,追涨CTA或也是合理的。
总而言之,具体的投资动作,一方面取决于CTA的策略特征,一方面也取决于我们资配组合的目标与现状。试图预测宏观事件,押注单一策略,或是在某类策略火热时关注,冷清时远离,均有可能犯错。
而根据各类策略的长期风险收益特征,制定合理的资配方案,再结合市场环境进行调仓,这或许才是容错率更高的CTA配置思路。
风险提示:
投资有风险。基金的过往业绩并不预示其未来表现。基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。相关数据仅供参考,不构成投资建议。投资人请详阅基金合同等法律文件,了解产品风险收益特征,根据自身资产状况、风险承受能力审慎决策,独立承担投资风险。
重要提醒:
本文版权为好买财富所有,未经许可任何机构和个人不得以任何形式转载和发表。
