






9月美联储议息会议以全票通过加息落下帷幕。
表面上看,本次加息完全落在市场预期之内。会前市场对本次加息的定价概率已超过90.00%。
但会议实际释放的信号明显超出预期,鹰派程度甚至强于大部分机构此前的判断,加息预期因此被进一步强化。
随着经济预测、点阵图与记者会表态逐一落地,后续加息路径的分歧开始清晰浮现,为市场研判下一阶段投资主线提供参考依据。
加息落地:预期之内,信号之外
本次加息本身并不出人意外,真正扰动市场的是会后的鹰派信号。
会前市场已经定价了90.00%以上的加息概率,决议本身几乎没有悬念,真正的变量来自决议之外的信息。
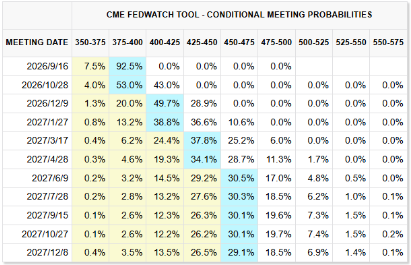
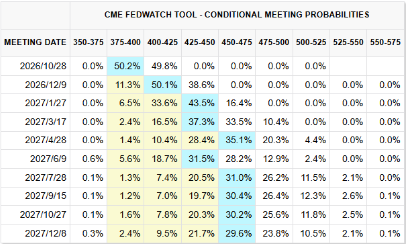
数据来源:Fed,截至2026.9.17
截至今早,市场定价数据显示,年底前美国再度加息的概率已接近90.00%,同时明年还可能有1至2次加息。这意味着,市场此前预期的利率路径正在被系统性上修。
增长与通胀同步上修,失业率被下调
美联储对本轮经济韧性的判断,明显比市场更乐观。
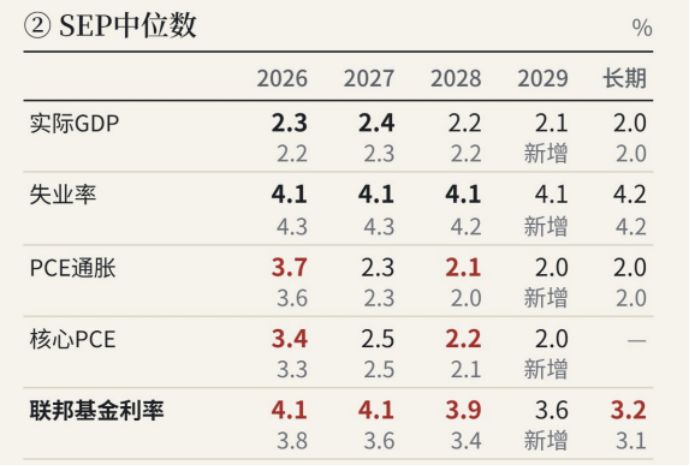
从官方经济预测来看,美联储上调了未来几年美国的经济增长与通胀预期,同时下调了失业率预期。
好买基金研究中心注意到,失业率预测从上一次的4.30%下调至4.10%,低于市场预期,其含义相当直接:联储判断美国就业市场比市场想象得更抗压,经济没那么容易冷下来。
与之同步,今年和明年的增长预期分别上修0.10%,通胀回归2.00%目标的时间也被推后,这为继续加息提供了底气。
数据来源:Fed,截至2026.9.17
年内或再加息1次,中性利率分歧拉大
点阵图给出的指引,同样比机构预想的更鹰派。
数据显示,本次指引中今年还要再加息1次;明年虽然中位数指向按兵不动,但18位委员中有8位预计会再加息1次,不确定性明显偏高。
同时,美联储还上调了中性利率,意味着未来的合理利率中枢高于此前的普遍预判。所幸上调幅度仅有0.10%,但分歧在于,委员们对中性利率的看法差异极大,暗示各方对后续路径和加息终点仍存在巨大分歧。
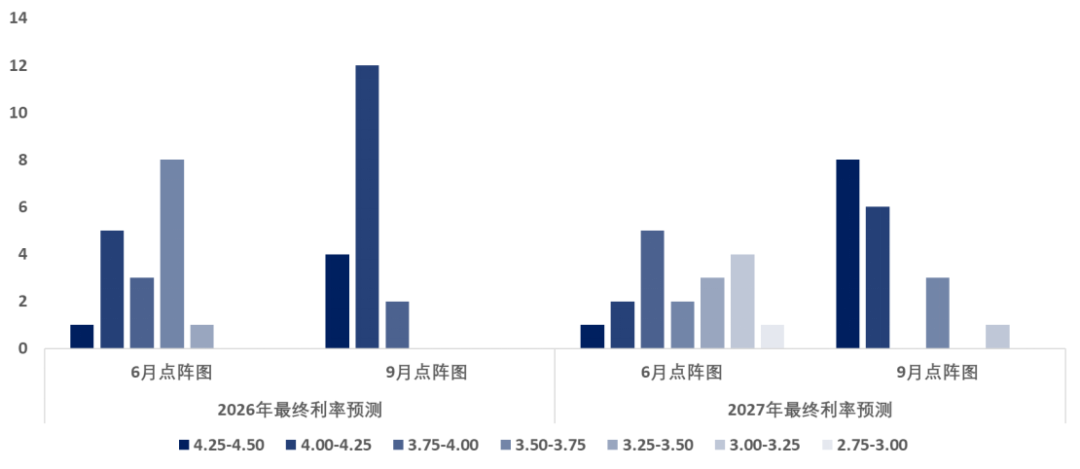
数据来源:Fed,截至2026.9.17
记者会的表态简短,但态度十分直白。沃什明确指出,通胀水平太高,回落向2.00%目标的速度不够快,当前的金融环境都算不上真正收紧,本次加息只是拿掉了一部分宽松环境。他同时提到,油价、地缘冲突以及AI企业大规模融资,都在推高美债收益率,这些因素都会影响后续政策判断。换言之,政策转向的门槛被抬得更高。
市场研判:四季度以波动为主
回到市场层面,好买基金研究中心认为有三点值得关注。
首先,本次加息行动维护了美联储的独立性,至少长债和美元的表现会比不加息好受一些,短期内关于独立性的担忧叙事大概率不会发酵。
其次,当前市场预估的加息次数已经超过点阵图给出的指引,说明预期打得比较满,如果未来就业或消费数据无法支撑"经济强劲、就业稳定"的论点,加息预期将迎来边际回落。
最后关于美股,四季度可能仍以波动为主,待中期选举与12月议息会议结束后,明年在利率高位的背景下,仍有望迎来科技领头的结构化行情。
小结
综合来看,本次会议的鹰派程度超出市场预期,年内再加息1次的概率已被充分定价,明年路径的分歧则进一步拉大。
对投资者而言,短期需警惕加息预期反复对风险资产的扰动,四季度仍宜以波动思维应对;拉长视角看,待政策与政治不确定性落地,科技方向的结构性机会值得保持关注。
风险提示:
投资有风险。基金的过往业绩并不预示其未来表现。基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。相关数据仅供参考,不构成投资建议。投资人请详阅基金合同等法律文件,了解产品风险收益特征,根据自身资产状况、风险承受能力审慎决策,独立承担投资风险。
重要提醒:
本文版权为好买财富所有,未经许可任何机构和个人不得以任何形式转载和发表。
