






市场风险大,想配置偏稳的产品,都有哪些可参考?半导体亏了30%,还有希望回本吗?
对于美股,最近担忧的声音也出来了:目前标普500相对10年美债的股权风险溢价只有0.3%左右,处于历史最低区间,美股要卖了吗?
我们挑了一些近期代表性问题,跟大家一起聊聊。
市场风险大,想配置偏稳的产品,都有哪些可参考?
虽然问的是产品,但回答这个问题之前,我想先聊下市场。
自7月初以来,A股经历了剧烈回调。以中证全指为例,7.16跌破年线后继续下探,随后走了一波反弹短暂站上年线上方,但是又再次回落。从技术形态上看,趋势确实走的不好。但是,走到这,行情结束了吗?还不能给这个结论。
再来说这轮下跌的原因。有心人如果关注美债收益率,会发现这轮A股下跌正好对应着美债收益率的上行,同时原油的价格也是从7月初一路上行到最高110美元。
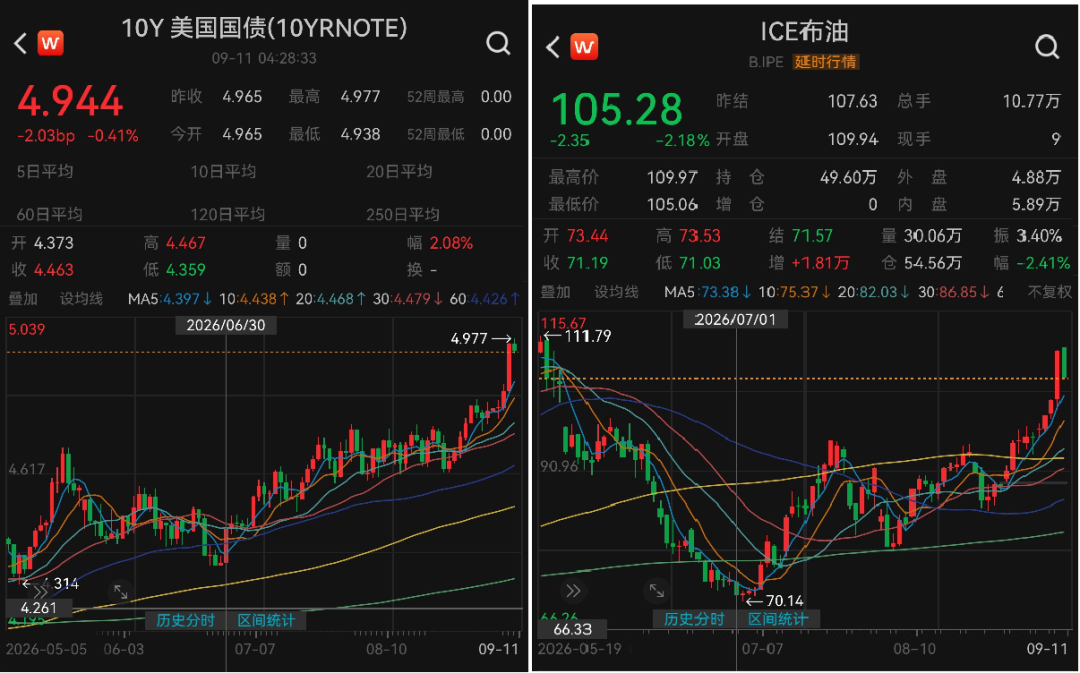
数据来源:wind(截取时间:2026.9.11 16:30)
而反观国内基本面和货币政策,8月PMI 回升至 49.8%,CPI同比+0.8%,PPI同比+3.8%,物价温和回升、企业盈利端在修复,A股2026年半年报净利润同比 +18.57%,稳增长政策持续落地。
所以我们认为这轮下跌主要是外部冲击,不是国内逻辑崩了。当然估值高、拥挤度高。
另外,对于大家担心的加息持续周期和力度,不用过于担忧。因为通胀主要是由供给收缩影响的,美本身经济压力也较大,持续加息容易引发严重经济衰退。
那想配置偏稳的产品,都有哪些可参考?
首先,就是固收。包括货币基金、短债/中长债基金。这类基金波动小、回撤小,赚的是利息+资本利得。当然,资本利得可能是负的。当前,10年期国债收益率已经到了1.69%,处于历史低位,向下空间有限,所以对债未来的预期收益也不要抱多大的预期,大概差不多也就年化2-3%。短债基金受利率影响波动小,收益会更低点,这类基金持有心态会比较稳。
其次,就是固收+。大部分债打底、一成左右权益增强,适合“想要一点弹性又怕大跌”的人。不过要提醒下,固收+不等于不会跌,股市跌它也会回撤,只是比股票基金回撤小的多。
然后,如果想在权益仓里配一些,红利、价值类的基金可以考虑。因为吃股息,更注重安全边际,在熊市比较抗跌,震荡市还比较抗打。如果能承受一些波动的话,这类基金是个好的选择。不过当下红利策略性价比一般(股息利差2.5%出头),可以定投布局。
最后,我觉得黄金也可以配一些。虽然现在位置不低,但是黄金的中长期逻辑没变:去美元化、央行持续购金、避险、抗通胀。可以把它作为组合的“保险仓位”,比例5%~10%就好。但要提醒下,黄金的波动还是挺大的,害怕波动的定投或分批买更好。
另外以上资产都对应着合适的投资期限,哪些是闲钱、哪些是可以放3-5年的钱,这个心里也有数。
半导体亏了30%,还有希望回本吗?
首先,需要先算个账。亏30%,需要涨43%(1/0.7-1)才能回本。也就说,想要回本,就得抓住一轮像样的上行行情,而不是等一个小反弹。
那么现在半导体怎么看呢?
从趋势上看,当前仍处于下行趋势。但好在已经回落不少,从高位回撤30%+,快到年线位置,再加上最近回调已经是受外部利空扰动,这里有望看能不能稳住。
短期已经大部分计价美联储加息,如果利空落地,或者利空消失,那么短期就会迎来一波强劲反弹。
基本面看的话,是好的。
2026年上半年,半导体板块净利润同比增速约 +167%,明显领跑电子行业整体(约+84%)。
全球半导体设备销售额预计由2025年约1347亿美元增至2026年约1659亿美元,同比约 +23.2%。
三条主线仍在:AI算力建设、国产替代、存储价格景气修复(供需结构性紧平衡)。
同时,板块调整期间,半导体设备、科创芯片、科创50均获得资金净流入,资金也是越跌越买。
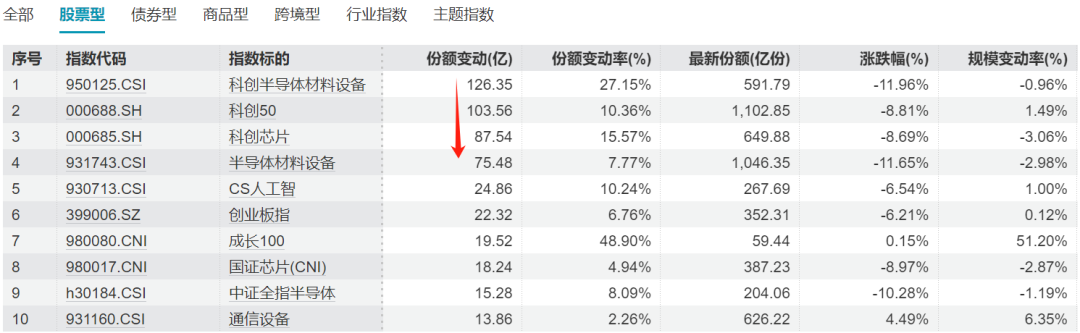
数据来源:wind;近1月
不过估值看,依然不是多么便宜,但估值相比于之前,已经回落不少,如中华全指半导体当前PE 85倍,近5年百分位55%。
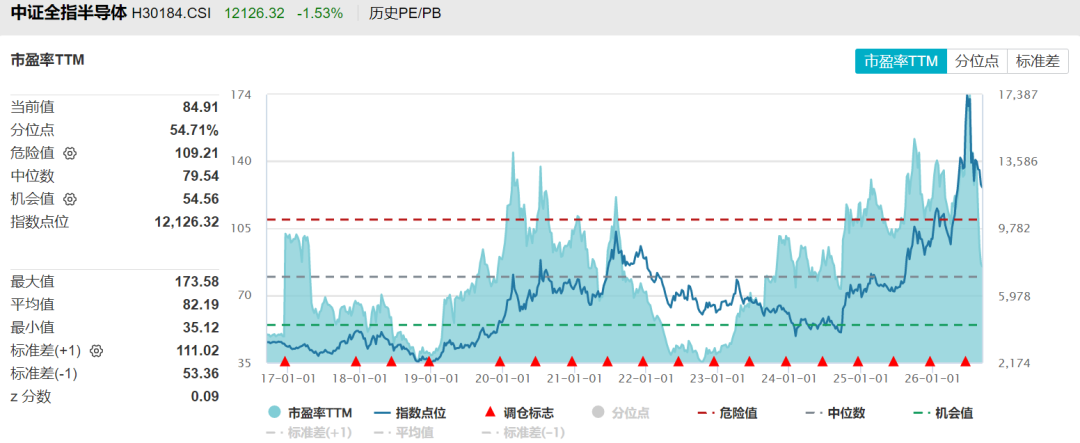
数据来源:wind; 截取日期:2026.9.11
个别细分估值依然很高(如半导体材料设备,PE 124倍,近5年百分位88%),还是要注意点。
还是要做好短期只是反弹,但中期继续向下的准备。认清风险之后,也要看你能持有多久。如果持有的时间足够长,那可以通过定投分批摊低成本,向下加仓要留足弹药,宁可慢,不可断,回本是迟早的。
同时,要设20%上限。单一行业仓位不宜过重,别把波动变成不可承受的风险。
目前标普500相对10年美债的股权风险溢价只有0.3%左右,处于历史最低区间,美股要卖了吗?
先来说下股权风险溢价率指标,最新这个数据又有了变化。
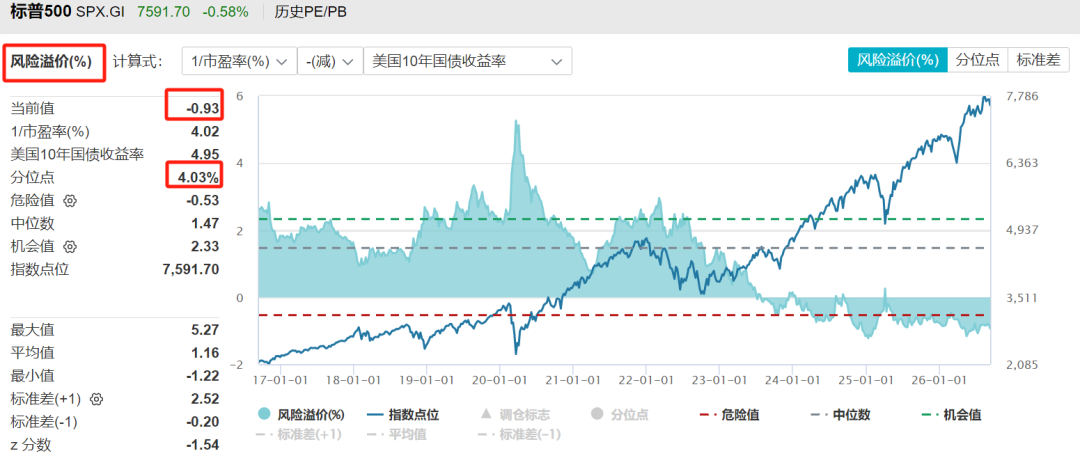
标普500的股权风险溢价率=1/市盈率-美国10年期国债收益率
最新数据,已经不是0.3%,而是-0.93%(PE25倍,美国10年期国债收益率4.967%)。含义很直白,当前承受美股上下波动的风险换来的补偿,比躺着拿美债还要低0.9个百分点。
如果从近10年分位数看,处于4%水平。也就是说,当下美股的估值安全垫,确实薄。
数据来源:wind; 截取日期:2026.9.11
那美股要崩盘了吗?不一定,这个指标不能用来择时。
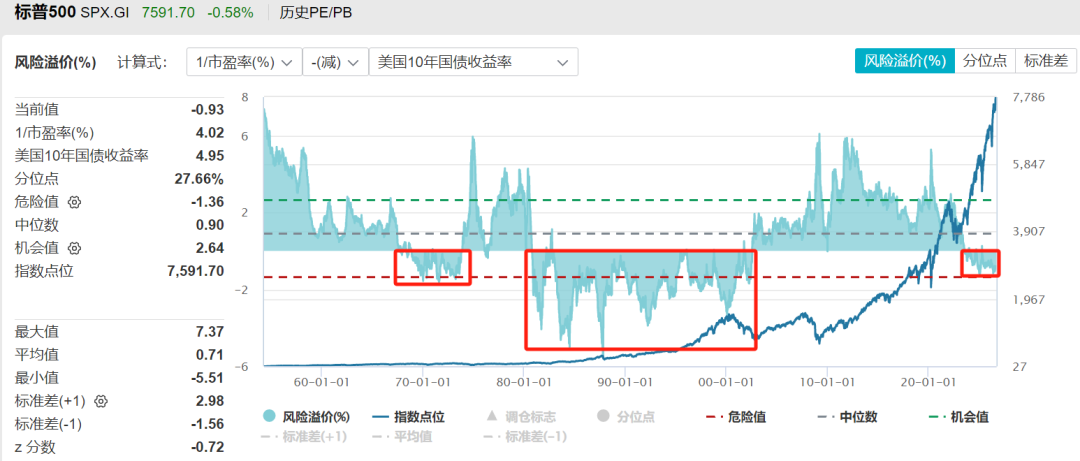
我们从远及近看,近70年多数据,标普500历史上风险溢价率连续为负的区间段有3次,极端的时候溢价率能到-3%多,但是看美股走势,大趋势却是向上;近10年风险溢价率最低的时候是-1.25%(2025年1月中旬),随后确实看到一波深度回调(回调18.5%),但在风险溢价回到正值后(溢价0.26%),美股又开启了一波上涨(上涨30%);再看最近的,2026年5月中旬风险溢价率到了-1.21%,但市场并没有跌,只是横盘震荡。
数据来源:wind; 截取日期:2026.9.11
我认为不要看到这个数据很“吓人”,就觉得美股不行拿了。当然,这个数据确实也反应了问题,我们用它来管理预期。
1、从历史数据看,低溢价可以趴很多年,如果因为低溢价清仓美股,很可能躲过20%的下跌,却错过60%的上涨。
2、随着盈利超预期,会消化高估值,即使指数原地不动,溢价也会从负值修复回来。当然,也可能靠跌来消化估值。当前标普500未来12个月盈利增速预期约36%,处于历史罕见高位。所以接下来,AI盈利能否持续兑现很重要,现在判断哪个剧本,还为时过早。
3、利率路径仍有分化空间。加息的力度和周期,很难过大、过长。
所以,落到操作建议:仓位重的控仓位(伯克希尔账户现在股票5成仓),仓位很轻的可以慢慢定投(QDII常年限额,仓位轻的通过定投控制回撤)。总的来说,现在大笔投美股,确实不是个好的选择。
风险提示:
投资有风险。基金的过往业绩并不预示其未来表现。基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。相关数据仅供参考,不构成投资建议。投资人请详阅基金合同等法律文件,了解产品风险收益特征,根据自身资产状况、风险承受能力审慎决策,独立承担投资风险。
重要提醒:
本文版权为好买财富所有,未经许可任何机构和个人不得以任何形式转载和发表。
