






8月全球大宗商品市场迎来一次显著的普涨反弹,核心叙事为"超跌反弹+地缘扰动反复+旺季预期升温"。强势主线集中在煤焦钢矿、能源,而有色、农副产品明显偏弱。对量化CTA而言,板块分化与震荡并存,截面策略和短周期趋势策略更具适应性。
短期看,量化CTA交易环境偏正面。趋势环境偏友好,短周期多头方向占优,趋势强度和单品种趋势连续性均有支撑。但价格趋势尚未转化为全市场共振,目前呈现局部趋势占优、板块结构分化的状态,后续扩散程度取决于成交持仓能否继续改善。
中长期看,今年宏观事件频发,尾部风险的可能性存在,建议配置量化CTA作为风险对冲仓位。
期货市场概况
1. 分板块行情走势
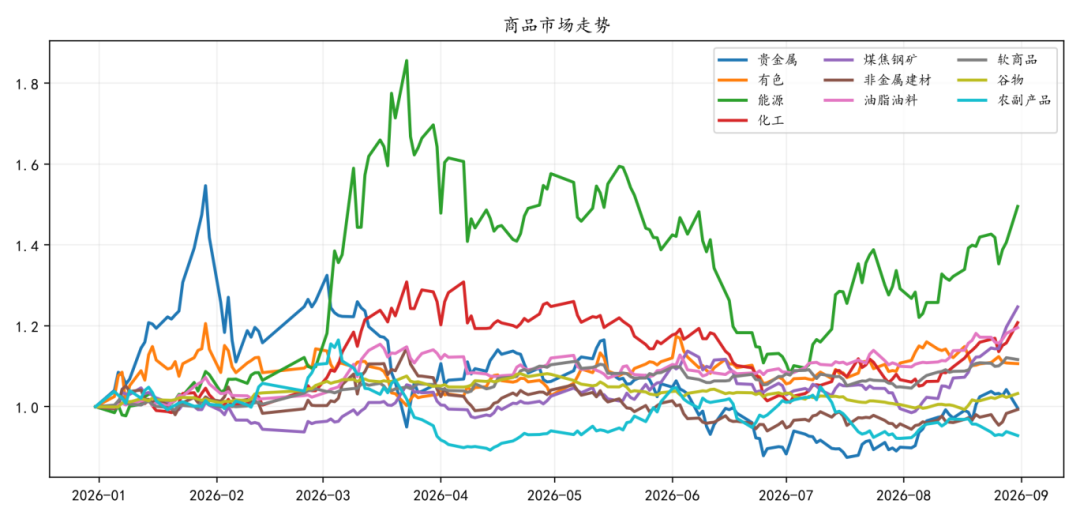
▼商品市场走势
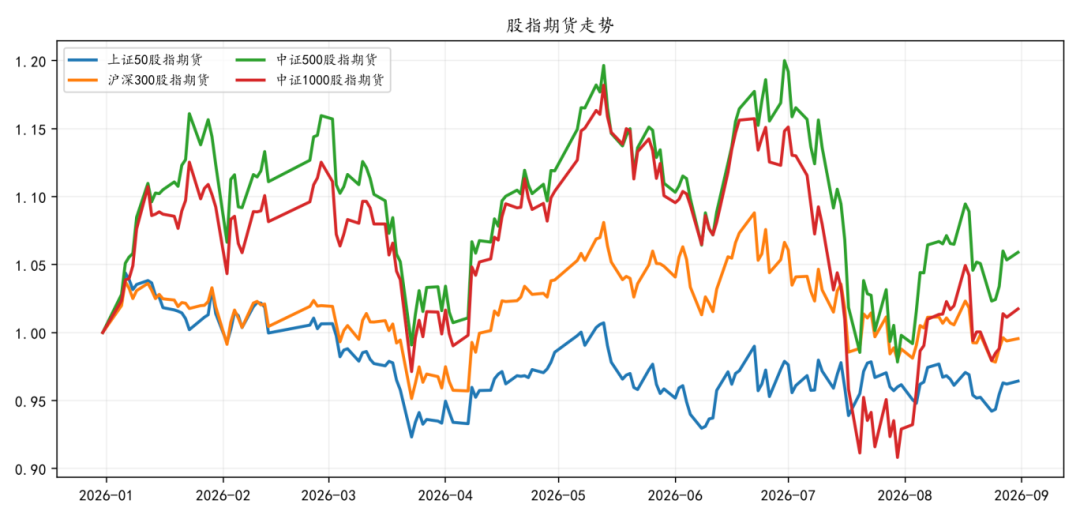
▼股指期货走势
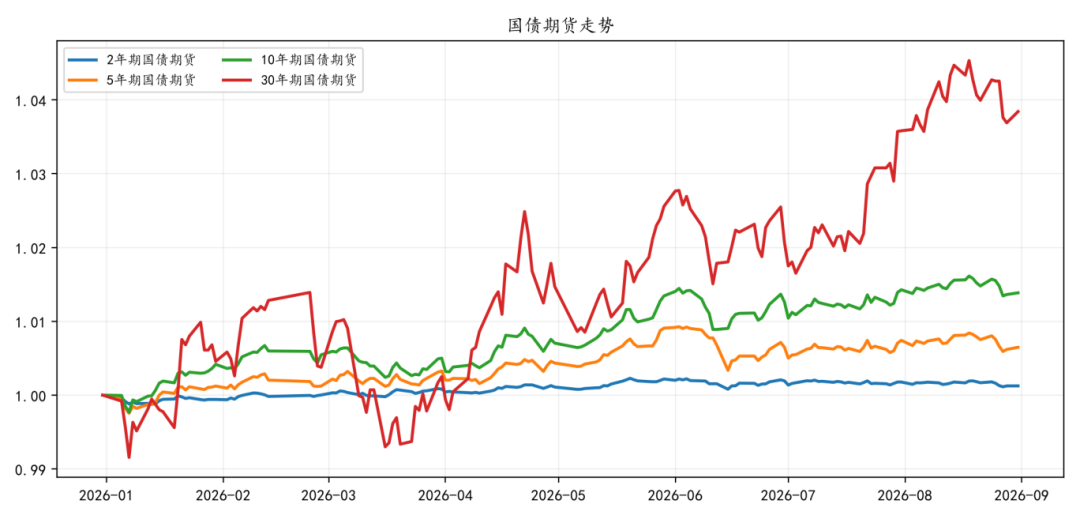
▼国债期货走势
数据来源:Wind,好买基金研究中心
数据区间:2025.12.31-2026.08.31
2026年8月:
商品市场整体震荡运行。Wind商品大类指数中,煤焦钢矿、能源和化工表现居前,涨跌幅分别为+25.29%、+15.74%和+13.22%;有色、农副产品和谷物表现居后,涨跌幅分别为-0.13%、+0.75%和+2.72%。
股指期货整体上行,IH、IF、IC和IM的涨跌幅分别为0.27%、0.78%、6.12%和9.52%。
国债期货总体震荡,TS、TF、T和TL的涨跌幅分别为-0.05%、-0.09%、-0.04%和0.25%。
宏观背景:
8月全球大宗商品市场迎来一次显著的普涨反弹,核心叙事为"超跌反弹+地缘扰动反复+旺季预期升温"。
宏观层面,三条主线交织演绎。其一,美伊谈判持续反复——8月延续7月的拉锯态势,双方在停火条件上反复博弈,霍尔木兹海峡通行量虽边际改善但仍未恢复正常,地缘溢价在"缓和预期"与"升级担忧"之间剧烈摇摆。其二,美联储政策预期剧烈波动——8月末Jackson Hole会议上美联储主席释放偏鹰信号,一度引发黄金、美债急跌;随后ADP就业数据不及预期、部分联储官员释放缓和言论,市场对加息的定价快速降温;至9月初强劲非农数据又再度点燃加息担忧。其三,中国稳增长预期升温——"金九银十"传统旺季临近,叠加7月PMI跌破荣枯线后市场对政策加码的期待升温,为内需定价的黑色、化工品种提供了情绪支撑。
此外,多个国家长债利率上行至历史高位,我们观察到美元指数与美债收益率出现罕见背离——收益率持续上行而美元走弱,市场开始系统性交易"高利率对美国财政可持续性的侵蚀"与"美元信用折价",这一结构性变化为以美元计价的大宗商品提供了普涨的底层支撑。
总体来看,8月商品市场在地缘扰动和旺季预期下,各板块普遍录得正收益,但反弹的成色和持续性仍需9月数据验证。
分板块看:
1)贵金属板块月度涨跌幅为+10.73%。
8月贵金属反弹的核心驱动在于"加息预期的反复"与"美元信用的折价"。
一方面,美联储政策预期在8月经历了剧烈的双向摆动。Jackson Hole会议上美联储主席的偏鹰表态一度压制金银,但随后ADP就业数据不及预期、部分联储官员释放缓和信号,市场对加息的定价快速降温。
另一方面,美元指数与美债收益率的背离成为关键变量。市场对"高利率侵蚀美国财政可持续性、削弱美元信用"的定价持续强化。这一结构性变化部分抵消了实际利率上行对黄金的压制,使得黄金在利率高压下展现出超预期的韧性。
此外央行购金延续为黄金提供结构性支撑——中国央行8月继续增持黄金,连续22个月扩大储备,去美元化进程的持续为金价中枢提供了中长期上移的底层逻辑。
2)有色板块月度涨跌幅为-0.13%,小幅回调,整体维持震荡。
8月有色金属的核心驱动逻辑延续了7月的"供给约束"主线,并在美元走弱的背景下进一步强化:
其一,铜矿供给紧张持续。铜精矿TC加工费维持极低水平,南美矿山(智利、秘鲁)面临罢工和品位下降的双重压力。LME现货紧张、中国库存偏低和美国关税预期强化共同推动铜价上涨。
其二,锌的供给收缩故事强化。沪锌8月领涨基本金属。全球锌精矿供应持续偏紧,海外矿山复产不及预期,叠加国内冶炼厂因加工费偏低而主动减产,锌的供需缺口预期升温。
其三,铝的产能天花板与成本支撑。电解铝4500万吨产能天花板政策严格执行,云南水电铝产能受来水波动影响产出受限,铝的供给刚性特征延续。氧化铝价格维持高位为铝价提供成本支撑。
3)煤焦钢矿板块月度涨跌幅为+25.29%,表现强势。
8月黑色系的反弹是多因素共振的结果:
其一,超跌修复。7月黑色系全产业链深度下行,市场情绪和估值均处于极端悲观状态。部分空头获利了结,叠加技术性超跌反弹需求,价格企稳回升。
其二,焦煤焦炭的供给扰动。焦煤焦炭的暴涨受到煤矿安全检查趋严、焦化企业限产预期升温的支撑,供应端收缩预期成为双焦反弹的核心驱动。
其三,金九银十旺季预期升温。随着9月传统施工旺季临近,市场对建材需求边际改善的预期升温。尽管7月房地产和制造业数据仍偏弱,但市场开始交易"最差的时候可能已经过去",预期先行推动成材价格反弹。
黑色系的反弹更多是"情绪修复+供给扰动"驱动,而非需求端的实质性改善,其可持续性仍需9月实际需求数据验证。
4)能源板块月度涨跌幅为+15.74%,表现强势。
8月原油定价的核心矛盾在于"供需缺口"与"地缘预期"的反复博弈。霍尔木兹海峡通行量仍未完全恢复,伊朗原油出口在美国封锁下持续低迷,黑海油轮遇袭导致俄罗斯外流量回落,全球原油的"有效供给"仍显著低于名义产能。
需求端展现出超预期的韧性。美国炼厂产能利用率维持在97.4%的高位,炼油商在强劲裂解利润驱动下普遍推迟检修;中国炼厂开工率回升至正常水平,炼油毛利恢复。全球成品油库存仍处近五年同期低位,需求端的韧性为油价提供了坚实的底部支撑。
长期看,中东冲突对能源基础设施的破坏并非短期可逆,海运保险费率、物流成本、各国战略储备需求均中长期维持高位。油价"更高更久"(higher for longer)的格局正在被市场逐步接受。
5)化工板块月度涨跌幅为+13.22%,表现强势。
8月化工板块的反弹呈现鲜明的结构性特征:
其一,甲醇的煤化工逻辑与供给扰动共振。甲醇8月走出单边上涨行情,驱动因素包括:煤炭价格企稳回升带来的成本支撑;伊朗甲醇出口受限导致的进口货源紧张预期;国内装置检修和限产预期升温;以及油煤比价高企背景下煤制甲醇成本优势的持续兑现。甲醇的强势也带动了煤化工链条的联动上涨。
其二,纯碱的超跌反弹与库存拐点预期。纯碱在经历5-7月的持续下跌后,8月迎来显著反弹。驱动逻辑包括:供给端部分装置检修、开工率回落;下游玻璃厂补库需求启动;以及价格跌至成本线附近后的超跌修复。
其三,聚烯烃和PTA的相对滞涨。PP、PE、PTA作为原油直接下游,本应受益于8月油价上行,但实际涨幅有限,反映出终端需求的疲软仍在制约成本传导。
总体来看,8月化工板块的反弹以"煤化工成本优势+超跌修复+供给扰动"为主导,油化工链条的反弹力度明显弱于煤化工,反映出终端需求尚未出现实质性改善,"成本驱动"仍大于"需求拉动"。
6)油脂油料板块月度涨跌幅为+8.70%,表现较强。农副产品板块月度涨跌幅为+0.75%,小幅上涨,呈现一定韧性。
油脂油料:北美大豆进入8月结荚鼓粒的关键生长期,产区干旱情况反复,天气升水持续注入盘面。USDA 8月供需报告下调美豆产量和期末库存预期,CBOT大豆强势上行,为国内豆粕提供成本支撑。与此同时,棕榈油在马来西亚产量增长不及预期、印度尼西亚生物柴油政策(B35/B40)执行预期升温、以及原油价格上行的多重驱动下,走出单边上涨行情。
软商品:美国棉花产区干旱天气引发减产预期;全球纺织需求边际改善,棉花在经历5-7月的持续下跌后,8月走出超跌修复行情。巴西新榨季产量不及预期、印度出口政策收紧,叠加国内中秋国庆备货需求启动,白糖价格上涨。
生猪:生猪价格在产能去化过程中艰难寻底,能繁母猪存栏持续下降,但即期供应压力仍然巨大,价格反弹乏力。
鸡蛋:8月继续下跌,禽类养殖产能过剩格局未改。
值得注意的是,当下全球粮食价格的系统性上行压力,与国内养殖端的深度亏损形成鲜明反差,反映出农产品板块内部"外强内弱"的分化格局。
总体来看:
8月全球大宗商品市场迎来一次显著的普涨反弹,核心叙事为"超跌反弹+地缘扰动反复+旺季预期升温"。强势主线集中在煤焦钢矿、能源,而有色、农副产品明显偏弱。对量化CTA而言,板块分化与震荡并存,截面策略和短周期趋势策略更具适应性。
8月的普涨反弹是"超跌修复"与"预期先行"共同作用的结果,其成色和持续性面临考验。9月将迎来美联储议息会议、美伊谈判最终走向、中国金九银十实际需求验证、北美大豆收获期定产等多个关键验证窗口。商品市场的反弹能否从"预期驱动"切换为"基本面驱动",将是决定9月走势的核心变量。
2. 商品市场波动
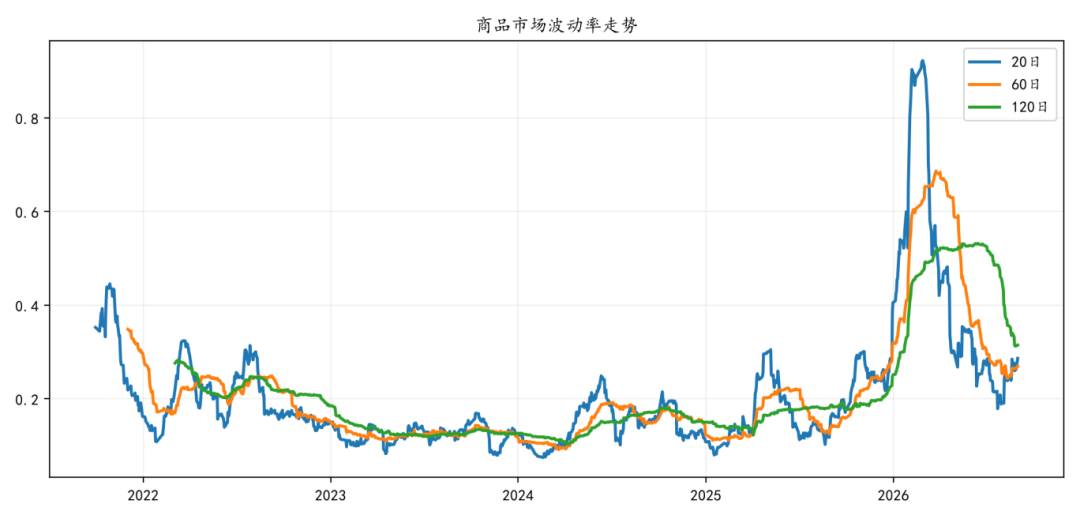
▼商品市场波动率走势
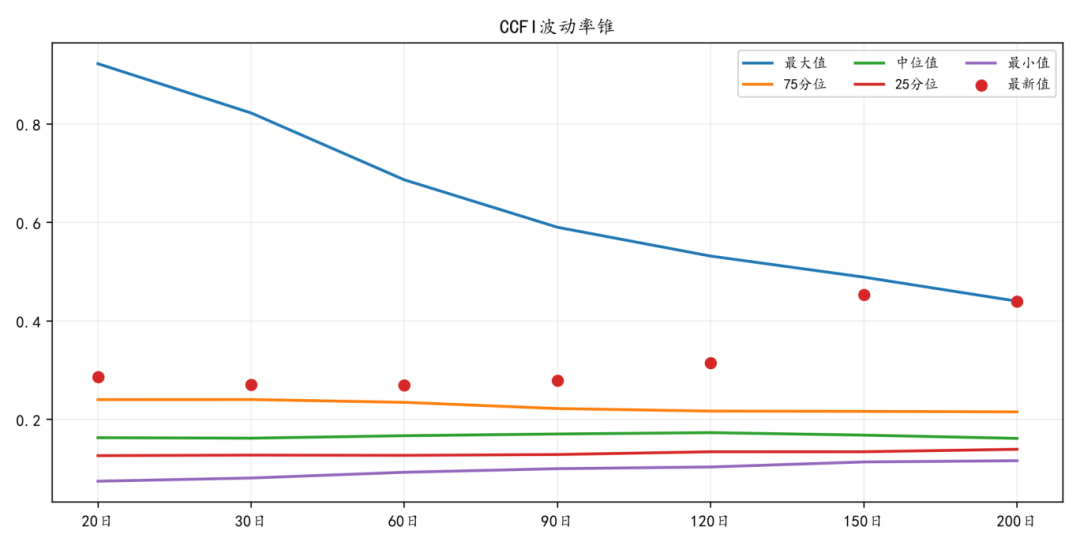
▼CCFI波动率锥
数据来源:Wind,好买基金研究中心
数据区间:2021.08.31-2026.08.31
商品指数波动率在8月处于历史偏高分位。当前20日、60日和120日波动率分别为+28.62%、+26.95%和+31.45%。从波动率锥看,短期波动处于历史偏高分位,中长期波动仍处于历史相对高位,市场具备较强的趋势博弈属性。
3. 博弈资金情况
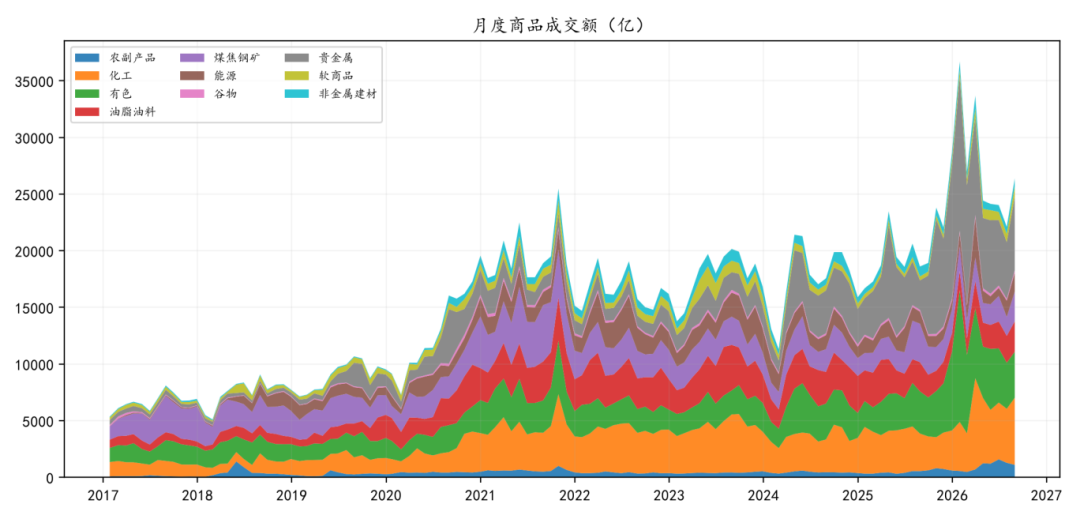
▼月度商品成交额(亿)
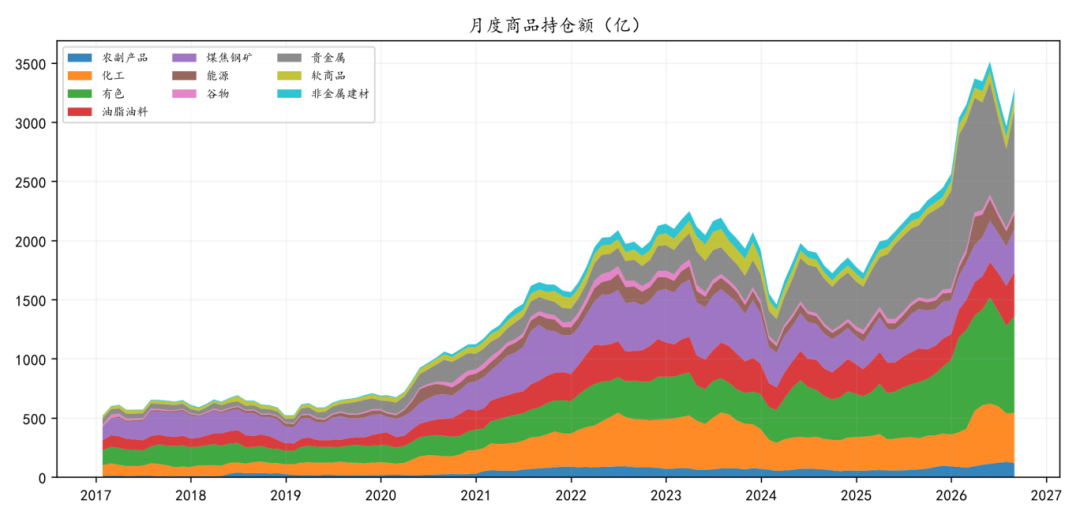
▼月度商品持仓额(亿)
▼各板块本月成交额与持仓额变化
数据来源:Wind,好买基金研究中心
数据区间:2017.01.26-2026.08.31
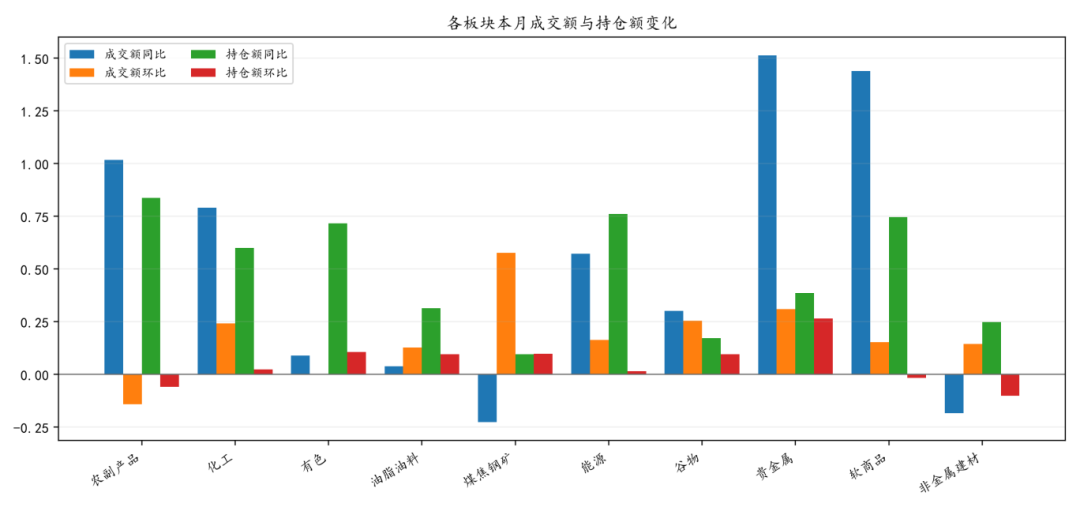
8月,商品日均成交额26,380.68亿元,较上月环比变化+19.33%,同比变化+53.59%;日均持仓额3,283.89亿元,较上月环比变化+10.71%,同比变化+48.83%。分板块看,成交额规模居前的板块主要是贵金属、化工、有色,持仓额规模居前的板块主要是贵金属、有色、化工;成交额环比改善最明显的方向集中在煤焦钢矿、贵金属、谷物,持仓额环比改善最明显的方向集中在贵金属、有色、煤焦钢矿。
主要品种情况
1. 行情走势
▼煤焦钢矿板块主要品种走势
数据来源:Wind,好买基金研究中心
数据区间:2025.12.31-2026.08.31
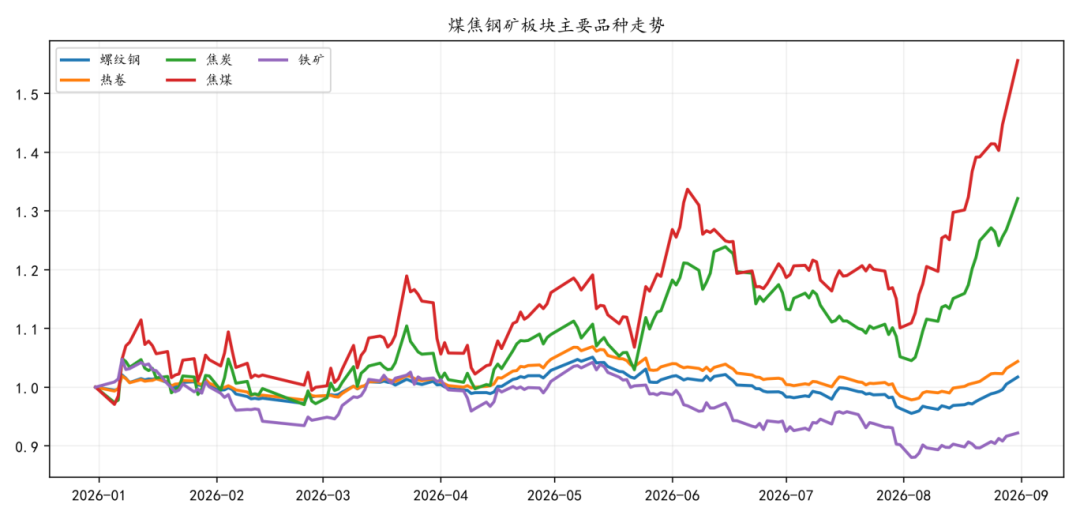
8月煤焦钢矿板块表现偏强,螺纹钢+5.55%、热卷+5.96%、焦炭+25.61%、焦煤+41.35%、铁矿+2.22%,板块内部分化显著。
▼能源化工板块主要品种走势
数据来源:Wind,好买基金研究中心
数据区间:2025.12.31-2026.08.31
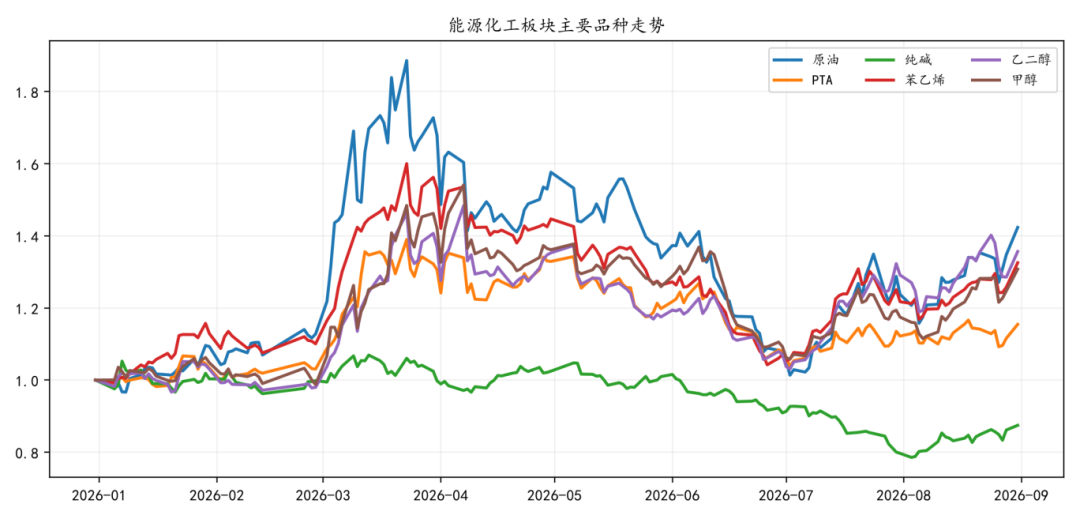
8月能源化工板块表现偏强,原油+15.01%、PTA+2.90%、纯碱+9.75%、苯乙烯+8.87%、乙二醇+5.05%、甲醇+11.33%,能化链条的上涨对商品市场形成一定支撑。
▼金属板块主要品种走势
数据来源:Wind,好买基金研究中心
数据区间:2025.12.31-2026.08.31
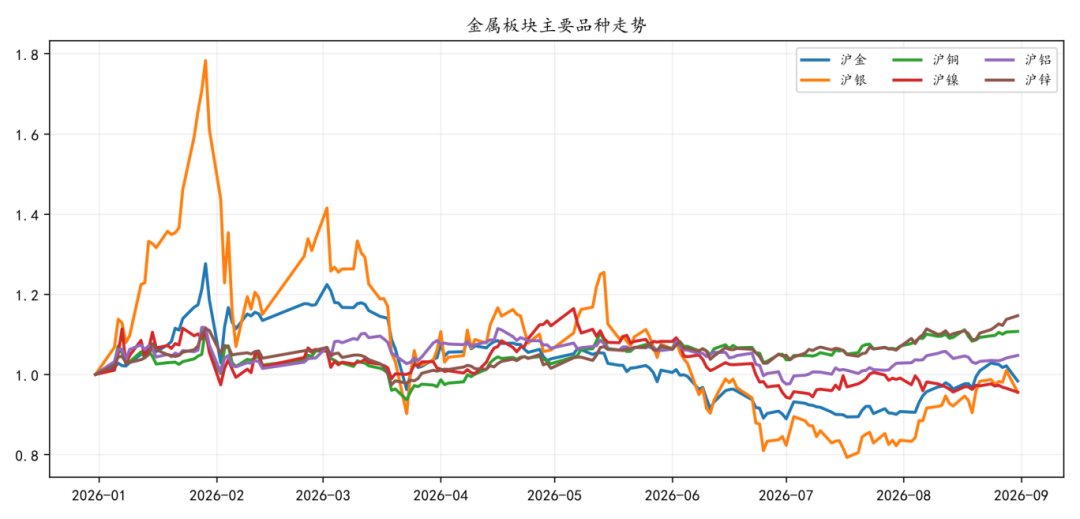
8月金属板块表现偏强,沪金+8.37%、沪银+14.35%、沪铜+3.42%、沪镍-3.56%、沪铝+1.87%、沪锌+7.24%,板块内部分化显著。
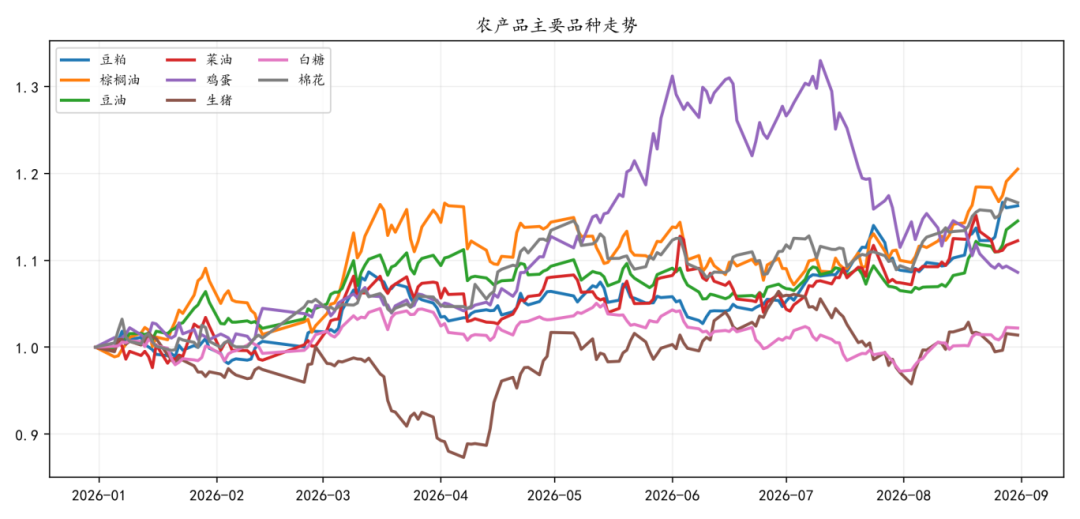
▼农产品主要品种走势
数据来源:Wind,好买基金研究中心
数据区间:2025.12.31-2026.08.31
8月农产品板块表现偏强,豆粕+6.80%、棕榈油+9.54%、豆油+7.52%、菜油+4.49%、鸡蛋-2.58%、生猪+4.44%、白糖+5.11%、棉花+6.63%,板块内部分化显著。
2. 活跃度
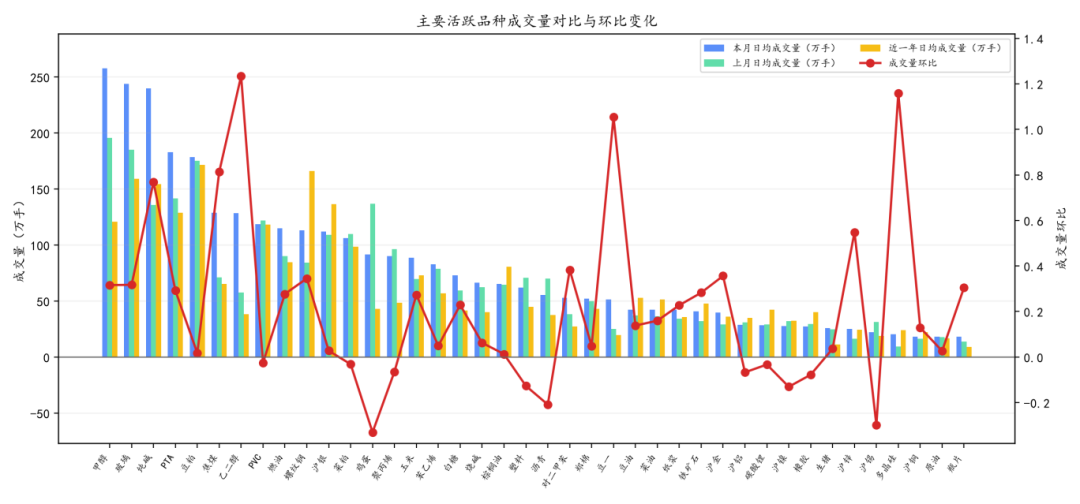
▼主要活跃品种成交量对比与环比变化
数据来源:Wind,好买基金研究中心
数据区间:2025.08.31-2026.08.31
8月活跃度较高的品种主要集中在甲醇、玻璃、纯碱、PTA、豆粕等方向。从成交量环比变化看,乙二醇、多晶硅、豆一提升最明显,而鸡蛋、沪锡、沥青相对回落。结合近一年均值观察,多数品种活跃度提升,市场交投情绪回暖。
CTA因子
1. 因子表现
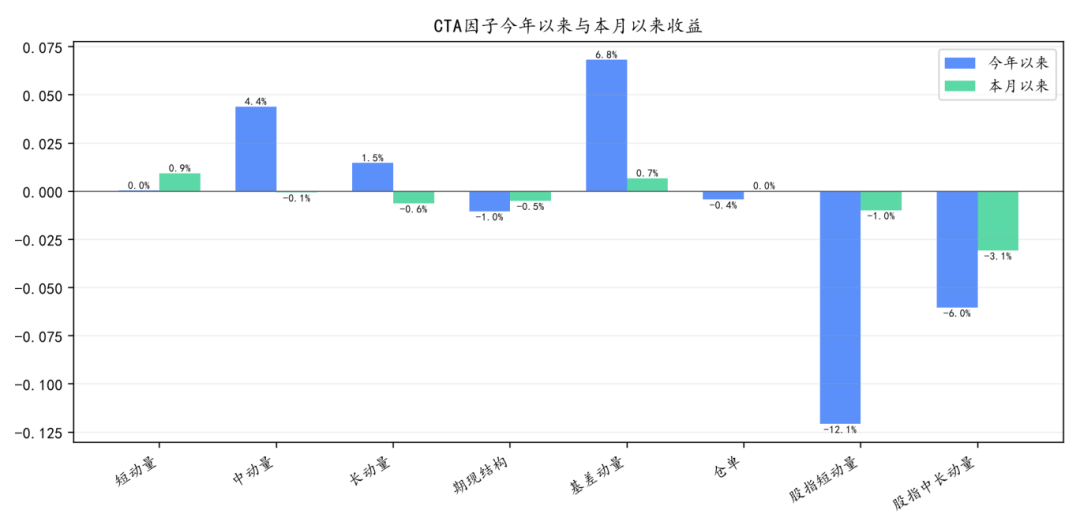
▼CTA因子表现
数据来源:好买基金研究中心
数据区间:2025.12.31-2026.08.31
8月,CTA因子表现分化,短动量+1.15%、基差动量+0.59%、仓单+0.27%、中动量-0.10%、长动量-0.34%、期现结构-0.55%、股指短动量-1.05%、股指中长动量-2.65%。
策略与产品跟踪
1. 整体表现
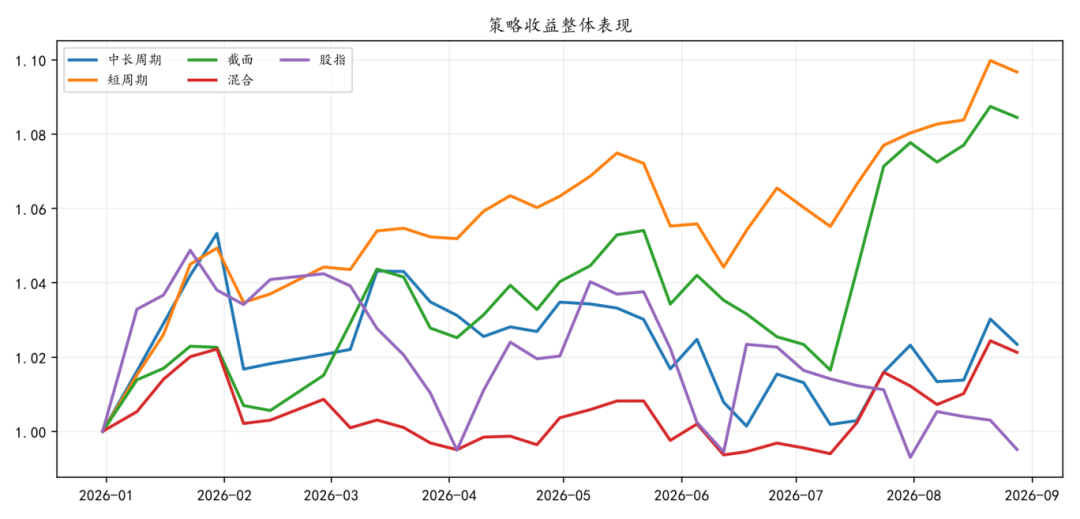
▼策略收益整体表现
数据来源:好买基金研究中心
数据区间:2025.12.31-2026.08.31
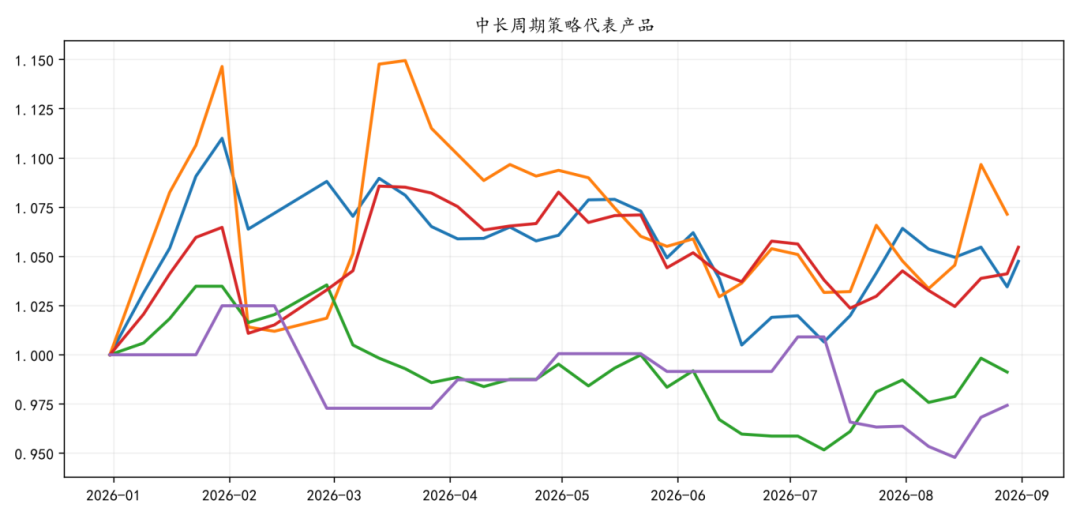
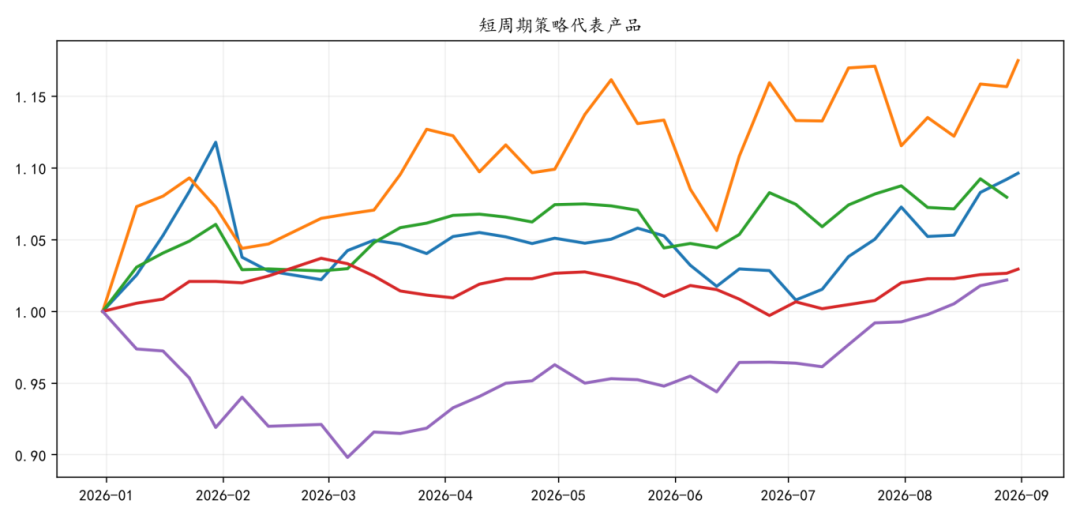
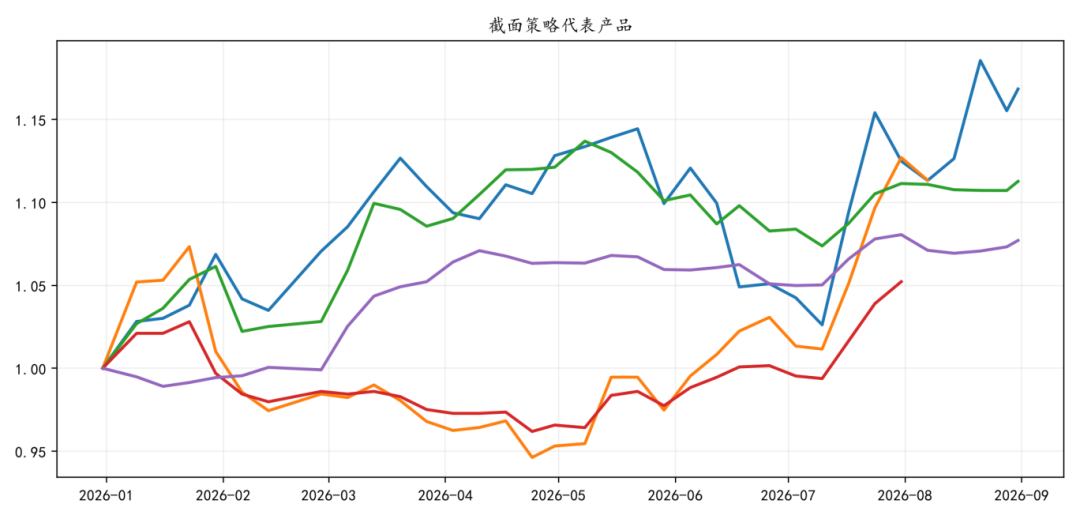
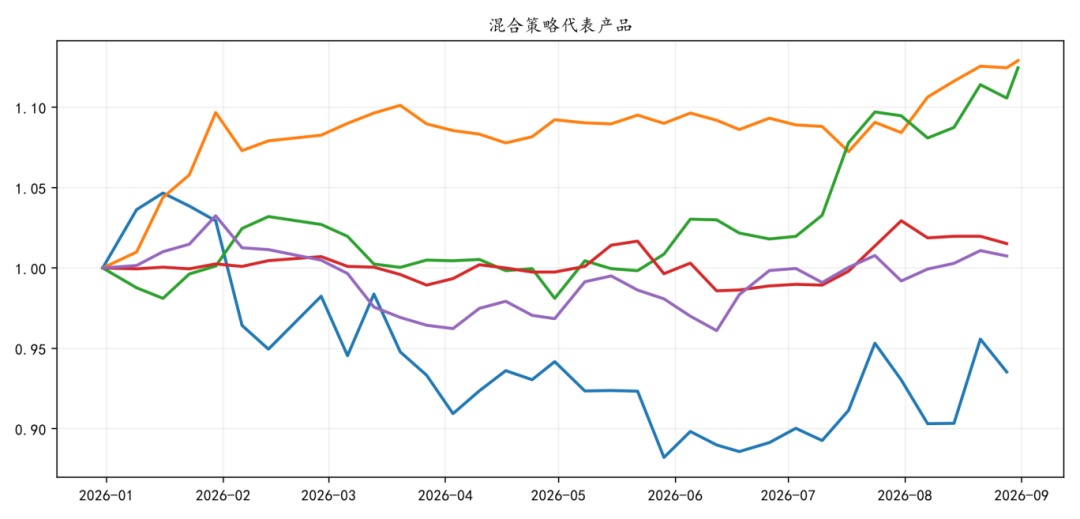
8月,策略整体表现分化,策略间收益差异较小。其中表现相对靠前的是短周期、混合,分别为+1.52%和+0.90%;相对偏弱的是中长周期,月度表现为+0.02%。
2. 中长周期
▼中长周期策略代表产品
数据来源:好买基金研究中心
数据区间:2025.12.31-2026.08.31
3. 短周期
▼短周期策略代表产品
数据来源:好买基金研究中心
数据区间:2025.12.31-2026.08.31
4. 截面
▼截面策略代表产品
数据来源:好买基金研究中心
数据区间:2025.12.31-2026.08.31
5. 混合
▼混合策略代表产品
数据来源:好买基金研究中心
数据区间:2025.12.31-2026.08.31
总结建议
8月全球大宗商品市场迎来一次显著的普涨反弹,核心叙事为"超跌反弹+地缘扰动反复+旺季预期升温"。强势主线集中在煤焦钢矿、能源,而有色、农副产品明显偏弱。对量化CTA而言,板块分化与震荡并存,截面策略和短周期趋势策略更具适应性。
8月的普涨反弹是"超跌修复"与"预期先行"共同作用的结果,其成色和持续性面临考验。9月将迎来美联储议息会议、美伊谈判最终走向、中国金九银十实际需求验证、北美大豆收获期定产等多个关键验证窗口。商品市场的反弹能否从"预期驱动"切换为"基本面驱动",将是决定9月走势的核心变量。
短期看,量化CTA交易环境偏正面。趋势环境偏友好,短周期多头方向占优,趋势强度和单品种趋势连续性均有支撑。但价格趋势尚未转化为全市场共振,目前呈现局部趋势占优、板块结构分化的状态,后续扩散程度取决于成交持仓能否继续改善。
中长期看,今年宏观事件频发,尾部风险的可能性存在,建议配置量化CTA作为风险对冲仓位。
风险提示:
投资有风险。基金的过往业绩并不预示其未来表现。基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。相关数据仅供参考,不构成投资建议。投资人请详阅基金合同等法律文件,了解产品风险收益特征,根据自身资产状况、风险承受能力审慎决策,独立承担投资风险。
重要提醒:
本文版权为好买财富所有,未经许可任何机构和个人不得以任何形式转载和发表。
