






当AI重塑产业格局,当科技行情经历剧烈波动,当主观与量化投资在分化中寻找新的平衡——
进入2026年下半年,投资者面对的,已经不只是“买什么”的问题。
AI行情还能走多远?
科技调整之后,机会在哪里?
量化策略的配置价值是否仍在?
面对越来越快的市场变化,如何构建一套能够穿越周期的投资组合?
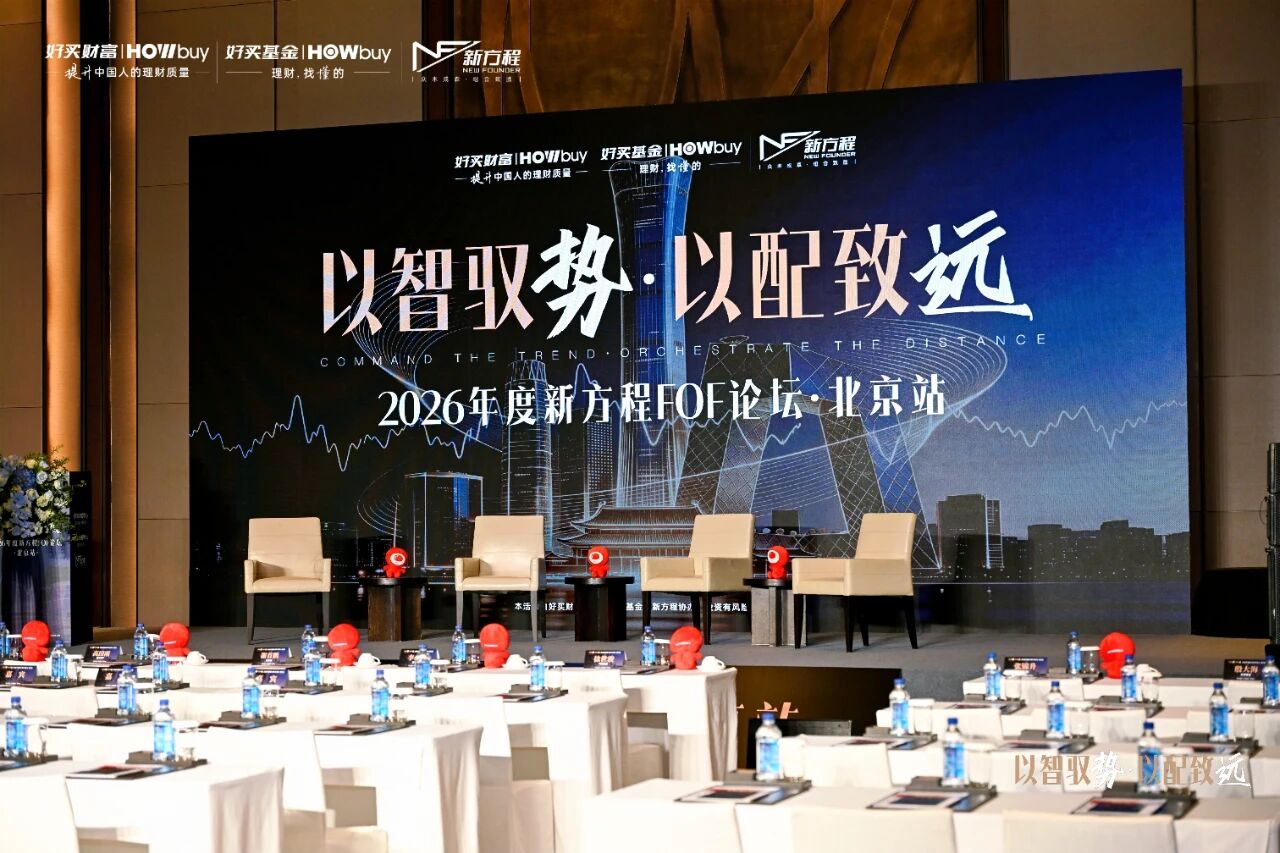
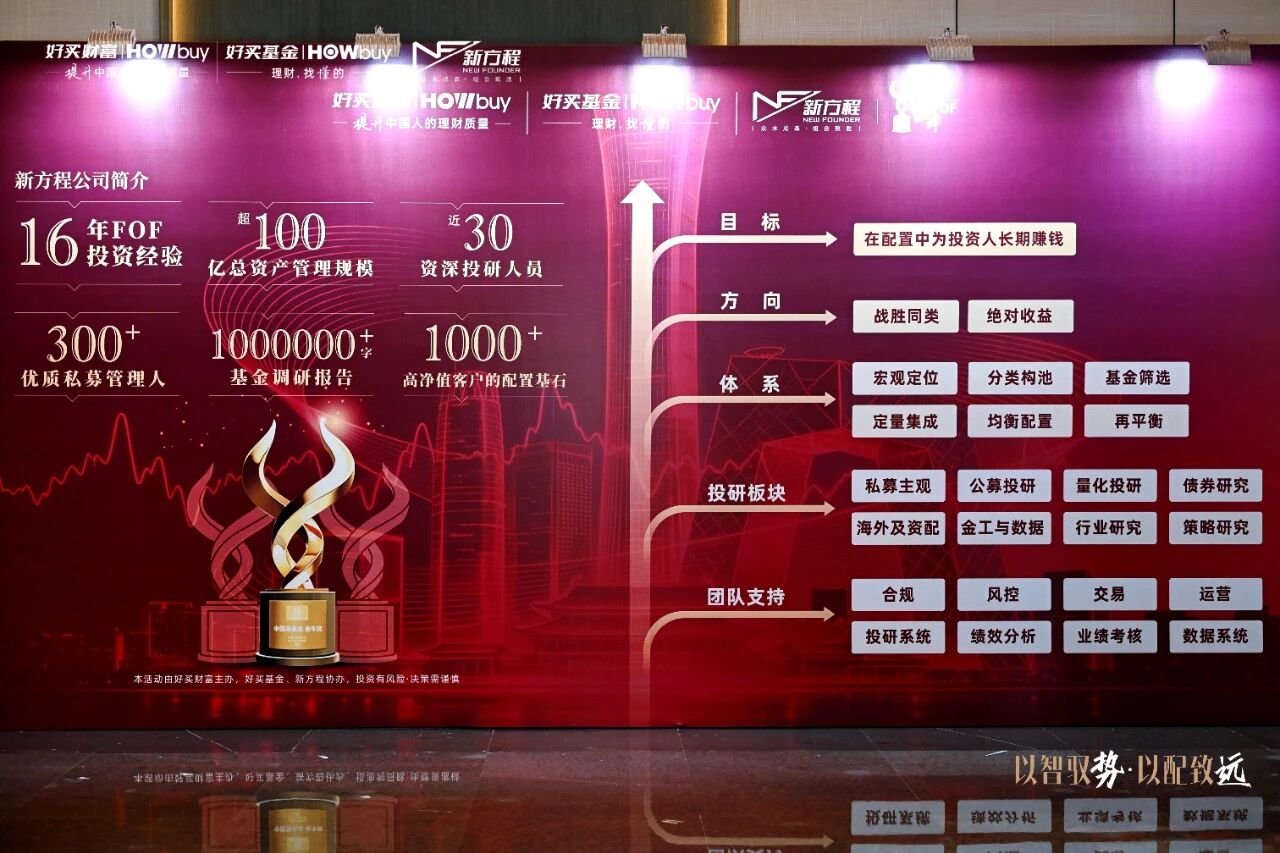
9月11日,由好买财富主办、好买基金与新方程协办的「以智驭势·以配致远」2026年度新方程FOF论坛·北京站举行。好买财富联合创始人、董事、副总经理张茹,携手浑瑾资本王方君、洛书投资李林、明汯投资徐世骏等机构的资深投资人,以及新方程投研团队,共同围绕资产配置、科技投资与量化策略展开深度讨论。
这不仅是一场市场观点的交流,更是一场关于“长期投资方法”的深度讨论。
拥有资产,拥抱AI为什么需要资产配置?
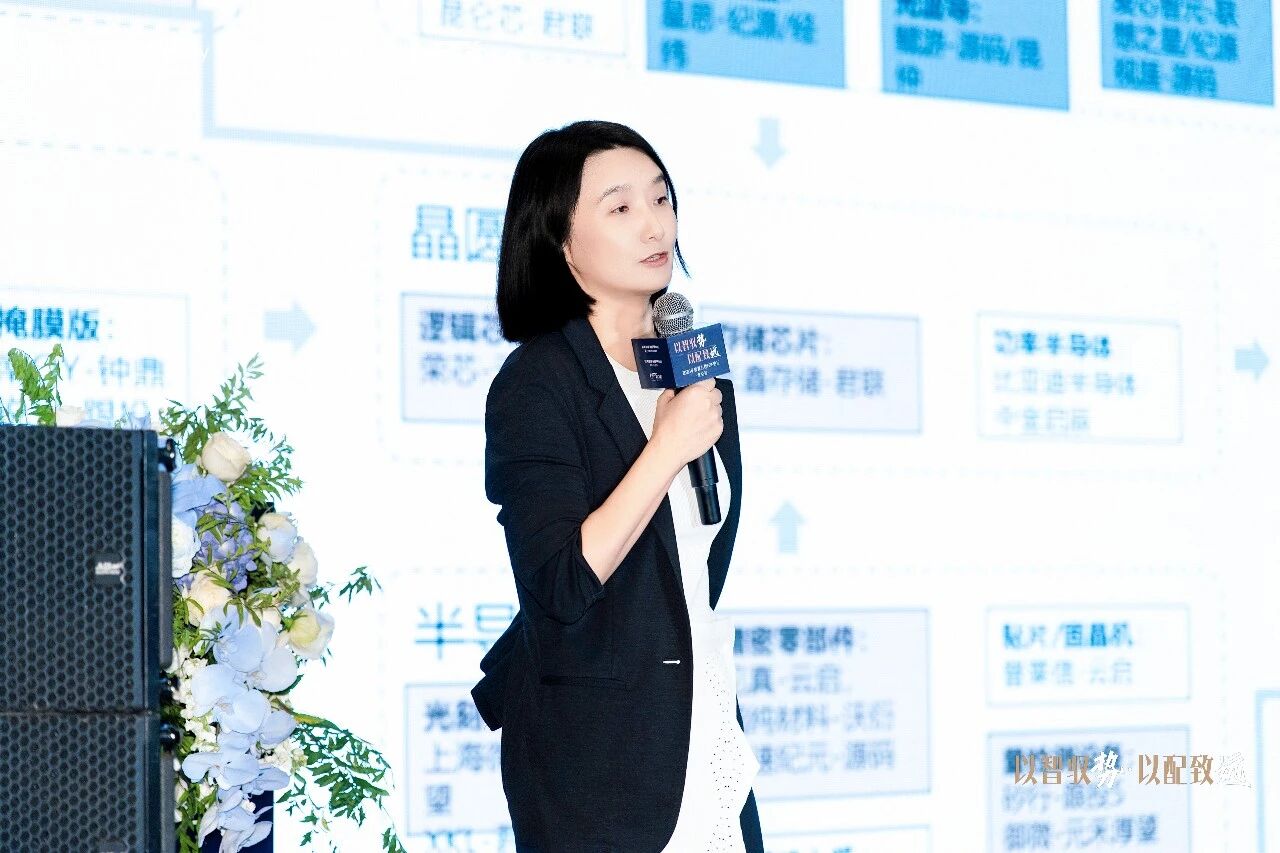
张茹|好买财富联合创始人 董事 副总经理
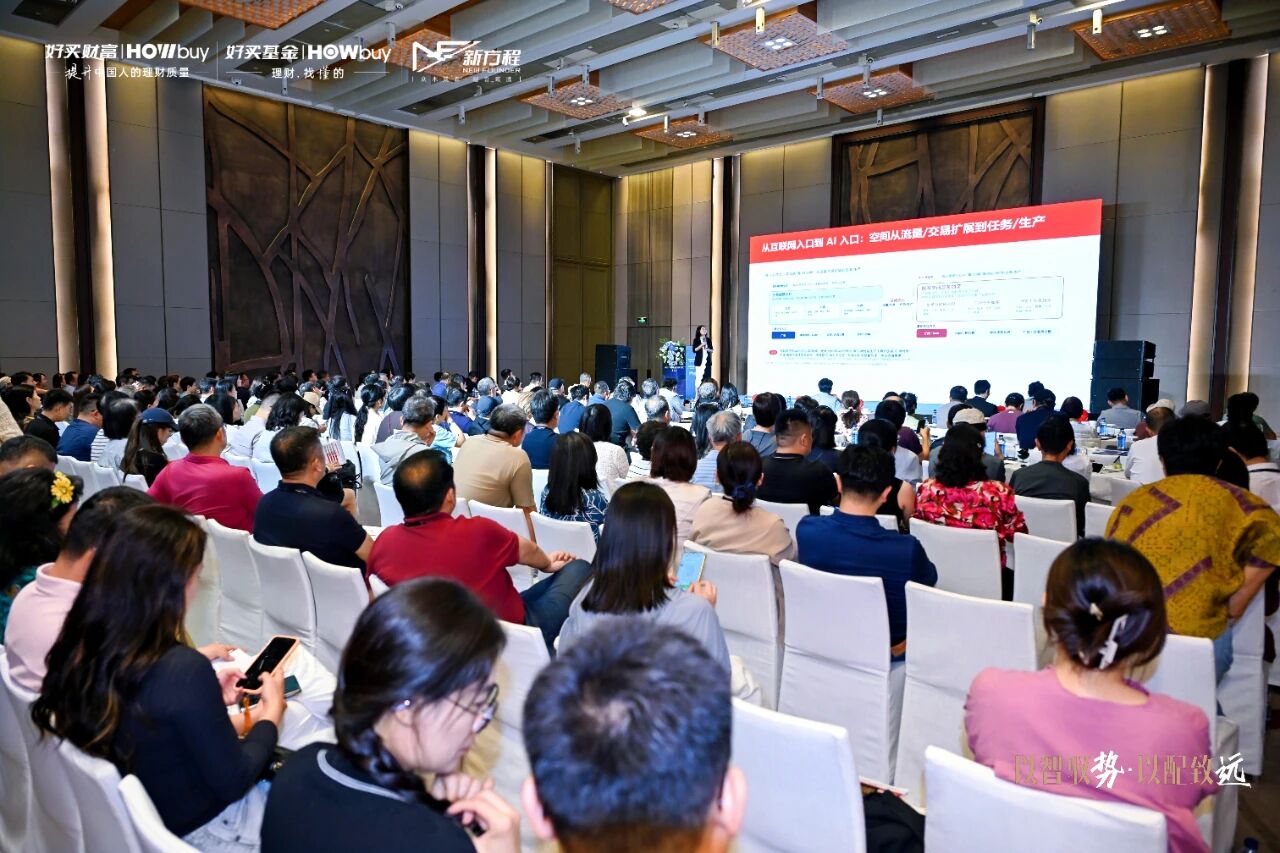
论坛开场,好买财富联合创始人、董事、副总经理张茹以「拥有资产,拥抱AI」为题,带来主题分享。
过去一年,市场最鲜明的特征是“K型分化”。一边是AI、高端制造、半导体等新经济持续高景气;另一边,传统经济板块仍在调整修复之中。即使在AI产业链内部,上游硬件、中下游应用也呈现明显分化。
在张茹看来,当前AI的发展仍处于“中段”。尤其是应用端,目前很多真正改变普通人生活方式的AI应用还没有完全出现。面对这样的市场,张茹提出:
投资首先要回答的,不是“明天涨什么”,而是“未来五年十年,什么方向具备长期成长性”。市场短期的涨跌很难预测,但投资者至少应该知道自己身处怎样的时代,以及哪些趋势可能会持续更长时间。
在主题分享中,张茹还分享了一个与“成长”有关的投资逻辑。在她看来,真正值得长期关注的增长,往往发生在市场尚未形成一致预期的时候。
在投资上非常重要的,是我们要看得比别人远一点,在没有形成一致预期的时候勇敢一点,这是做真成长的方法。
当一个方向已经成为市场共识,投资者买到的往往已经不只是产业增长本身,还包含了大量对于未来的预期。
而真正的研究价值,是在共识形成之前,通过产业研究、管理人研究和长期跟踪,找到那些尚未被充分定价的变化。这也是FOF配置与单一产品投资的重要区别之一——不是简单追逐当下最强的产品,而是试图通过管理人筛选与组合配置,把不同投资框架放在一起。
科技行情还能走多远?科技圆桌
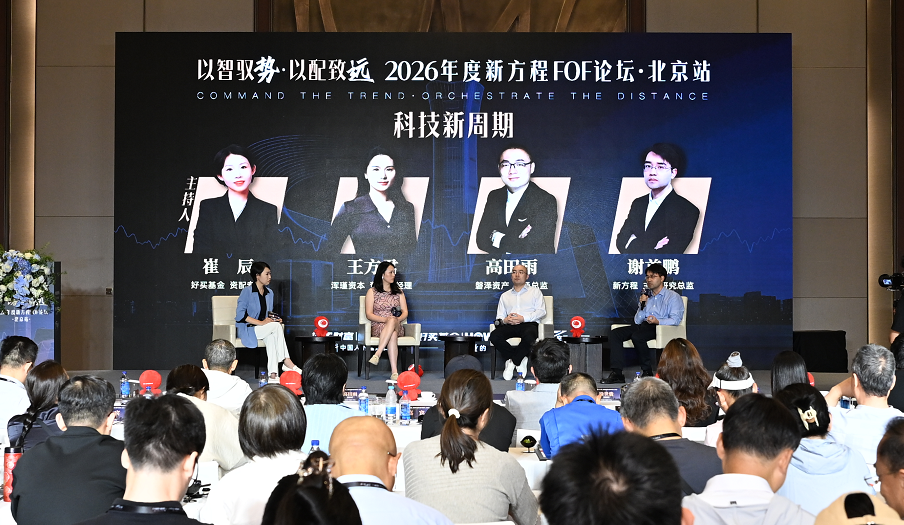
科技圆桌
科技新周期
王方君 浑瑾资本董事总经理
谢首鹏 新方程主观研究总监
如果说AI是今年市场绕不开的关键词,那么科技行情的剧烈分化,则是投资者绕不开的现实。
今年以来,科技成长成为市场的重要主线,但与此同时,AI产业链内部也出现明显分化:硬件与软件、上游与下游、产业景气与市场估值之间,并非完全同步。7月以来的科技调整,更让“科技行情究竟处于什么阶段”成为市场热议的话题。
在科技圆桌环节,浑瑾资本董事总经理王方君、新方程主观研究总监谢首鹏,围绕“科技新周期”展开讨论。
王方君首先从更大的产业周期出发,解释了今年市场出现K型分化的原因。她认为,中国经济正在从过去的“总量增长”转向“结构性增长”,与此同时,全球产业链也正在经历一轮新的自主化进程。
“科技肯定是绕不开的,影响全球经济结构的一条主线。”王方君表示,当前AI产业链从硬件向应用端的分化,并非简单的行情切换,而更像是产业发展阶段变化后的自然结果。她将科技产业的发展概括为“基建期—应用落地期—应用爆发期”三个阶段,并认为当前AI正在逐步从前期的基础设施建设,走向应用落地阶段。
谢首鹏从投资研究和资产配置的角度,进一步提醒投资者:科技投资不能只看“热门赛道”,最终仍要回到真实需求和盈利兑现。
他指出,AI最终能否成为真正意义上的技术革命,关键并不只是模型参数或者算力投入,而在于能否真正转化为企业效率提升和社会生产力提升。“最终看能不能落地为个人、企业或者国家的真实需求”,是观察这轮科技行情能否走向下一阶段的重要标准。
圆桌讨论最终落到一个共同判断:AI产业趋势仍在,但“买科技”已经不是一个足够具体的投资逻辑。
产业进入新的阶段之后,机会会从单一硬件环节逐步向更多细分方向扩散;与此同时,企业的盈利能力、真实需求、产业地位和估值水平,将成为区分产业红利与题材泡沫的关键。
对于投资者而言,真正需要寻找的,也不再只是“下一只AI股票”,而是产业趋势中能够持续兑现基本面的公司,以及不同阶段中更适合自身风险收益目标的配置方式。
速度之外,更重要的是效率量化圆桌
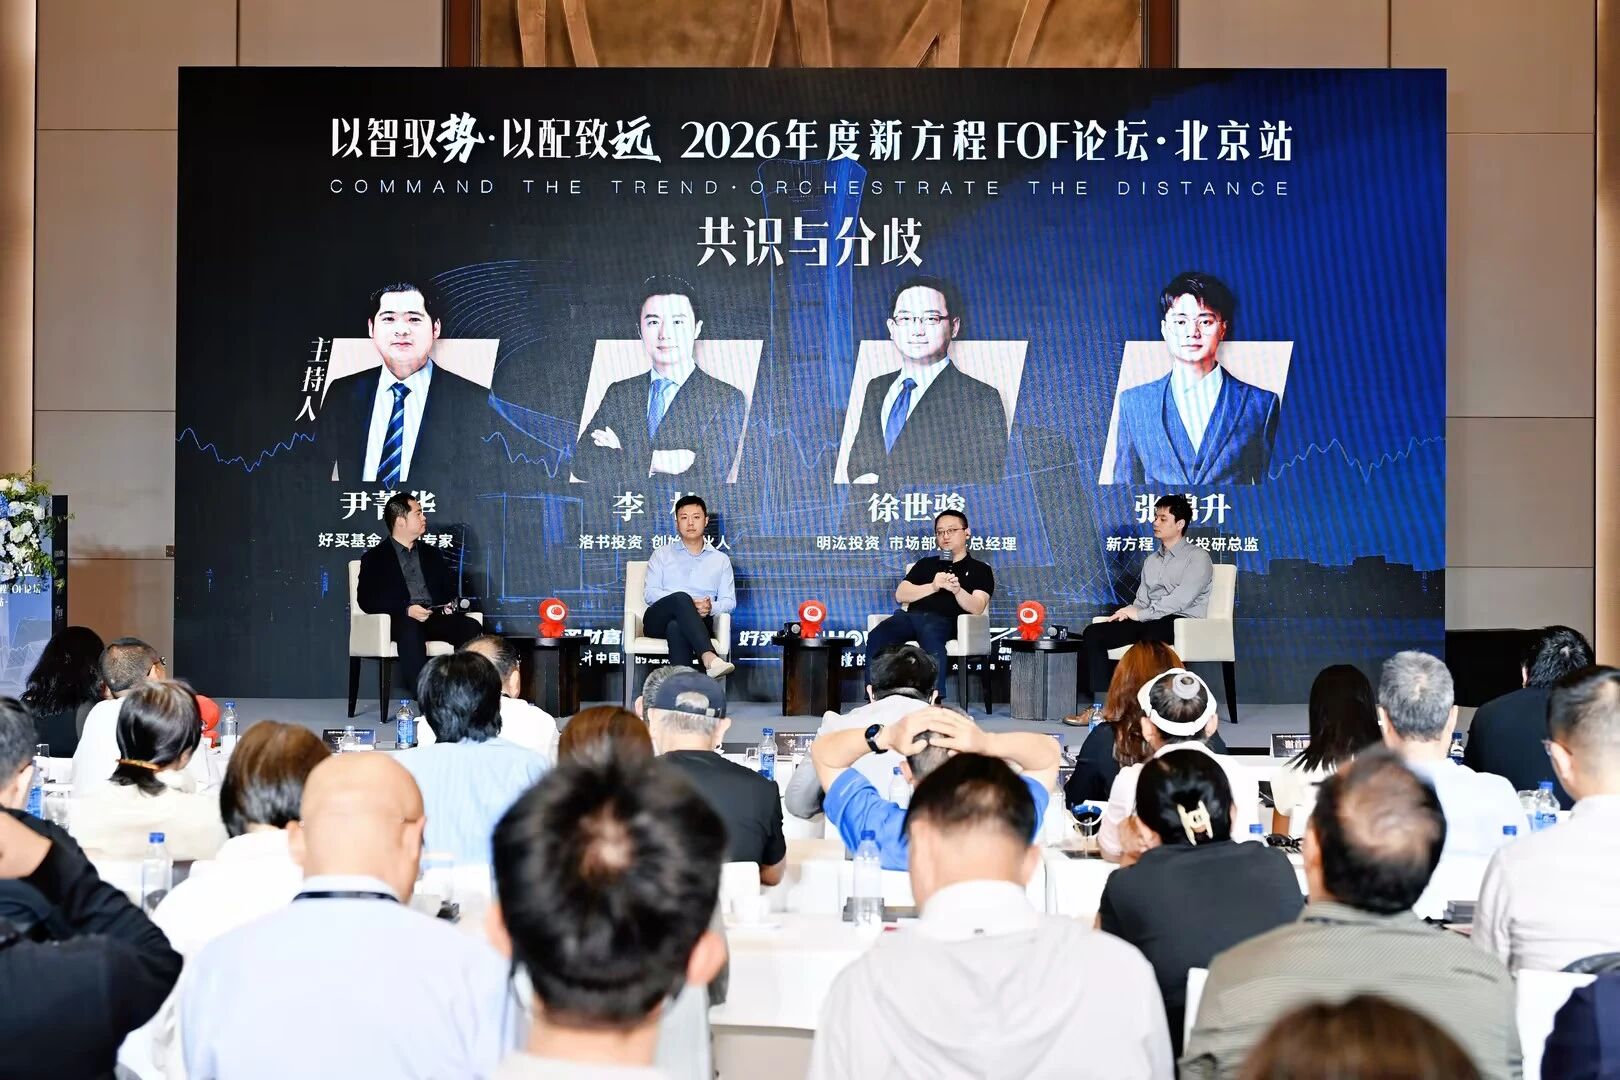
量化圆桌
共识与分歧
李 林 洛书投资创始合伙人
徐世骏 明汯投资市场部董事总经理
张锦升 新方程量化投研总监
如果科技投资讨论的是“新的增长”,那么量化投资讨论的,则是另一种正在发生的变化。
在量化圆桌环节,洛书投资创始合伙人李林、明汯投资市场部董事总经理徐世骏、新方程量化投研总监张锦升,围绕“共识与分歧”展开讨论。小微盘、策略容量、监管变化、因子同质化、策略拥挤,以及AI对于量化投研的影响,成为现场讨论的核心话题。
AI会不会最终替代量化投资经理?
李林认为,AI最大的价值之一在于提升信息处理和研究效率,但投资本身不仅是计算问题,还涉及风险管理、责任承担以及最终决策。“AI还没有办法替代人的投资。”在他看来,AI更适合作为投资体系中的效率工具,而不是直接替代投资经理。
而面对市场对量化“高频”“高速度”的固有印象,李林指出,市场对量化的一大误解,是认为量化投资的核心优势来自交易速度。但对于主流量化管理人而言,“它没有那么注重速度,它注重的是效率。”他认为,随着监管不断完善,量化行业也会逐渐走向更加成熟的阶段。
徐世骏在AI对量化行业竞争格局影响上的判断则更加直接——AI未必马上带来收益率的提升,却可能重新定义管理人的效率边界。
“它的影响可能不会直接体现在我们的投资收益上,但是它会改变整个量化行业的格局。”徐世骏表示,AI工具一方面会提高研究效率,另一方面也意味着更高的算力和研发投入,这可能进一步拉开头部管理人与中小管理人之间的资源和效率差距。
张锦升也观察到了AI带来的另一重变化——它正在大量进入投研流程本身。从市场研究、策略研究到基金研究,过去大量依赖人工完成的工作,正在通过AI工具重新构建workflow,研究效率得到明显提升。但他同时强调,效率工具与投资决策之间仍然存在边界。
“AI永远没有办法替代投资的决策,所以最终的投资决策一定还是我们自己去做出来的。”张锦升表示,AI可以帮助研究员和投资经理提高效率、处理信息,但投资者不能把“AI告诉我该买什么”当成投资方法本身。
这也成为量化圆桌中一个清晰的共识:AI会让量化更快、更高效,但真正决定长期竞争力的,仍然是模型、数据、研究能力、风险管理以及管理人的持续迭代能力。
而对于投资者来说,理解量化,也不能简单等同于理解“高频”“程序化”或“交易速度”。在监管、策略、容量和AI共同变化的背景下,量化正在变成更加多元的资产配置工具,其价值也正在从单一策略收益,进一步延伸到组合层面的风险分散和收益增强。
以智驭势,以配致远在不确定性中构建确定性
科技仍在发展,AI仍在演进,量化仍在迭代,市场也仍然充满不确定性。
但正如论坛主题所表达的:
以智驭势,是不断更新对时代的认知;以配致远,是在不确定性中建立组合的韧性。
从资产配置的宏观框架,到科技新周期的产业洞察,再到量化策略的共识与分歧,本次论坛并没有试图给出一个“预测市场”的标准答案,而是希望帮助投资者建立一个更加长期的视角:
理解时代、研究资产、筛选管理人,并通过科学配置应对市场变化。
投资从来不是一场预测比赛。
真正重要的,是当市场一次次改变答案时,我们依然知道自己为什么这样配置。
好买财富也将继续依托长期积累的研究与配置能力,为投资者提供更加专业的市场洞察与资产配置服务,陪伴投资者在周期中寻找机会,在变化中保持从容,行稳而致远。
风险提示:
投资有风险。基金的过往业绩并不预示其未来表现。基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。相关数据仅供参考,不构成投资建议。投资人请详阅基金合同等法律文件,了解产品风险收益特征,根据自身资产状况、风险承受能力审慎决策,独立承担投资风险。
重要提醒:
本文版权为好买财富所有,未经许可任何机构和个人不得以任何形式转载和发表。
